А
Анонім
Фінансовий експерт · Financer
Особистий дохід – це сукупність усіх грошових коштів та матеріальних цінностей, які людина отримує за певний проміжок часу. Від розміру доходів залежить добробут, фінансова стійкість та якість життя кожної сім'ї.
У 2026 році середня заробітна плата в Україні становить понад 30 000 ₴ на місяць, але реальні доходи більшості домогосподарств формуються з кількох джерел одночасно. Розуміння структури власних доходів – перший крок до ефективного фінансового планування.
Усі персональні доходи можна класифікувати за кількома ознаками: за джерелом походження, за регулярністю та за формою отримання.
Номінальний дохід – загальна сума грошей, отриманих до вирахування податків. Наприклад, якщо роботодавець нарахував 30 000 ₴ зарплати – це номінальний дохід.
Наявний (розпорядчий) дохід – кошти, що залишаються після сплати податків і обов'язкових платежів. Формула особистого доходу проста: наявний дохід = номінальний дохід − ПДФО − військовий збір. Від зарплати 30 000 ₴ після утримання ПДФО (18%) та військового збору (5%) на руки залишається 23 100 ₴.
Реальний дохід – кількість товарів і послуг, які можна фактично придбати за наявний дохід з урахуванням інфляції. Якщо ціни зросли на 10%, а зарплата – на 5%, реальний дохід зменшився.
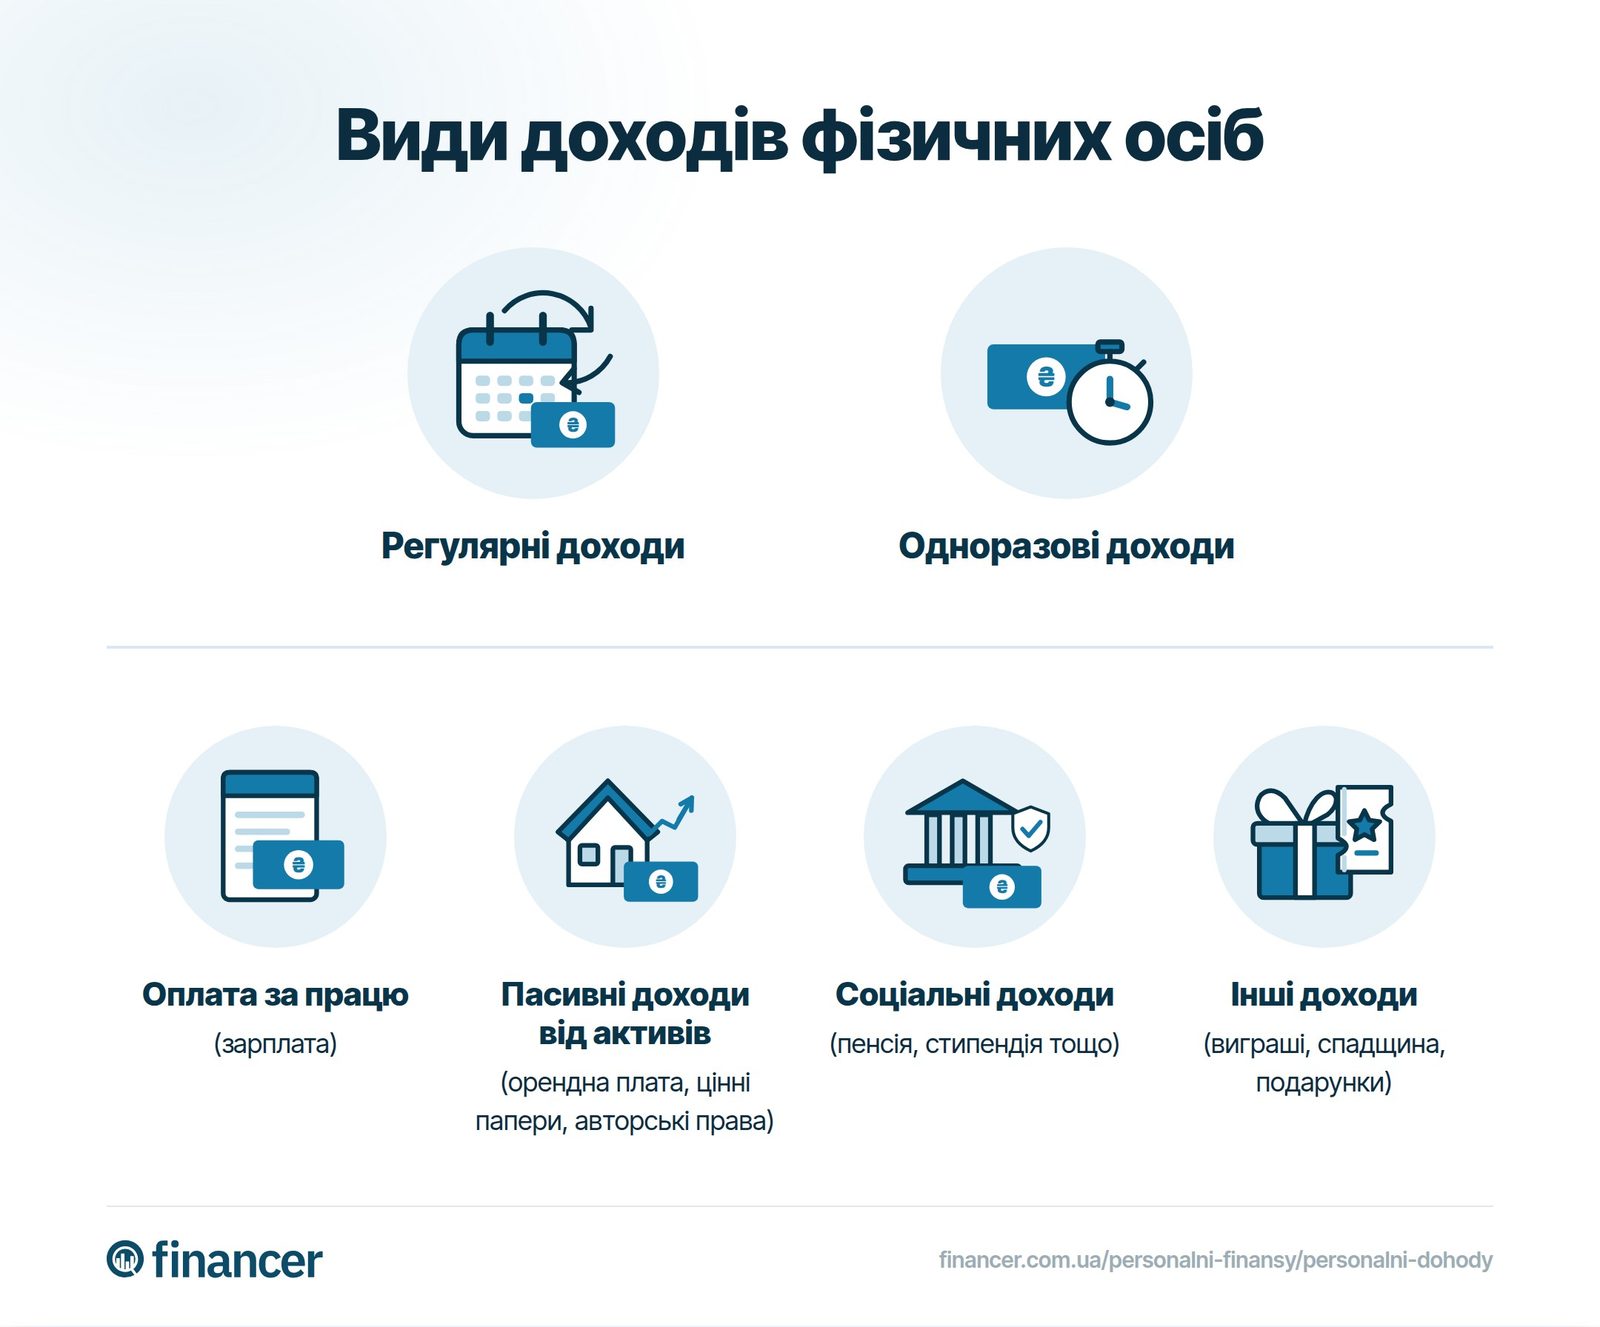
За джерелом походження доходи фізичних осіб поділяються на 4 основні категорії:
Для більшості українських сімей заробітна плата – це основне джерело доходів. У 2026 році середня зарплата коливається від 21 000 ₴ у Кіровоградській та Чернівецькій областях до 49 000 ₴ у Києві.
До трудових доходів належать:
Важливо розуміти різницю між нарахованою ("брудною") і чистою ("на руки") зарплатою. Від суми нарахованої зарплати утримується ПДФО 18% та військовий збір 5%, а роботодавець окремо сплачує ЄСВ 22%.
Отримай найкращий особистий кредит за лічені хвилини за допомогою нашого порівняння. Всі пропозиції в одному місці - обирай.
Обирай кредитПасивний дохід – це надходження, які не вимагають щоденної праці. Щоб їх отримувати, потрібно спочатку створити або придбати актив, який приноситиме гроші.
Основні джерела пасивного доходу в Україні:
Особисті активи, що можуть приносити дохід: готівкові кошти на депозитах, цінні папери, нерухомість, транспортні засоби, інтелектуальна власність.
Соціальні доходи – це кошти, які громадяни отримують від держави через особливі обставини. В умовах війни соціальні виплати стали критично важливим джерелом доходу для мільйонів українців.
Основні види соціальних виплат:
Розмір соціальних виплат зазвичай нижчий за прожитковий мінімум, тому вони не можуть бути єдиним джерелом доходу.
До цієї категорії відносяться тимчасові, одноразові або випадкові надходження:
Перекази від трудових мігрантів – суттєве джерело доходу для багатьох українських сімей, особливо з початку повномасштабного вторгнення.
Відповідно до Податкового кодексу України, більшість доходів фізичних осіб оподатковуються. Розуміння податкової системи допомагає планувати фінансові потреби.
Основні ставки у 2026 році:
| Вид доходу | ПДФО | Військовий збір | Разом |
|---|---|---|---|
Заробітна плата | 18% | 5% | 23% |
Дивіденди (від платників ПнП) | 5% | 5% | 10% |
Дивіденди (інші) | 9% | 5% | 14% |
Відсотки за депозитами | 18% | 5% | 23% |
Оренда нерухомості | 18% | 5% | 23% |
Деякі види доходів звільнені від ПДФО:
Ухиляння від сплати податків може призвести до штрафів та нарахування пені без звільнення від основного зобов'язання.
Формування дохідної частини сімейного бюджету – основа фінансової стабільності. Планування допомагає уникнути касових розривів та створити резервний фонд.
Один із найпопулярніших методів розподілу доходів – правило 50/30/20:
Для сім'ї з доходом 30 000 ₴ на місяць це означає: 15 000 ₴ – на необхідне, 9 000 ₴ – на бажане, 6 000 ₴ – на заощадження та інвестування.
На розмір персональних доходів впливає низка факторів:
Збільшення доходів – це не лише про заробляння більше, а й про розумне управління наявними ресурсами.
Навіть маючи достатній дохід, можна опинитися у фінансовій скруті через помилки управління:
Дохід фізичної особи – це сума будь-яких коштів, одержаних у власність або нарахованих на користь особи протягом звітного періоду. Це включає зарплату, премії, дивіденди, відсотки за депозитами, орендну плату, соціальні виплати, подарунки та будь-які інші грошові надходження з різних джерел.
Від ПДФО звільнені: державні соціальні виплати та стипендії, подарунки від близьких родичів (I та II ступінь споріднення), страхові виплати, гранти від міжнародних організацій, спортивні нагороди та матеріальна допомога на лікування. Повний перелік міститься у статті 165 Податкового кодексу України.
Основна ставка ПДФО в Україні – 18%. Додатково утримується військовий збір 5% (підвищений з 1,5% на час воєнного стану). Для дивідендів діють знижені ставки: 5% або 9% залежно від типу емітента. Роботодавець окремо сплачує ЄСВ у розмірі 22% від нарахованої зарплати.
Станом на весну 2026 року середня заробітна плата штатних працівників в Україні перевищила 30 000 ₴. Найвищі зарплати – у Києві (близько 49 000 ₴) та у IT-секторі (понад 85 000 ₴). Найнижчі – у Кіровоградській та Чернівецькій областях (близько 21 000 ₴).
Пасивний дохід – це регулярні надходження, які не потребують щоденної роботи. В Україні основні джерела пасивного доходу: банківські депозити (12–16% річних у гривні), ОВДП (14–18% річних), здача нерухомості в оренду, дивіденди від акцій. Для старту достатньо навіть невеликої суми на депозитному рахунку.
Персональні доходи складаються з кількох категорій: трудові, пасивні, соціальні та інші надходження. Для фінансової стабільності важливо не лише збільшувати загальний обсяг доходів, а й диверсифікувати їх джерела.
Почніть із простих кроків: ведіть облік усіх надходжень, складіть бюджет за правилом 50/30/20, створіть резервний фонд та інвестуйте щонайменше 10–20% доходу. Навіть невеликі суми, вкладені систематично, з часом формують значний капітал завдяки складним відсоткам.
Маєте питання щодо цієї теми? Запитайте спільноту.
Пошту підтверджено: ваш коментар з'явиться після перевірки.
Термін дії посилання минув. Надішліть коментар ще раз.
Анонім
Фінансовий експерт · Financer
Порівняти найкращих кредиторів
від 0% річних
65 варіантів
Безкоштовно · Без впливу на кредитну історію
Дізнатися свою ставкуПорівняти найкращих кредиторів
від 0% річних
65 варіантів
7 хв читанняПерсональні фінанси
9 хв читанняПерсональні фінанси
7 хв читанняПерсональні фінанси
7 хв читанняПерсональні фінанси
5 хв читанняПерсональні фінанси
Приєднуйтесь до *Financer Stacks* - вашого щотижневого путівника з освоєння основ грошей, створення додаткового доходу та життя, де гроші працюють на вас.