А
Анонімний
Фінансовий експерт · Financer
Уявіть собі, що ваш пра-пра-... дідусь 2000 років тому поклав 1 долар на депозит під 3% річних з правом їх капіталізації й залишив вам у спадок цей вклад. Яку суму ви могли б отримати?
Загальну суму грошей, які ви отримали б, можна розрахувати за формулою складних відсотків:
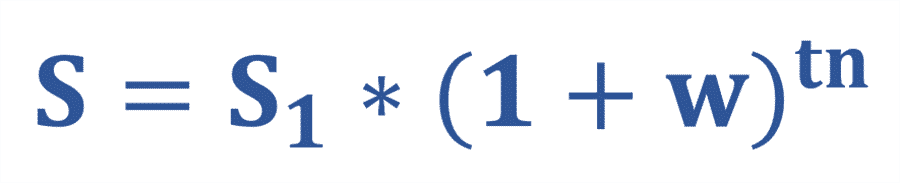
У цій формулі використовують такі значення:
Підставляючи значення, отримаємо астрономічну цифру, яку навіть важко уявити!

Однак у реальності цей процес обмежений такими факторами, як інфляція, коливання ринків та зміна економічних умов. Наприклад, за прогнозом НБУ, інфляція в Україні на кінець 2026 року може сягнути 9,4%, тому реальна дохідність депозиту — це номінальна ставка мінус інфляція.
Банки пропонують два види депозитів: з капіталізацією відсотків і без неї. Розглянемо їх відмінності.
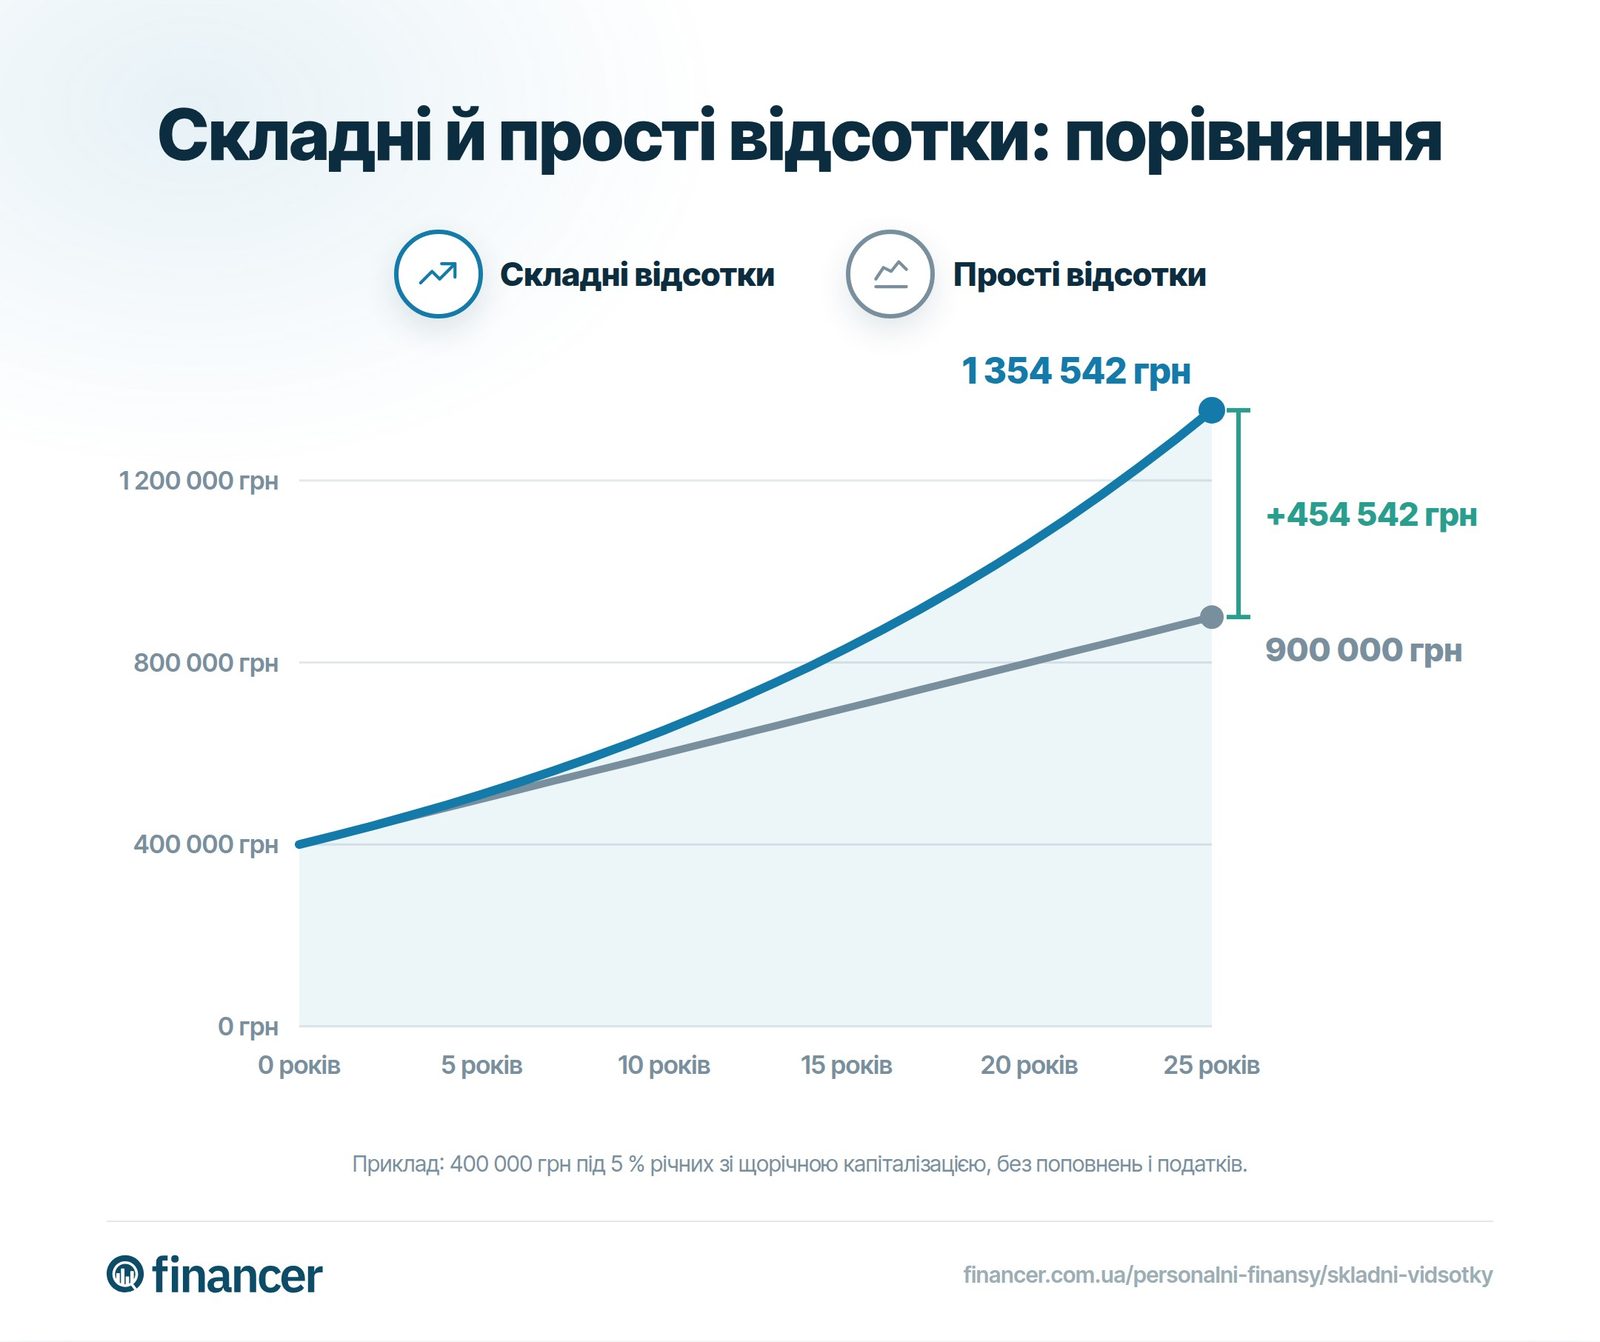
За простими відсотками нараховані кошти не додаються до вкладу, а виплачуються окремо. Це популярний варіант для тих, хто хоче регулярно отримувати пасивний дохід.
У разі капіталізації відсотки не виплачуються одразу, а додаються до депозиту, що дає змогу заробити більше у довгостроковій перспективі. Вкладник фактично отримує «відсотки на відсотки», що суттєво прискорює зростання капіталу.
Основні характеристики банківських депозитів: ставки, строки, можливість поповнення та зняття коштів і спосіб нарахування відсотків. Банки пропонують два види депозитів:
Прості відсотки за депозитом не додаються до суми вкладу, а виплачуються вкладнику. Такі вклади цікаві людям, які вже мають достатні заощадження і хочуть жити за рахунок пасивного доходу.
Складні відсотки працюють у депозитах з капіталізацією. Такі вклади цікаві людям, які прагнуть створити заощадження й отримувати пасивний дохід у майбутньому.
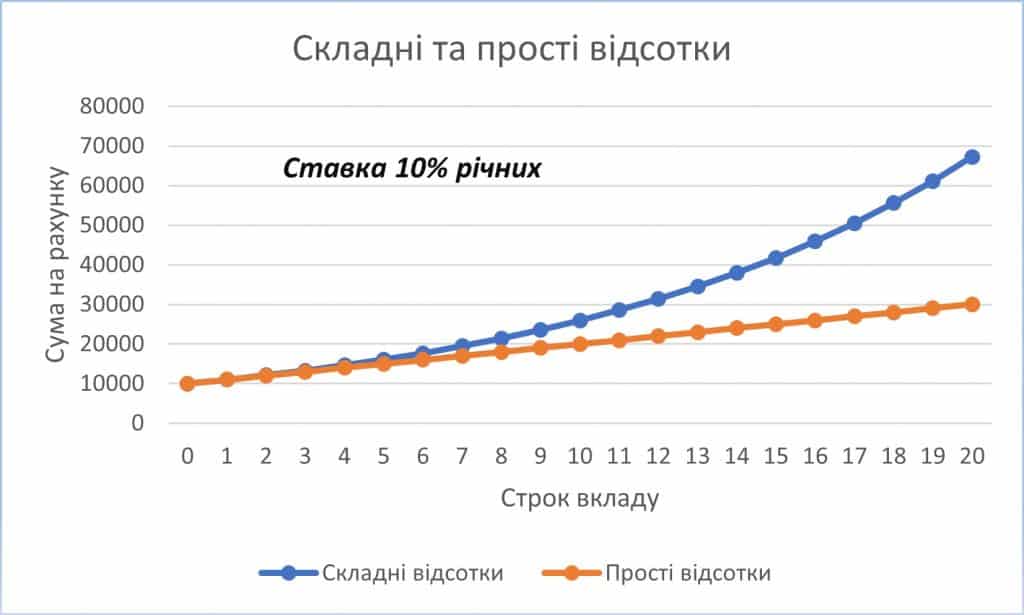
Приклад із реальними ставками: Якщо покласти 100 000 ₴ на депозит під 15% річних на 3 роки, то:
Різниця — понад 11 400 ₴ на користь складних відсотків.
Принцип складних відсотків ґрунтується на економічних відносинах між людьми. Позики під відсотки існують, тому що:
Це економічна необхідність, а не механізм збагачення банків.
Кредитні установи також використовують принцип складних відсотків. Якщо позичальник не виплачує відсотки вчасно, вони капіталізуються, тобто додаються до боргу. Відсотки починають нараховуватися на збільшену суму, і борг може швидко зрости.
Приклад: Якщо взяти мікрокредит 10 000 ₴ під 1,5% на день і не повертати його 30 днів, борг зросте до 10 000 × (1 + 0,015)^30 ≈ 15 630 ₴. За 60 днів вже понад 24 430 ₴. Саме тому важливо вчасно погашати заборгованість.
Щоб приблизно оцінити, за який час ваш депозит подвоїться, використовуйте правило 72:
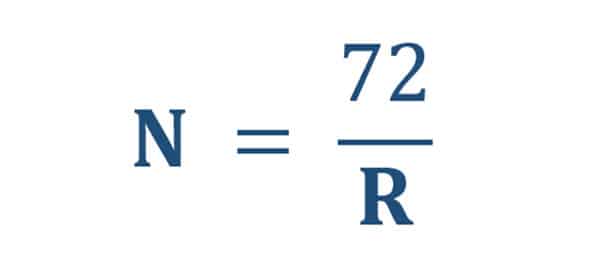
Це не точний, але корисний метод оцінки ефективності інвестицій.
Приклади з актуальними ставками:
| Ставка депозиту | Час подвоєння (правило 72) | Приклад |
|---|---|---|
8% (великі банки) | 72 / 8 = 9 років | 100 000 ₴ → 200 000 ₴ за 9 років |
12% (середні банки) | 72 / 12 = 6 років | 100 000 ₴ → 200 000 ₴ за 6 років |
15% (облікова ставка НБУ) | 72 / 15 ≈ 4,8 року | 100 000 ₴ → 200 000 ₴ за ~5 років |
17% (топ-ставки) | 72 / 17 ≈ 4,2 року | 100 000 ₴ → 200 000 ₴ за ~4 роки |
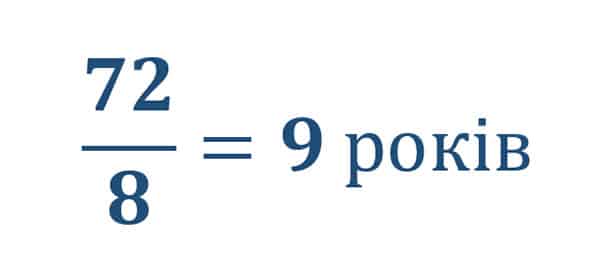
Отримай найкращий особистий кредит за лічені хвилини за допомогою нашого порівняння. Всі пропозиції в одному місці - обирай.
Обирай кредитСкладні відсотки працюють не лише на банківських депозитах. Ось основні інструменти, де українці можуть використати ефект капіталізації:
1. Банківські депозити з капіталізацією Найпростіший спосіб. У 2026 році ставки по гривневих депозитах в Україні складають 7–16% річних. Великі банки (ПриватБанк, Ощадбанк, monobank) пропонують 7–12%, менші банки — до 16%. Порівняйте депозити на Financer.
2. ОВДП (облігації внутрішньої державної позики) Дохідність ОВДП у 2026 році — 14–17% річних для гривневих випусків. Якщо реінвестувати купонний дохід у нові ОВДП, ви отримуєте ефект складних відсотків.
3. Інвестиційні фонди та ETF Фонди, що реінвестують дивіденди, автоматично створюють ефект складних відсотків. Це зручний варіант для довгострокових інвестицій.
4. Накопичувальне страхування життя Частина внесків інвестується, і дохід реінвестується. Ефект складних відсотків проявляється через 10–20 років.
Складні відсотки — це потужний фінансовий інструмент, який працює на вашу користь при заощадженнях та інвестиціях, але може нашкодити при непогашених боргах. Ось головні висновки:
На Financer ви можете порівняти процентні ставки українських банків і обрати найвигідніший депозит під складний відсоток.
Складні відсотки — це механізм, при якому нараховані відсотки додаються до основної суми (капіталізуються), і в наступні періоди відсотки нараховуються вже на більшу суму. Так ваш вклад зростає швидше, ніж за простими відсотками. Наприклад, депозит 100 000 ₴ під 15% із щомісячною капіталізацією за 3 роки принесе на 11 400 ₴ більше, ніж без капіталізації.
Формула складних відсотків: S = S₁ × (1 + W/n)^(n×t), де S₁ — початковий вклад, W — річна ставка у десятковому вигляді, n — кількість періодів капіталізації за рік (12 для щомісячної), t — кількість років. Для швидкої оцінки скористайтеся правилом 72: поділіть 72 на процентну ставку. Отримаєте кількість років до подвоєння вкладу.
В Україні складні відсотки доступні через банківські депозити з капіталізацією (ставки 7–16% у 2026 році), ОВДП з реінвестуванням купонного доходу (14–17% річних), інвестиційні фонди та ETF, що реінвестують дивіденди. Найпростіший варіант — відкрити депозит із щомісячною капіталізацією у надійному банку.
За простими відсотками нараховані кошти виплачуються окремо і не збільшують тіло вкладу. Дохід лінійний. За складними відсотками нарахування додаються до депозиту, тому кожен наступний період приносить більше. Дохід зростає експоненціально. Чим довший термін вкладу і чим частіша капіталізація, тим більша перевага складних відсотків.
При оформленні депозиту з капіталізацією банк не виплачує відсотки окремо, а додає їх до суми вкладу. Наступного періоду відсотки нараховуються вже на більшу суму. Якщо покласти 100 000 ₴ під 14% річних із щомісячною капіталізацією, через рік на рахунку буде приблизно 114 930 ₴ замість 114 000 ₴ за простими відсотками. Різниця зростає з кожним роком.
Якщо тема фінансової грамотності вам цікава, рекомендуємо також прочитати:
Маєте питання щодо цієї теми? Запитайте спільноту.
Пошту підтверджено. Ваш коментар з'явиться після перевірки.
Термін дії посилання минув. Опублікуйте коментар ще раз.
Анонімний
Фінансовий експерт · Financer
Порівняти найкращих кредиторів
від 0% річних
65 варіантів
Безкоштовно · Без впливу на кредитну історію
Дивитися мою ставкуПорівняти найкращих кредиторів
від 0% річних
65 варіантів
7 хв читанняПерсональні фінанси
9 хв читанняПерсональні фінанси
7 хв читанняПерсональні фінанси
7 хв читанняПерсональні фінанси
7 хв читанняПерсональні фінанси
Приєднуйтесь до *Financer Stacks* - вашого щотижневого путівника з освоєння основ грошей, створення додаткового доходу та життя, де гроші працюють на вас.