А
Анонімний
Фінансовий експерт · Financer
Для сімейного життя головне – це любов. Але спільний побут завжди пов'язаний з фінансами, а непорозуміння щодо грошей здатні розвалити навіть найкращі стосунки. Адже любов не скасовує потреби щомісяця оплачувати рахунки, купувати продукти та планувати майбутнє.
Як вести сімейний бюджет, як скласти сімейний бюджет і як розподілити сімейний бюджет справедливо? У цій статті ми розкажемо про 5 моделей ведення сімейного бюджету, пояснимо популярне правило 50/30/20 та дамо практичні поради щодо планування спільних фінансів.
Починаючи жити разом, варто вирішити, яким чином буде організований сімейний бюджет, і як планувати спільні витрати. Розглянемо основні види сімейного бюджету: 5 моделей організації і розподілу сімейних фінансів.
Всі зароблені чоловіком і жінкою гроші належать їм обом і вони разом вирішують, як їх витрачати. Всі витрати пари, навіть на особисті потреби, повинні бути узгоджені, розподілені, пораховані. Така модель найбільш традиційна для українських сімей, у яких обоє заробляють, або у сім'ях з дітьми.
Всі витрати пара розподіляє порівну. Зазвичай на спільний рахунок щомісяця кожний вносить обумовлену суму, яку потім витрачають на оплату комунальних, продукти, платежі за кредитами та інші необхідні витрати. В Україні відкрити спільний банківський рахунок неможливо, але можна оформити дві картки до одного рахунку. Також у Monobank є функція спільних карток, яка дозволяє партнеру користуватися вашою карткою.
Внески в сімейний бюджет пропорційні доходам кожного. Співвідношення внесків може бути, наприклад, 60% на 40%, в залежності від рівня доходів чоловіка та жінки, або по 50% від їх зарплат. Все залежить від щомісячних витрат і спільних цілей. У кожного залишається частина доходу, яку він може використовувати на власний розсуд.
Ця модель найкраще підходить для сучасних пар, які самодостатні, фінансово забезпечені, і не готові поступатись власною фінансовою свободою. Зазвичай обоє мають окремі банківські рахунки, розпоряджаються грошима на свій розсуд і не контролюють один одного. Гроші об'єднуються тільки на спільні цілі: купівля нерухомості, навчання дітей, відпочинок.
Така модель фінансових відносин виникає, коли один з пари повністю утримує іншого. Найбільше дана модель поширена серед пар з великою різницею у доходах. Відмінність від першої моделі у тому, що фінансові питання повністю контролює той, хто заробляє гроші.
У кожної людини є власні звички, і ставлення до грошей у всіх різне. Дехто витрачає купу грошей на вітер і не вилазить з боргів, інші шкодують про зайву витрачену гривню.
Обираючи модель ведення сімейного бюджету, потрібно розуміти, що важливо досягати фінансових цілей, а не контролювати витрати один одного.
Щоб уникнути суперечок про гроші, парі потрібно прояснити наступне:
На наш погляд, для сучасних молодих пар, які працюють і ще не мають дітей, найкраще підходить солідарна модель сімейного бюджету з пропорційними внесками.
Наприклад, чоловік заробляє 28 000 ₴, а жінка — 20 000 ₴ (середня зарплата в Україні у 2026 році становить близько 27 000 ₴). Кожний з них вносить у спільну касу 50% від доходу: відповідно 14 000 ₴ і 10 000 ₴. Бюджет сім'ї на місяць складатиме 24 000 ₴.
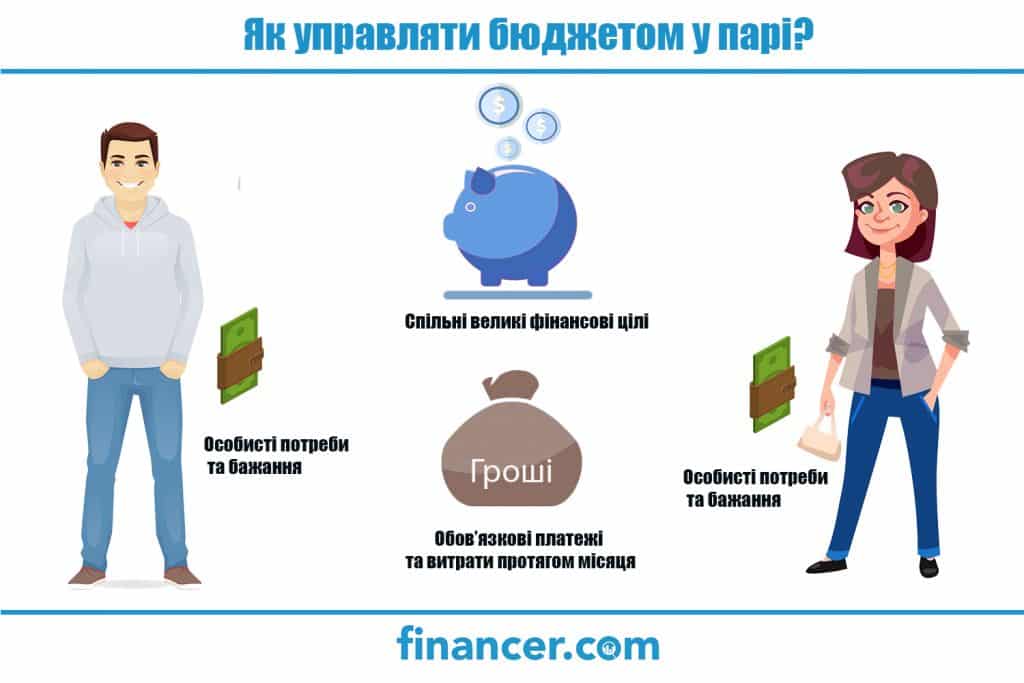
Організувати бюджет можна, розподіливши кошти на три потоки за такою схемою:
| Призначення рахунку | Приклади використання | Орієнтовна сума |
|---|---|---|
Повсякденні потреби | Оплата рахунків, продукти, транспорт | 24 000 ₴ |
Довгострокові цілі | Відпочинок, квартира, ремонт | 9 600 ₴ |
Особисті потреби | Одяг, розваги, хобі | 14 400 ₴ |
Одна з найпопулярніших методик планування сімейного бюджету — правило 50/30/20. Воно допомагає швидко розподілити доходи без складних таблиць.
Суть правила проста: розділіть свій чистий дохід (після податків) на три категорії:
Наприклад, якщо сукупний дохід пари складає 48 000 ₴ на місяць (28 000 + 20 000), розподіл буде таким:
Важливо розуміти, що ці відсотки — орієнтир, а не жорстке правило. В умовах воєнного часу та інфляції на рівні близько 10% в Україні частка обов'язкових витрат може зростати до 60-70%. Головне — відкладати хоча б 10% доходу на заощадження, навіть якщо решту пропорцій доводиться коригувати.
Для відстеження витрат можна використовувати спеціальні додатки для домашньої бухгалтерії або просту таблицю в Google Sheets. Серед популярних додатків Monefy, Money Lover, Bluecoins та вбудована статистика витрат у Monobank.
Якщо люди проживають разом, і ведуть спільне господарство, кожний з них має право висловити свою думку щодо витрат на оренду, ремонт, харчування, оплату рахунків, домашніх обов’язків.
Обговорюйте фінансові питання. Порахуйте доходи та витрати, щоб зрозуміти, скільки грошей потрібно на загальні та на особисті потреби кожного з вас.Намітьте спільні фінансові цілі, їх ціну та час на їх досягнення. Це мотивуватиме вас дотримуватись бюджету і не витрачати зайвого.Не слідкуйте за особистими витратами один одного. Кожний має право витрачати гроші на власні бажання в межах обумовленого ліміту.Плануйте бюджет разом, час від часу переглядайте, якщо його складно виконувати. Знайдіть баланс між теперішнім і майбутнім, встановіть пріоритети.Контролюйте виконання бюджету разом з партнером, щоб бачити, наскільки ви наблизились до своїх цілей, і зробити висновки. Спільні фінансові цілі позитивно впливають на стосунки!
Ми радимо обговорити фінансові питання до створення сім’ї, тому що саме непорозуміння щодо грошей є найчастішою причиною конфліктів. Коли у пари народжуються діти, фінансове навантаження зростає.
Жінка, яка планує народити дитину, має бути впевнена, що у них з чоловіком однакові погляди на сімейні обов’язки, що їх плани на майбутнє збігаються.
Отримай найкращий особистий кредит за лічені хвилини за допомогою нашого порівняння. Всі пропозиції в одному місці - обирай.
Обирай кредитГроші можуть допомогти вам і вашому партнерові зробити життя приємнішим. На жаль, через гроші можуть відбуватись серйозні суперечки. Давайте розглянемо, які вчинки найчастіше руйнують стосунки.
Це приводить до того, що партнери не розуміють один одного. Після початку спільного життя виявляється, що люди не знають фінансових потреб і звичок один одного, або мають зовсім інші уявлення про сімейні відносини.
Якщо до початку спільного життя ваш партнер не обіцяв взяти на себе всі фінансові витрати, не варто на це сподіватись. Це стосується і виконання роботи по господарству, адже витрачений час — це теж гроші.
Коли контролюється все, до дрібниць, виникає напруження в стосунках. Обговоріть це зі своїм партнером, і подумайте, чи ваші спільні цілі того варті.
Нерідко така ситуація виникає у парах, де чоловік заробляє більше грошей, або жінка не працює, а займається домашнім господарством і виховує дітей.
Коли хтось із пари прагне витрачати більше, ніж заробляє, і підштовхує свого партнера позичати гроші або постійно збільшувати кредитний ліміт, це неминуче призводить до конфліктів через гроші і швидкого погіршення стосунків.
Сімейний бюджет повинен бути зручним, задовольняти потреби кожного, і сприяти досягненню спільної мети. Якщо парі вдається досягти взаєморозуміння та злагоди щодо фінансів, їх стосунки будуть більш гармонійними і стабільними.
Пропонуємо почитати:
Сімейний бюджет — це фінансовий план, який підсумовує доходи і витрати родини за певний період (тиждень, місяць, рік). Він допомагає контролювати витрати, уникати боргів та досягати спільних фінансових цілей.
За оцінками фінансових аналітиків, сім'я з двох людей потребує приблизно 70 000–80 000 ₴ на місяць для комфортного життя, а родина з дитиною — 90 000–110 000 ₴. Проте ці суми залежать від міста проживання, наявності власного житла та стилю життя. Мінімальна зарплата у 2026 році становить 8 647 ₴, а середня зарплата — близько 27 000 ₴.
Правило 50/30/20 — це метод розподілу чистого доходу на три категорії: 50% на потреби (комунальні, продукти, транспорт), 30% на бажання (розваги, одяг, подорожі) та 20% на заощадження (резервний фонд, інвестиції, погашення боргів).
Почніть з обліку доходів і витрат за 1-2 місяці, щоб зрозуміти реальну картину. Потім оберіть зручну модель бюджету (спільний, солідарний чи незалежний), намітьте спільні фінансові цілі та використовуйте правило 50/30/20 як орієнтир. Регулярно переглядайте бюджет разом з партнером.
Не існує єдиної ідеальної моделі. Вибір залежить від ситуації пари. Для молодих пар без дітей часто підходить солідарна модель з пропорційними внесками. Для сімей з дітьми спільний бюджет. Головне — обговорити фінансові питання відкрито та обрати варіант, який задовольняє обох.
Сімейний бюджет існує для того, щоб родина могла контролювати свої фінанси, уникати непередбачених боргів та планувати майбутні витрати. Він дозволяє бачити повну картину доходів і витрат, визначати пріоритети, відкладати на великі покупки та формувати фінансову подушку безпеки. За регулярного ведення бюджету сім'я може заощаджувати 10-20% доходу навіть за складних економічних умов.
Маєте питання щодо цієї теми? Запитайте спільноту.
Пошту підтверджено. Ваш коментар з'явиться після перевірки.
Термін дії посилання минув. Опублікуйте коментар ще раз.
Анонімний
Фінансовий експерт · Financer
Порівняти найкращих кредиторів
від 0% річних
65 варіантів
Безкоштовно · Без впливу на кредитну історію
Дивитися мою ставкуПорівняти найкращих кредиторів
від 0% річних
65 варіантів
5 хв читанняПерсональні фінанси
8 хв читанняПерсональні фінанси
13 хв читанняПерсональні фінанси
6 хв читанняПерсональні фінанси
6 хв читанняПерсональні фінанси
Приєднуйтесь до *Financer Stacks* - вашого щотижневого путівника з освоєння основ грошей, створення додаткового доходу та життя, де гроші працюють на вас.