А
Анонім
Фінансовий експерт · Financer
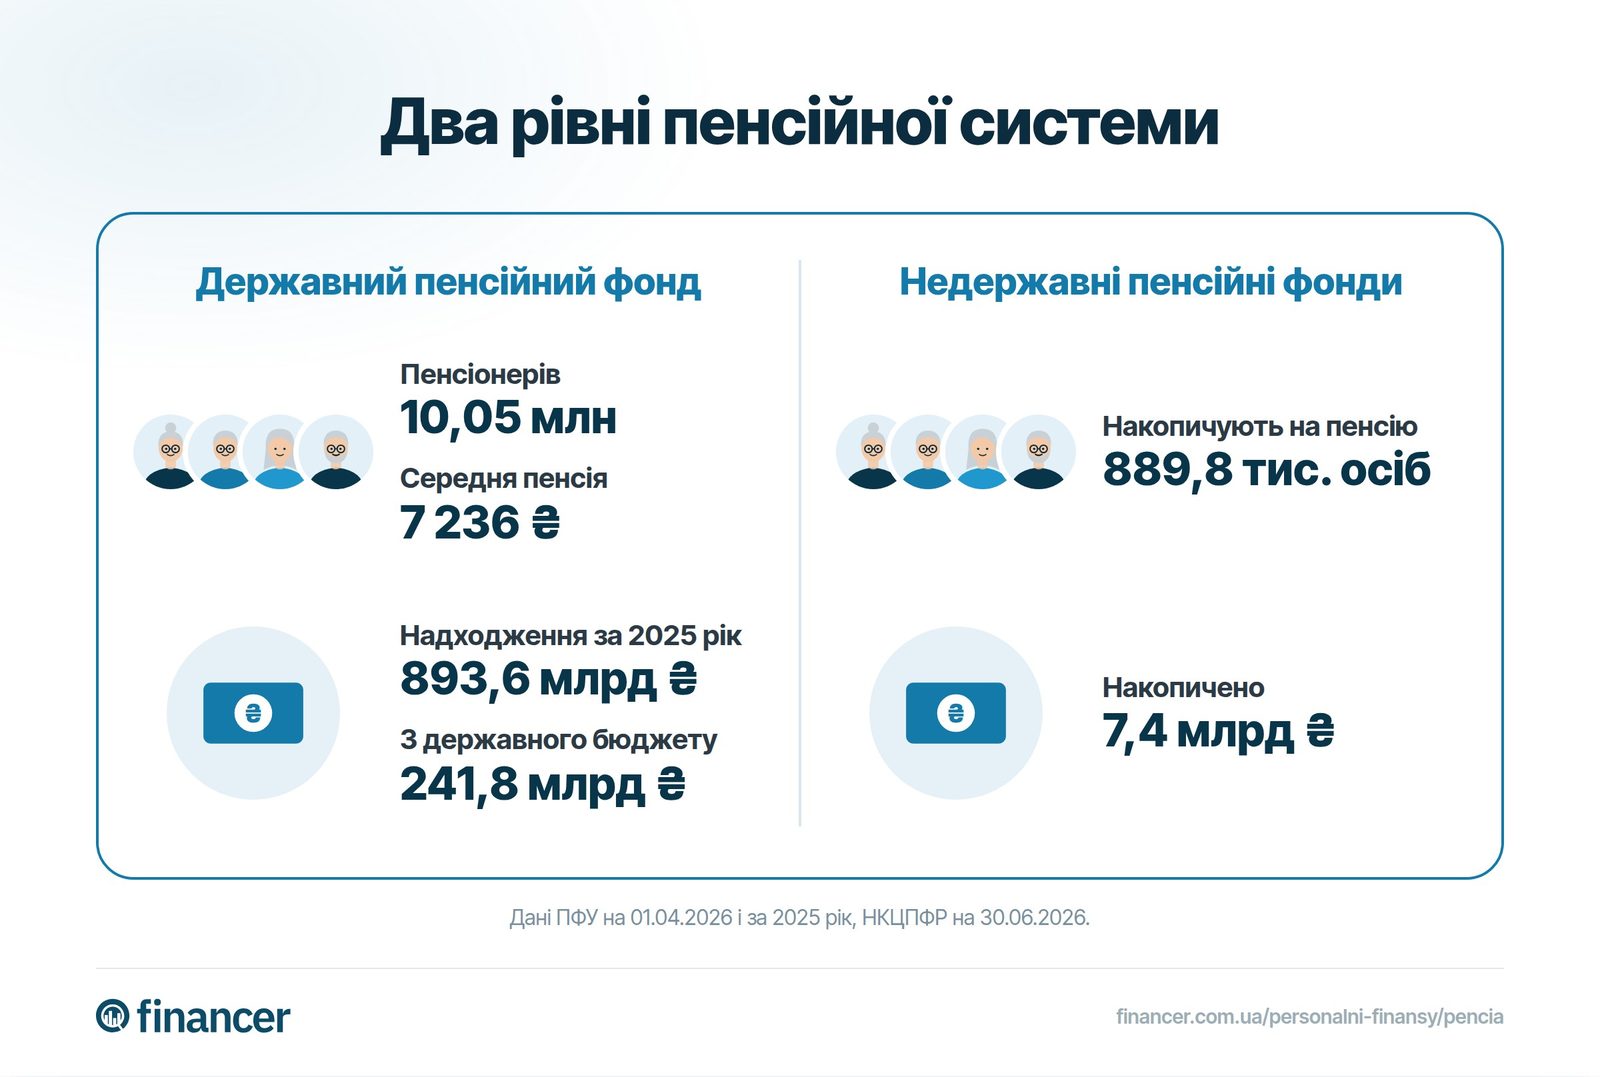
Середня пенсія в Україні станом на 2026 рік становить 7 236 ₴ на місяць, а мінімальна – 2 595 ₴. При цьому майже кожен четвертий пенсіонер отримує лише близько 3 500 ₴. Щоб не залежати виключно від державних виплат, варто зрозуміти, як працює пенсійна система, і почати заощаджувати на пенсію якомога раніше.
У цій статті ми розглянемо всі три рівні пенсійної системи України, актуальні розміри виплат та способи збільшити дохід на пенсії.
Кожна країна самостійно вирішує, яким чином формувати пенсійні фонди та виплачувати пенсії. Існують дві основні моделі пенсійного забезпечення:
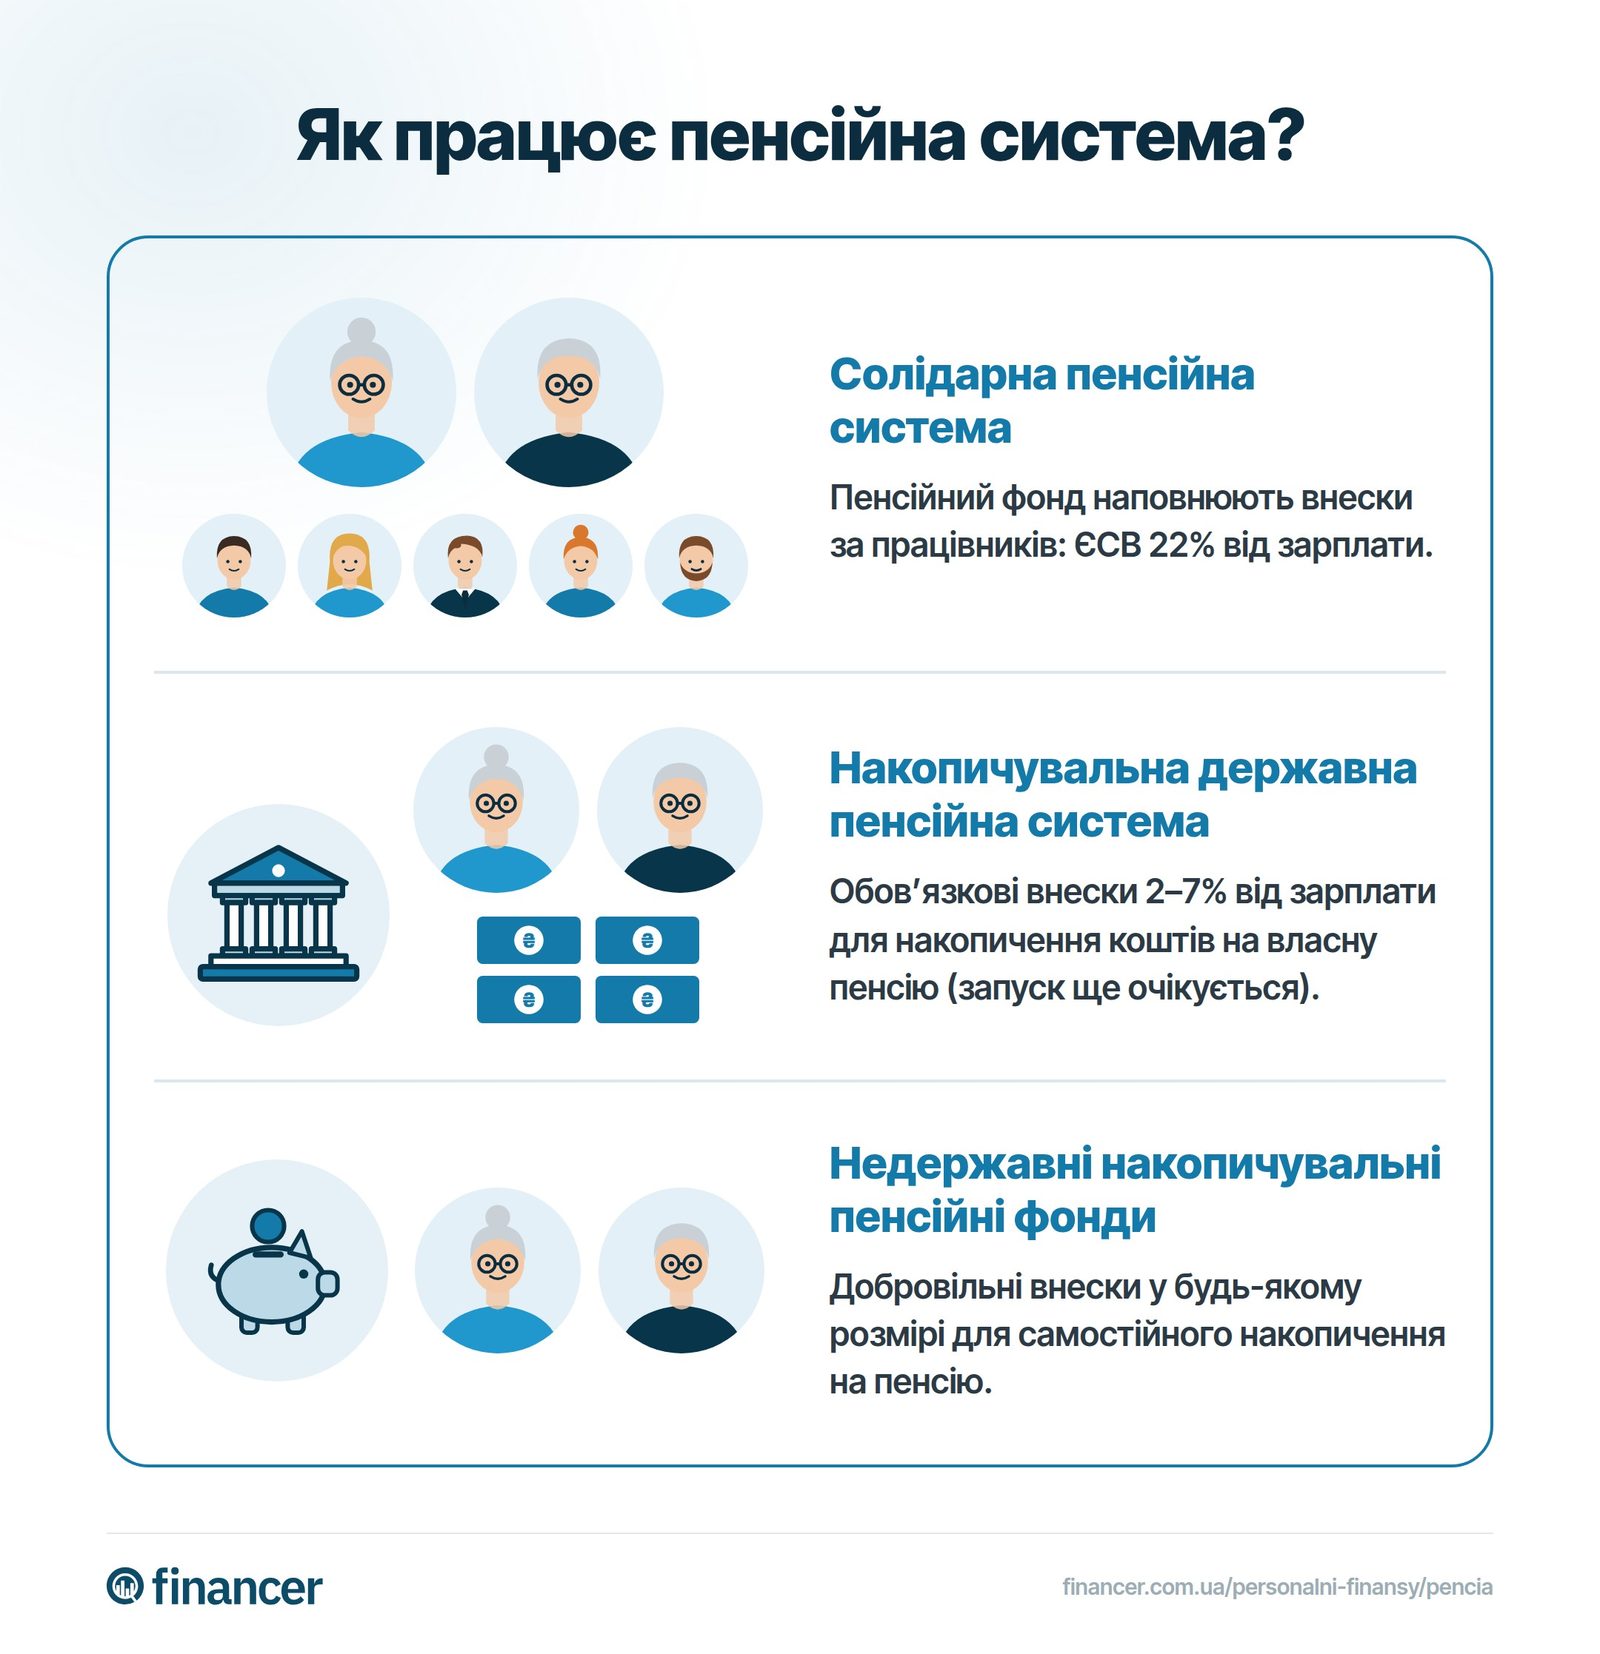
При солідарній системі Пенсійний фонд наповнюється обов'язковими внесками працюючих громадян і виплачує пенсії тим, хто має на це право.
Хто має право на пенсію за віком у 2026 році:
| Вік виходу на пенсію | Необхідний страховий стаж |
|---|---|
60 років | 33 роки і більше |
63 роки | від 23 до 33 років |
65 років | від 15 до 23 років |
Розмір майбутньої пенсії залежить від страхового стажу та розміру зарплати, з якої сплачувався ЄСВ. Формула розрахунку: коефіцієнт стажу множиться на середню зарплату працівника відносно середньої по країні.
Солідарна система стабільно працює, коли кількість працюючих значно перевищує кількість пенсіонерів. В Україні ця пропорція погіршується: на 10,05 млн пенсіонерів припадає все менше платників ЄСВ, що створює дефіцит Пенсійного фонду.
З 1 березня 2026 року пенсії в Україні проіндексовано на 12,1% – це більше, ніж рівень інфляції за попередній рік. Підвищення становить від 100 до 2 595 ₴ залежно від розміру пенсії.
Вікові надбавки до пенсії:
Мінімальна пенсія станом на 2026 рік становить 2 595 ₴. Для пенсіонерів від 65 років з повним страховим стажем мінімальна пенсія збільшена до 4 213 ₴.
З 1 квітня 2026 року працюючим пенсіонерам (їх 2,8 млн) автоматично перераховують пенсії з урахуванням оновленого стажу та заробітку. Середня пенсія працюючих пенсіонерів – 7 900 ₴.
Накопичувальна система відрізняється тим, що внески працездатних громадян не витрачаються на виплати іншим людям, а зберігаються на особистому рахунку до досягнення пенсійного віку.
Такий підхід дозволяє інвестувати зібрані кошти та отримувати прибуток, тобто не просто зберігати гроші від інфляції, а збільшувати пенсійні заощадження завдяки роботі складних відсотків.
У 2026 році уряд активно працює над запуском обов’язкового накопичувального рівня (другий рівень пенсійної системи). Система стосуватиметься всіх працюючих молодших за 55 років: частина внесків надходитиме на персональний накопичувальний рахунок, кошти на якому будуть особистою власністю та можуть успадковуватися.
Отримай найкращий особистий кредит за лічені хвилини за допомогою нашого порівняння. Всі пропозиції в одному місці - обирай.
Обирай кредитПісля пенсійної реформи пенсійна система України складається з трьох рівнів:
За збір коштів і виплату пенсій у солідарній системі відповідає Пенсійний фонд України. Основне джерело наповнення Фонду – єдиний соціальний внесок (ЄСВ).
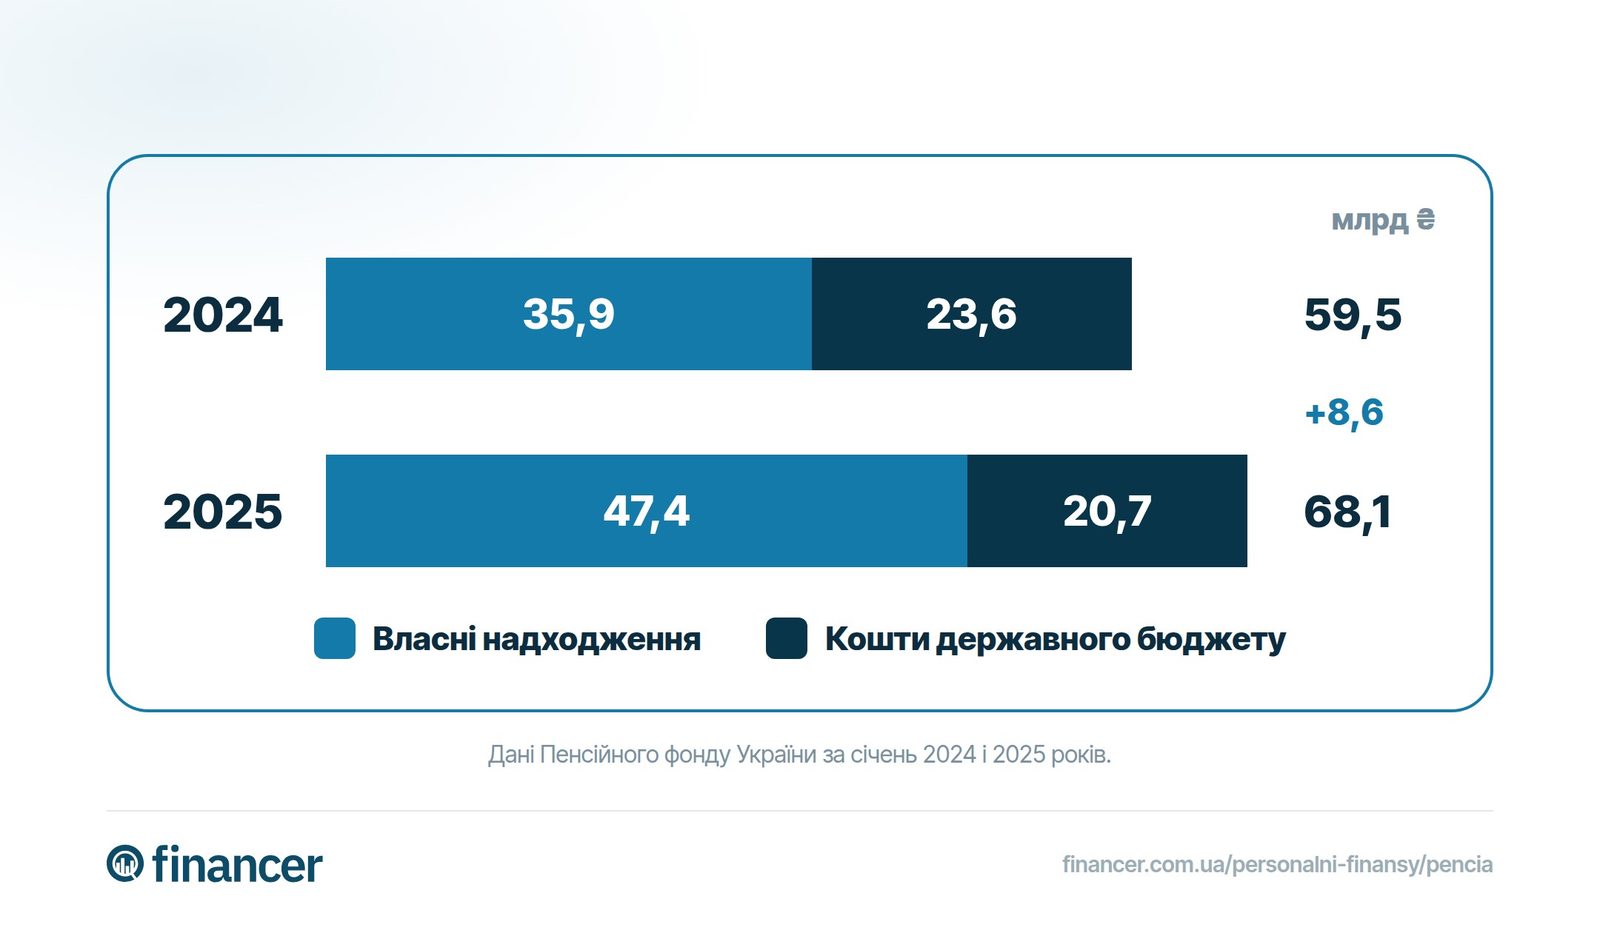
У бюджеті на 2026 рік на пенсійне забезпечення передбачено 1,27 трлн ₴ – це найбільша стаття соціальних видатків держави. Доходів Пенсійного фонду не вистачає на покриття всіх виплат, тому він дотується з державного бюджету.
Недержавний пенсійний фонд – це некомерційна організація, що залучає добровільні пенсійні внески громадян та інвестує їх у дозволені законом активи.
Дозволені інвестиції НПФ:
Перевага НПФ – робота складних відсотків. Навіть внесення 2–3% від доходу протягом 15–20 років може суттєво збільшити пенсійні заощадження.
Однак в умовах нестабільної економіки є ризики: інфляція може знецінити накопичення, а адміністративні витрати НПФ в Україні залишаються вищими, ніж в європейських країнах.
В економічно розвинутих країнах недержавне пенсійне забезпечення – основний спосіб накопичити на гідну старість. Ось які інструменти доступні в Україні:
Накопичувальне страхування життя поєднує заощадження з захистом: якщо людина втратить працездатність раніше визначеного строку, страхова компанія продовжує виплати за рахунок власних коштів.
Строковий депозит не принесе великого прибутку, але захистить заощадження від інфляції. Якщо регулярно відкладати гроші протягом 15–20 років, складні відсотки працюватимуть на вашу користь.
Для тих, хто готовий до більшого ризику, доступні інвестиції у фондовий ринок. Інвестиційні фонди та акції можуть приносити вищий прибуток, ніж депозити, але потребують фінансової грамотності.
Нерухомість залишається популярним способом накопичення в Україні. Вона не приносить великого прибутку відносно вкладених коштів, але такі інвестиції зрозумілі, доступні, і порівняно надійні. Орендна плата може стати стабільним джерелом пасивного доходу на пенсії.
Кожен може самостійно вплинути на розмір своєї майбутньої пенсії. Чим раніше почнете – тим ефективніше працюватимуть складні відсотки:
Чим раніше ви почнете заощаджувати – тим ефективніше працюватимуть на вас складні відсотки. Навіть 1–2% від доходу, відкладені сьогодні, здатні суттєво змінити ваше фінансове становище на пенсії.
Мінімальна пенсія станом на 2026 рік становить 2 595 ₴. Для пенсіонерів від 65 років з повним страховим стажем мінімальна пенсія збільшена до 4 213 ₴.
Пенсійний вік залежить від страхового стажу: у 60 років при стажі 33 роки і більше, у 63 роки при стажі від 23 до 33 років, у 65 років при стажі від 15 до 23 років. Якщо стаж менше 15 років, право на пенсію за віком не настає, але можна отримати соціальну допомогу.
Розмір пенсії залежить від страхового стажу та середньої зарплати, з якої сплачувався ЄСВ. Коефіцієнт стажу множиться на індивідуальний коефіцієнт заробітку. Середня пенсія в Україні після індексації у березні 2026 року становить 7 236 ₴.
Накопичувальна пенсія (другий рівень пенсійної системи) передбачає, що частина внесків зберігається на особистому рахунку працівника та інвестується для збільшення пенсійних заощаджень. Ці кошти є особистою власністю громадянина і можуть успадковуватися. Уряд планує запустити обов'язкову накопичувальну систему для працюючих молодших за 55 років.
Основні способи: збільшувати офіційний страховий стаж, відкрити рахунок у недержавному пенсійному фонді (НПФ), оформити накопичувальне страхування життя, відкладати на банківський депозит та інвестувати в активи (ОВДП, інвестиційні фонди, нерухомість).
Індексація пенсій в Україні відбувається щорічно 1 березня. Розмір підвищення розраховується за формулою: 50% зростання середньої зарплати плюс 50% рівня інфляції. У 2026 році пенсії проіндексовано на 12,1%, що становить від 100 до 2 595 ₴ залежно від розміру пенсії.
НПФ — це некомерційна організація, яка залучає добровільні пенсійні внески та інвестує їх у дозволені активи: державні облігації, банківські депозити, нерухомість, цінні метали. НПФ не може вкладати кошти у високоризикові активи (криптовалюти, форекс). Навіть внесення 300–500 ₴ щомісяця протягом 20 років може суттєво збільшити пенсійні заощадження завдяки складним відсоткам.
Маєте питання щодо цієї теми? Запитайте спільноту.
Пошту підтверджено: ваш коментар з'явиться після перевірки.
Термін дії посилання минув. Надішліть коментар ще раз.
Анонім
Фінансовий експерт · Financer
Порівняти найкращих кредиторів
від 0% річних
65 варіантів
Безкоштовно · Без впливу на кредитну історію
Дізнатися свою ставкуПорівняти найкращих кредиторів
від 0% річних
65 варіантів
7 хв читанняПерсональні фінанси
6 хв читанняПерсональні фінанси
5 хв читанняПерсональні фінанси
9 хв читанняПерсональні фінанси
13 хв читанняПерсональні фінанси
Приєднуйтесь до *Financer Stacks* - вашого щотижневого путівника з освоєння основ грошей, створення додаткового доходу та життя, де гроші працюють на вас.