А
Анонімний
Фінансовий експерт · Financer
Щомісяця гроші зникають з рахунку, а Ви не розумієте, куди саме вони пішли? Це знайома ситуація для більшості українців. Уміння контролювати витрати та економити гроші — це навичка, яку можна розвинути незалежно від рівня доходу. У цьому гайді розберемо види витрат, методи планування бюджету та практичні поради, які допоможуть зберегти від 20% до 30% щомісячного доходу.
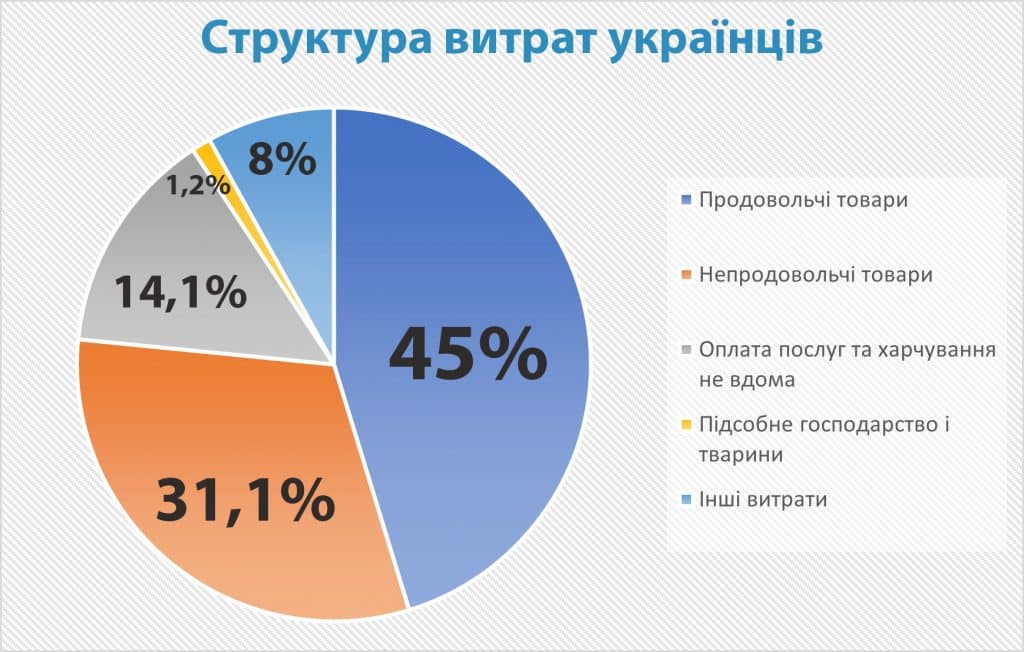
Перш ніж контролювати витрати, потрібно розуміти їхню структуру. Всі особисті витрати поділяються на кілька категорій за різними ознаками.
Першочергові (обов'язкові): витрати, без яких неможливо нормально існувати: харчування, житло, комунальні послуги, лікування, транспорт на роботу.
Вторинні (бажані): розваги, подорожі, ресторани, нові гаджети, підписки на стрімінгові сервіси. Без них можна прожити, але вони покращують якість життя.
Постійні: повторюються щомісяця приблизно в однаковому розмірі: оренда, комунальні, інтернет, страхування, платежі за кредитами.
Змінні: змінюються від місяця до місяця: продукти, одяг, розваги, подарунки, непередбачені ремонти.
Одна з найпопулярніших систем планування витрат в усьому світі вважається правило 50/30/20, яке допомагає розподілити дохід на три категорії:
50%: необхідне: оренда або іпотека, комунальні послуги, продукти, транспорт, мінімальні платежі за кредитами.
30%: бажане: розваги, кафе, хобі, одяг понад необхідний мінімум, підписки.
20%: заощадження та борги: фінансова подушка, інвестиції, дострокове погашення кредитів.
Для України з інфляцією близько 8,6% річних ці пропорції можна адаптувати: 60/20/20 або навіть 70/20/10, якщо дохід невеликий.
Навіть якщо раніше Ви ніколи не вели бюджет, почати можна за один вечір.
Запишіть всі джерела доходу
Зарплата, підробітки, кешбек, відсотки за депозитом. Врахуйте все. Це Ваша стартова сума на місяць.
Зафіксуйте обов'язкові витрати
Оренда, комунальні, інтернет, транспорт, мінімальні платежі за кредитами. Ці суми не змінюються. Їх легко порахувати.
Визначте суму на заощадження
Відкладіть хоча б 10% відразу після отримання зарплати. Це правило «заплати собі першому» — найефективніший спосіб накопичення.
Розподіліть залишок
Те, що залишилось — Ваш бюджет на їжу, побут та розваги. Поділіть його на 4 тижні і намагайтесь не перевищувати тижневий ліміт.
Записуйте кожну витрату протягом місяця
Використовуйте банківський додаток (monobank автоматично категоризує витрати) або блокнот. Головне — не пропускати жодної покупки.
Економія — це не відмова від усього, а усвідомлені рішення. Можна економити гроші на продуктах, транспорті та побуті без суттєвого зниження якості життя. Ось перевірені способи:
Сучасні технології значно спрощують ведення бюджету. Ось найпопулярніші інструменти серед українців:
monobank: автоматична категоризація витрат, статистика за місяць, банки-скарбнички для накопичень. Безкоштовно.
Wallet by BudgetBakers: детальна аналітика, планування бюджету, синхронізація з банками. Базова версія безкоштовна.
Google Sheets: для тих, хто любить повний контроль. Створіть таблицю з категоріями та заповнюйте щодня.
1Money: українська розробка для обліку фінансів з можливістю вести кілька рахунків одночасно.
Отримай найкращий особистий кредит за лічені хвилини за допомогою нашого порівняння. Всі пропозиції в одному місці - обирай.
Обирай кредитНавіть із найкращими намірами можна припуститися помилок, які зведуть економію нанівець:
Коли Ви навчились контролювати витрати та відкладати гроші, постає питання: що з ними робити? Просто тримати під подушкою означає втрачати через інфляцію.
Фінансова подушка (перший пріоритет): накопичте суму, що покриває 3-6 місяців обов'язкових витрат. Тримайте на депозиті з можливістю зняття. Під час воєнного стану ФГВФО гарантує повне покриття вкладів у банках.
Депозити: українські банки пропонують ставки 14-17% річних у гривні. При інфляції близько 8,6% це дає реальну дохідність 5-8% після відрахування інфляції.
Інвестиції: після створення подушки безпеки можна розглянути ОВДП (облігації внутрішньої державної позики), які дають 15-17% річних з мінімальним ризиком. ОВДП можна придбати через онлайн-банкінг ПриватБанку або Ощадбанку.
Не те скільки Ви заробляєте визначає Вашу фінансову свободу, а те, скільки Ви зберігаєте та інвестуєте.
Почніть із записування всіх витрат, це допоможе побачити, куди йдуть гроші. Потім використовуйте правило 48 годин (чекайте 2 дні перед незапланованими покупками), готуйте їжу вдома, відмовтесь від непотрібних підписок і складайте список покупок перед походом у магазин.
Постійні витрати, це платежі, які повторюються щомісяця приблизно в однаковому розмірі: оренда житла, комунальні послуги, інтернет та мобільний зв'язок, страхування, платежі за кредитами, транспорт на роботу.
Ведіть облік доходів і витрат, відкладайте хоча б 10% з кожної зарплати відразу після отримання, створіть фінансову подушку на 3-6 місяців обов'язкових витрат, уникайте непотрібних боргів та інвестуйте заощадження (депозити, ОВДП).
Якщо Ваші щомісячні витрати перевищують доходи, це сигнал про фінансову кризу. Потрібно терміново переглянути бюджет: скоротити вторинні витрати, шукати додаткові джерела доходу і не брати нових кредитів. Використовуйте правило 50/30/20 для балансування бюджету.
Оптимально відкладати 20% доходу, але якщо зарплата невелика, починайте з 5-10%. Навіть 500 ₴ на місяць за рік перетворяться на 6 000 ₴. Головне, сформувати звичку регулярних заощаджень і поступово збільшувати суму.
Фінансові експерти рекомендують відкладати мінімум 10-20% від кожного доходу. Якщо зарплата невелика, почніть із 5%, це приблизно 500-1 000 ₴ при середній зарплаті. Важливіше не сума, а регулярність: краще відкладати 500 ₴ щомісяця, ніж великі суми раз на півроку.
Застосовуйте правило 48 годин: перед кожною незапланованою покупкою чекайте два дні. Відпишіться від рекламних розсилок магазинів, видаліть додатки для шопінгу з телефону. Платіть готівкою замість карткою, бо фізична передача грошей краще відчувається. Визначте конкретну фінансову ціль, це мотивує утриматися від непотрібних покупок.
Маєте питання щодо цієї теми? Запитайте спільноту.
Пошту підтверджено. Ваш коментар з'явиться після перевірки.
Термін дії посилання минув. Опублікуйте коментар ще раз.
Анонімний
Фінансовий експерт · Financer
Порівняти найкращих кредиторів
від 0% річних
65 варіантів
Безкоштовно · Без впливу на кредитну історію
Дивитися мою ставкуПорівняти найкращих кредиторів
від 0% річних
65 варіантів
8 хв читанняПерсональні фінанси
7 хв читанняПерсональні фінанси
7 хв читанняПерсональні фінанси
8 хв читанняПерсональні фінанси
7 хв читанняПерсональні фінанси
Приєднуйтесь до *Financer Stacks* - вашого щотижневого путівника з освоєння основ грошей, створення додаткового доходу та життя, де гроші працюють на вас.