А
Анонім
Фінансовий експерт · Financer
Хочете, щоб у вас завжди були гроші? Для цього не потрібні магічні ритуали чи талісмани в гаманці. Достатньо дотримуватися перевірених правил фінансової поведінки, які допоможуть навчитися економити гроші та створити стабільну фінансову базу.
Фінансова грамотність в Україні залишається на низькому рівні: за даними досліджень, лише кожен третій українець веде облік своїх витрат. Результат передбачуваний: борги, життя від зарплати до зарплати та постійний стрес через гроші. Якщо ви хочете дізнатися, як заощаджувати гроші та як навчитися економити гроші навіть при невеликих доходах, ці 10 правил допоможуть змінити ситуацію.
Гроші люблять рахунок. Регулярний моніторинг витрат допомагає скоротити непотрібні витрати на 15-20%. Це не означає, що потрібно записувати кожну копійку, але основні статті витрат мають бути під контролем.
Почніть з простого: протягом місяця фіксуйте всі витрати за категоріями (житло, їжа, транспорт, розваги). Вже через 30 днів ви побачите, куди насправді йдуть ваші гроші. Для цього можна використовувати програми для ведення домашньої бухгалтерії або навіть звичайну таблицю в телефоні.
Люди втрачають приблизно 10-15% доходу на приховані платежі та непомічені списання: забуті підписки, зайві банківські комісії, імпульсивні покупки.
Це головне правило фінансової поведінки. Які б не були ваші доходи, потрібно планувати витрати так, щоб залишалася сума для заощаджень.
Популярна формула розподілу бюджету 50/30/20:
При середній зарплаті в Україні близько 30 000 ₴ це означає приблизно 6 000 ₴ щомісяця на заощадження. Навіть якщо дохід менший, важливо знати, як відкладати гроші з зарплати: намагайтесь відкладати хоча б 10% з кожного надходження одразу, до будь-яких інших витрат.
Детальніше про управління сімейним бюджетом читайте в нашому окремому гайді.
Фінансова подушка розміром 3-6 місячних витрат захищає від несподіваних ситуацій: втрати роботи, хвороби, термінового ремонту. В умовах воєнного часу в Україні цей резерв набуває особливого значення.
Як сформувати фінансову подушку:
Наприклад, якщо щомісячні витрати вашої родини складають 25 000 ₴, мінімальна подушка має бути 75 000 ₴. При відкладанні 3 000 ₴ на місяць ви сформуєте її за 2 роки.
Розумна економія стосується скорочення зайвих, а не потрібних витрат. Не потрібно відмовляти собі у всьому, але важливо усвідомлено підходити до кожної покупки.
Де можна заощадити без втрати якості життя:
Докладніше про те, як навчитись економити гроші, читайте в нашому спеціальному матеріалі.
Отримай найкращий особистий кредит за лічені хвилини за допомогою нашого порівняння. Всі пропозиції в одному місці - обирай.
Обирай кредитКупуючи речі в кредит, ви фактично орендуєте чужі гроші та платите за їх використання. В Україні річна процентна ставка за споживчими кредитами сягає десятків відсотків, тому кожна позичена гривня може коштувати значно дорожче.
Перед тим як взяти кредит, задайте собі питання:
Кредит виправданий для великих цілей (житло, освіта, бізнес), але не для імпульсивних покупок. Якщо ви все ж берете кредит, завжди порівнюйте пропозиції різних кредиторів, щоб знайти найнижчу ставку.
Вже маєте борги? Дізнайтесь, як вилізти з кредитних боргів ефективно та без паніки.
Tільки пасивний дохід може зробити вас по-справжньому фінансово незалежними. Це гроші, які надходять без вашої щоденної участі.
Доступні варіанти пасивного доходу в Україні:
Почніть з малого: навіть 1 000 ₴ на депозиті краще, ніж 1 000 ₴ під подушкою, де вони щомісяця знецінюються через інфляцію.
Активи приносять дохід, пасиви потребують витрат. Це ключова різниця, яку мають розуміти всі, хто хоче заощаджувати гроші.
Приклади активів:
Приклади пасивів:
Це не означає, що потрібно відмовитись від усіх пасивів. Але спочатку створіть активи, доходи від яких дозволять утримувати пасиви. Детальніше про інвестиції в нерухомість та інші активи.
Страхування допомагає управляти фінансовими ризиками. Одна непередбачувана подія може знищити заощадження, які ви збирали роками.
Основні види страхування, які варто розглянути:
Вартість страхування зазвичай складає 1-5% від суми покриття. Це мінімальна інвестиція, яка може врятувати вашу фінансову подушку у разі непередбачуваних обставин.
Абстрактна мрія «хочу бути багатим» не працює. Працюють конкретні фінансові цілі з чіткими сумами та термінами.
Як правильно ставити фінансові цілі:
Приклад: Ціль — 120 000 ₴ за рік. Розбиваємо: 10 000 ₴ на місяць, або приблизно 2 300 ₴ на тиждень. Раптом мета стає набагато реальнішою та зрозумілішою.
Відстежуйте прогрес щомісяця. Навіть маленькі успіхи мотивують рухатися далі.
Персональний бюджет це ваш найголовніший фінансовий інструмент. Він допомагає зрозуміти, скільки грошей потрібно на життя, і яку суму можна заощадити.
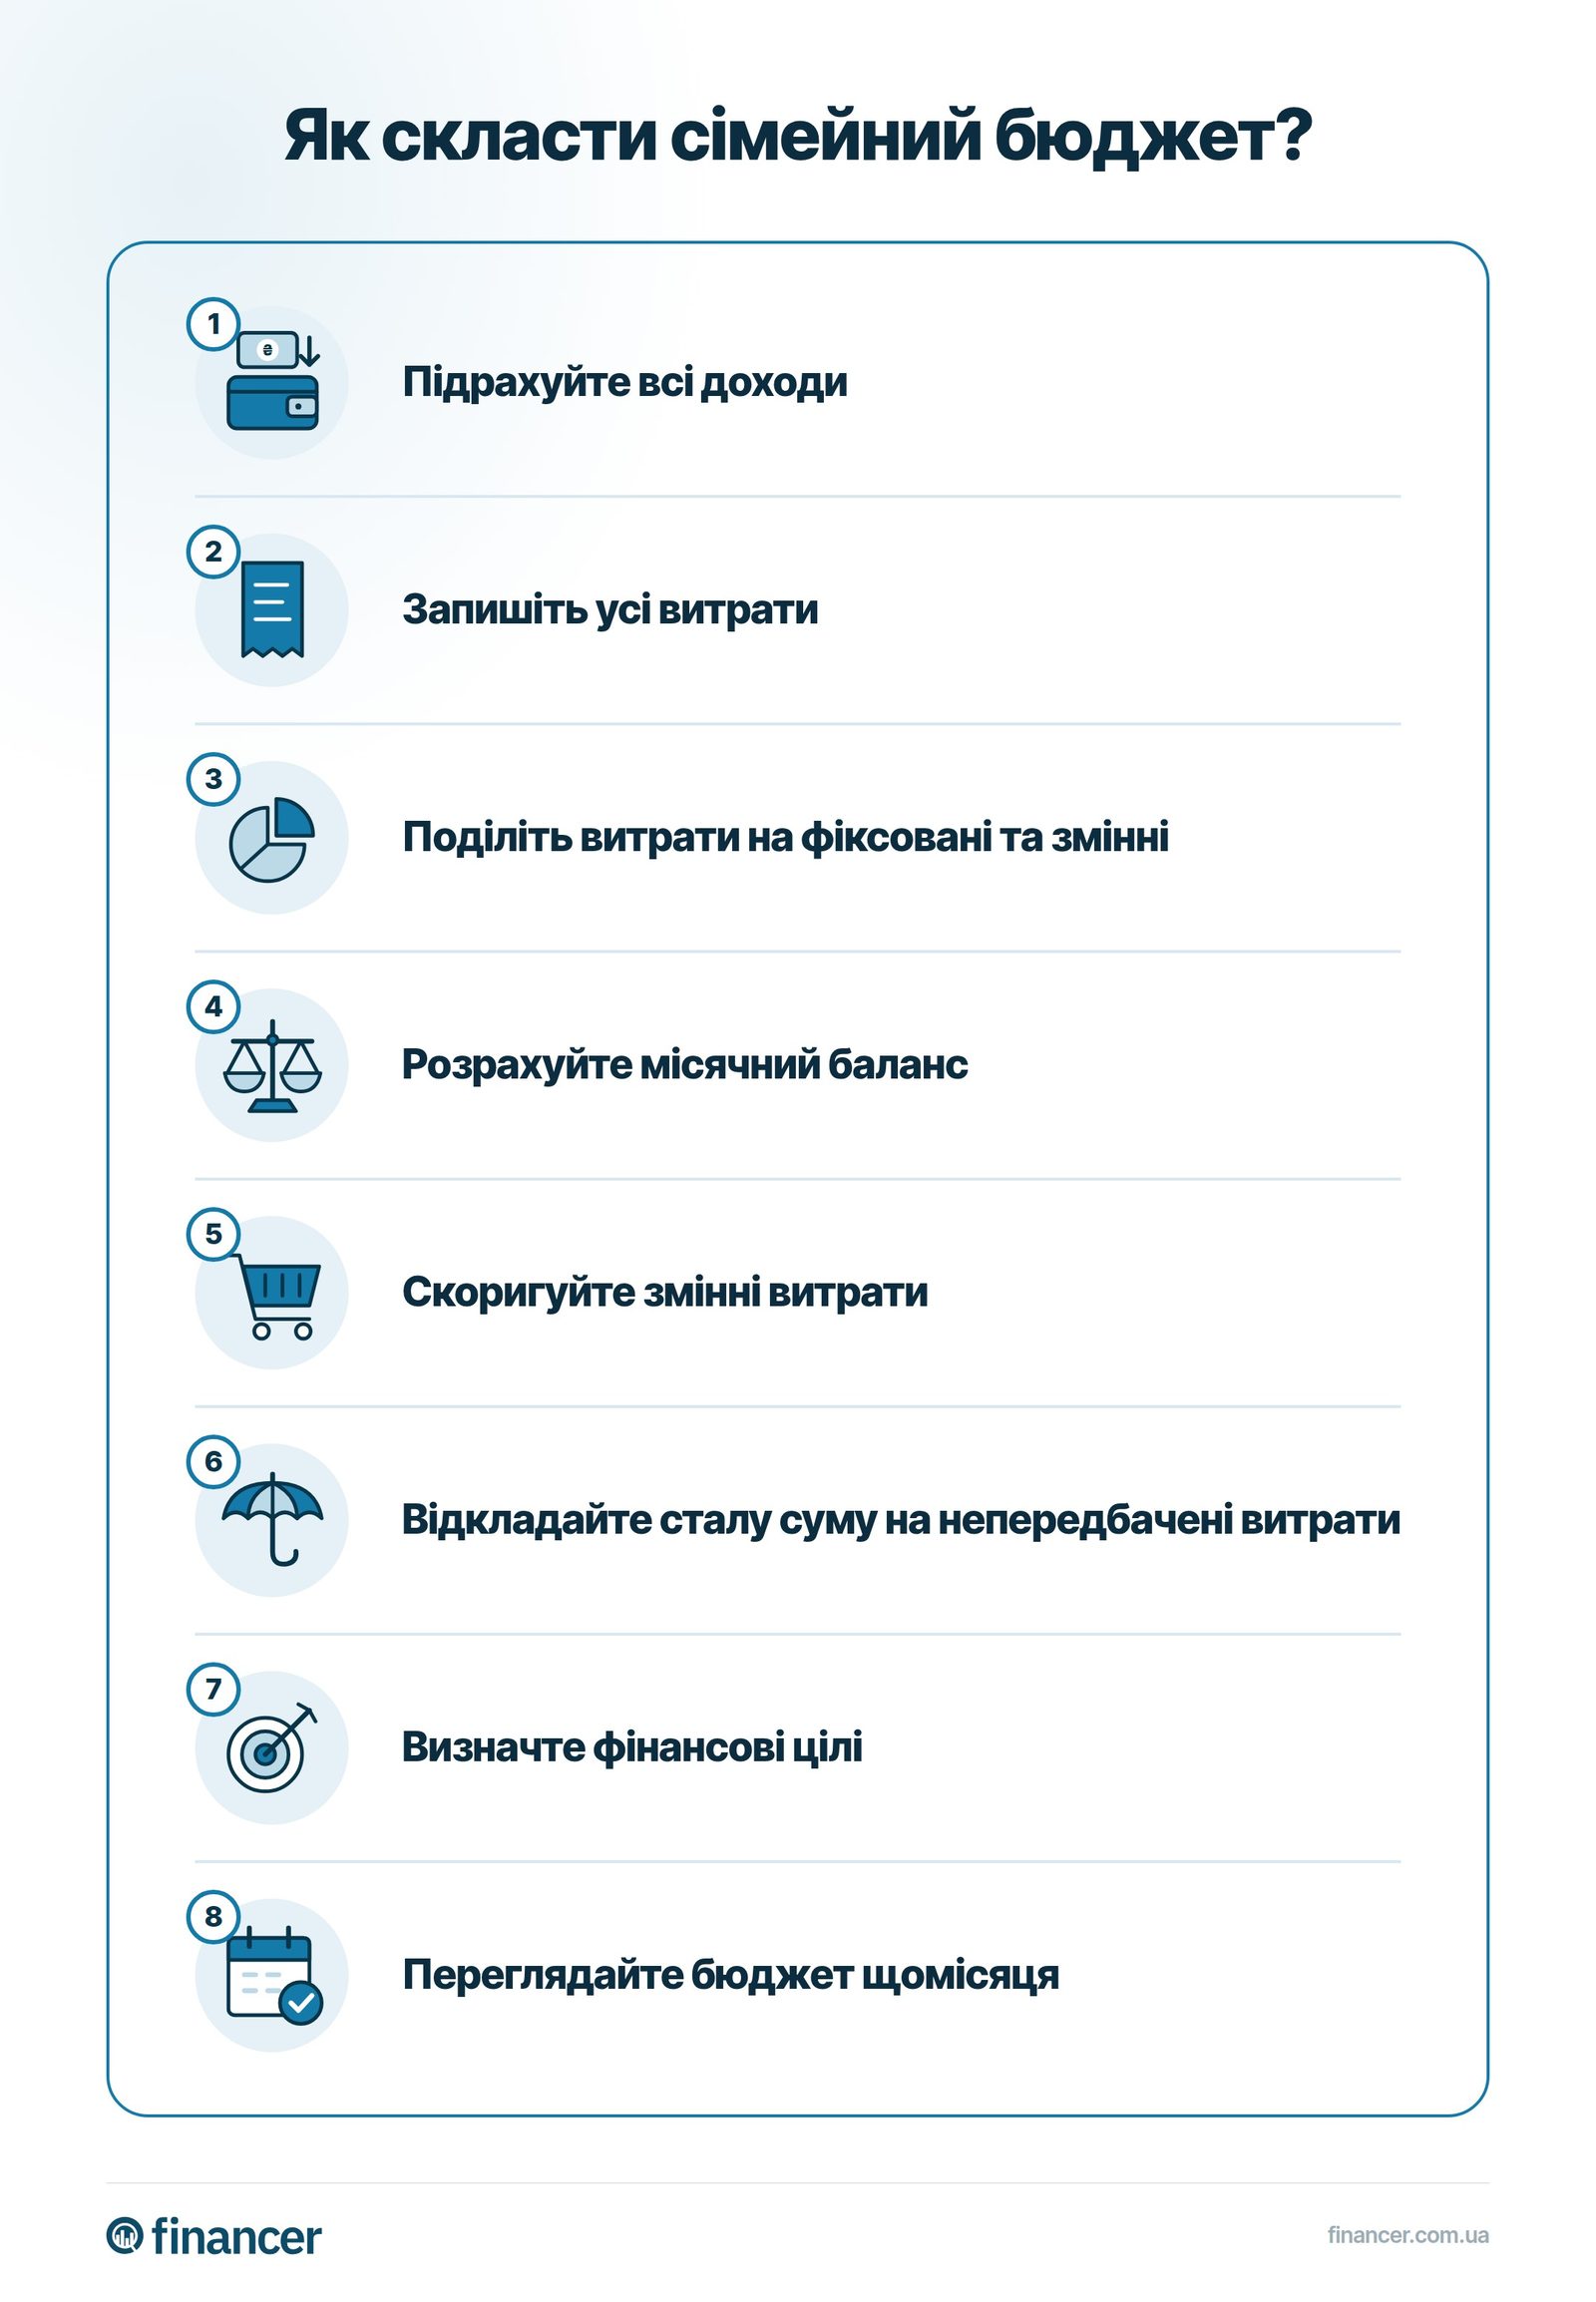
Простий алгоритм бюджетування:
Ощадні депозити в Україні зараз пропонують привабливі умови: ставки 13-16% річних у гривні. Але не кладіть усі гроші на довгостроковий депозит. Частину фінансової подушки тримайте на вкладі до запитання, щоб мати швидкий доступ до коштів.
Головне правило: з кожної зарплати одразу відкладайте визначену суму, і лише потім формуйте бюджет з тих грошей, що залишилися.
Оптимально відкладати 10-20% від кожного доходу. Якщо це поки складно, почніть хоча б з 5% і поступово збільшуйте суму. Головне — робити це регулярно та автоматично.
Фінансова подушка має покривати 3-6 місяців ваших витрат. Наприклад, якщо щомісячні витрати родини 25 000 ₴, мінімальна подушка — 75 000 ₴. В умовах невизначеності краще орієнтуватися на 6 місяців.
Комбінуйте інструменти: частину тримайте на депозиті до запитання (швидкий доступ), частину на строковому депозиті під 13-16% річних, а для довгострокових цілей розгляньте військові ОВДП (14-17% річних, звільнені від податків). Не тримайте всі гроші готівкою, бо інфляція їх знецінює.
Почніть з обліку витрат, бо навіть при невеликому доході знаходяться зайві витрати. Скасуйте непотрібні підписки, порівнюйте ціни, складайте список покупок перед магазином. Навіть 500 ₴ на місяць — це вже 6 000 ₴ на рік.
Зазвичай ні. Якщо річ не є терміновою необхідністю, краще накопичити на неї за 2-3 місяці. Переплата за кредитом може складати 20-50% вартості товару. Виняток — розстрочка 0% без прихованих комісій.
Популярне правило 50/30/20: 50% доходу спрямовуйте на обов'язкові витрати (житло, їжа, комунальні), 30% на особисті бажання (розваги, одяг), 20% на заощадження та погашення боргів. При середній зарплаті 20 000 ₴ це означає мінімум 4 000 ₴ щомісяця на заощадження.
Налаштуйте автоматичний переказ частини зарплати на окремий рахунок одразу після надходження. Ведіть облік витрат, відмовтесь від імпульсивних покупок та регулярно переглядайте підписки й комісії. Заощадження зберігайте на депозиті або в ОВДП, щоб вони працювали, а не знецінювались.
Маєте питання щодо цієї теми? Запитайте спільноту.
Пошту підтверджено: ваш коментар з'явиться після перевірки.
Термін дії посилання минув. Надішліть коментар ще раз.
Анонім
Фінансовий експерт · Financer
Порівняти найкращих кредиторів
від 0% річних
65 варіантів
Безкоштовно · Без впливу на кредитну історію
Дізнатися свою ставкуПорівняти найкращих кредиторів
від 0% річних
65 варіантів
9 хв читанняПерсональні фінанси
8 хв читанняПерсональні фінанси
6 хв читанняПерсональні фінанси
8 хв читанняПерсональні фінанси
8 хв читанняПерсональні фінанси
Приєднуйтесь до *Financer Stacks* - вашого щотижневого путівника з освоєння основ грошей, створення додаткового доходу та життя, де гроші працюють на вас.