А
Анонім
Фінансовий експерт · Financer
Фінансові цілі завжди потребують грошей, а їх заробіток чи накопичення займає певний час. Фінансове планування допомагає врахувати всі аспекти, пов’язані з досягненням фінансових цілей, та забезпечує ефективне управління доходами і витратами.
Фінансове планування – це процес аналізу поточного фінансового стану та створення плану дій для управління доходами і витратами. Головна мета – досягнення конкретних фінансових цілей.
Перший крок до фінансової стабільності – чітке визначення цілей. Людина, яка знає, що хоче отримати, краще організовує свої дії і раціонально використовує ресурси.
Кожна людина може мати не одну, а багато фінансових цілей. Вони бувають пов’язаними між собою, або є проміжними сходинками однієї мети. Інколи вони можуть заважати одна одній, якщо людина хоче реалізувати одразу декілька мрій в певний проміжок часу.
Важливою задачею фінансового планування є визначення пріоритетності різних цілей, розподілення їх за важливістю та строками.
Перед тим як складати фінансовий план, важливо оцінити активи, пасиви, доходи та витрати.
Спочатку складається перелік так званих «активів» та «пасивів». Простими словами – потрібно записати, які матеріальні цінності є у власності, та всі боргові зобов'язання.
Складіть список своїх активів (нерухомість, авто, депозити) та боргових зобов'язань (кредити, позики).
Нижче наведено зразок фінансового плану для аналізу власного фінансового стану:
| Активи | Вартість | Пасиви | Сума боргу |
|---|---|---|---|
Квартира | 2 500 000 грн | Іпотека | 1 200 000 грн |
Автомобіль | 750 000 грн | Кредит на авто | 350 000 грн |
Ощадний депозит | 150 000 грн | Споживчий кредит | 45 000 грн |
ОВДП | 100 000 грн | Позика у родичів | 20 000 грн |
Готівкові кошти | 30 000 грн | Кредитний ліміт | 15 000 грн |
Всього: | 3 530 000 грн | Всього боргів: | 1 630 000 грн |
Чисті активи: | +1 900 000 грн |
Фінансове планування на довгий термін неможливе без оцінки доходів і складання бюджету на місяць. Для початку можна зберігати чеки і фіксувати всі витрати хоча б протягом одного чи двох місяців. Це допоможе зрозуміти, куди діваються гроші, скільки їх потрібно, на чому можна заощадити, а на чому ні.
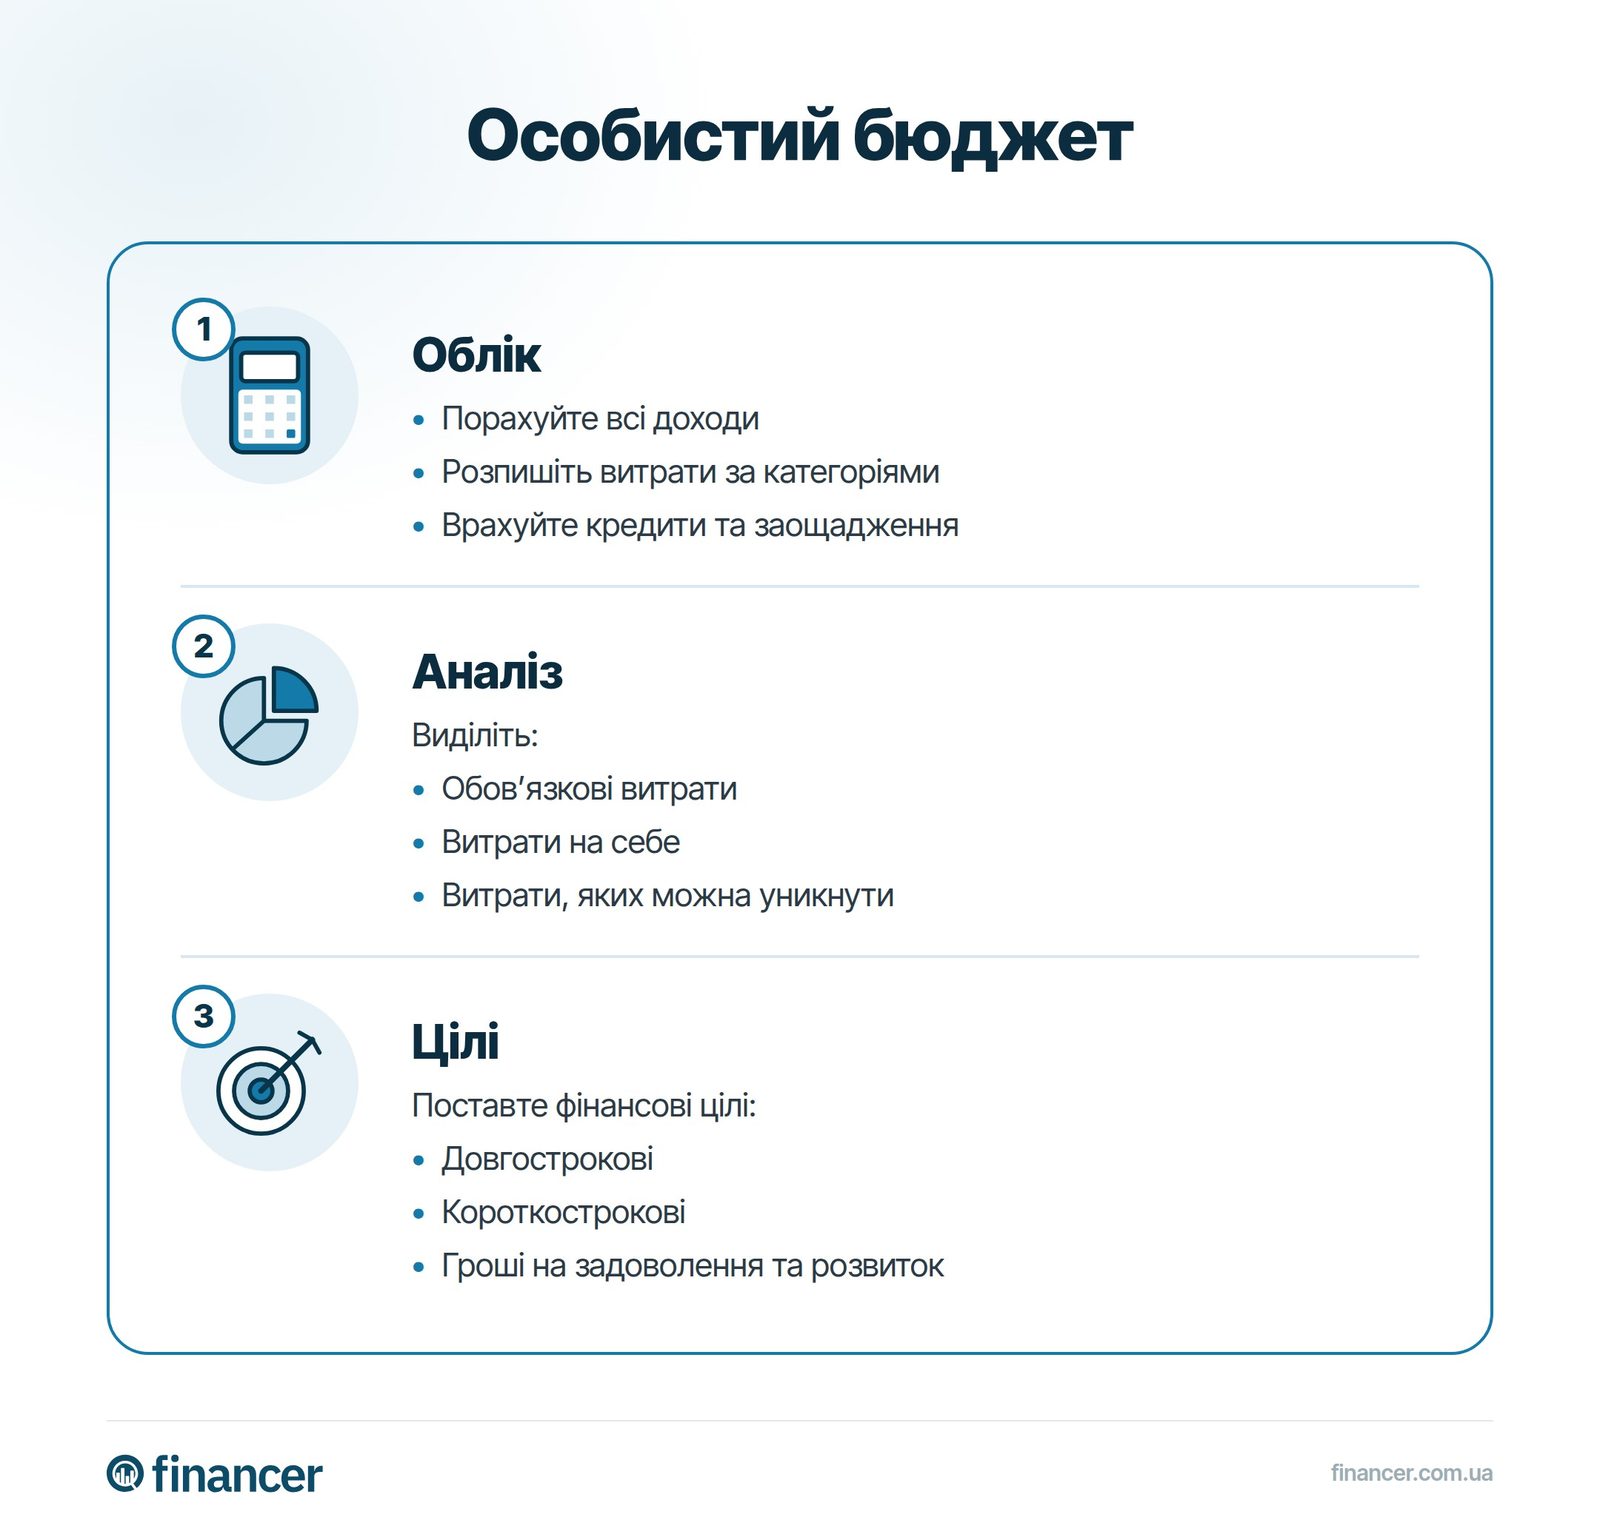
Крім матеріальних активів, важливо оцінити свої знання, навички та кар’єрні перспективи, адже вони можуть стати ключем до фінансового зростання.
Фінансовий план повинен бути додатком до чітко визначених фінансових цілей. Він деталізує способи накопичення грошей, які забезпечать зростання активів та убезпечать членів сім’ї на випадок непередбачуваних ситуацій.
Фінплан виглядає, як набір таблиць, в які записані всі заплановані доходи і витрати з джерелами їх фінансування. До плану включають все, що пов'язане з заробітками, прибутками, покупками, платежами, кредитами та заощадженнями.
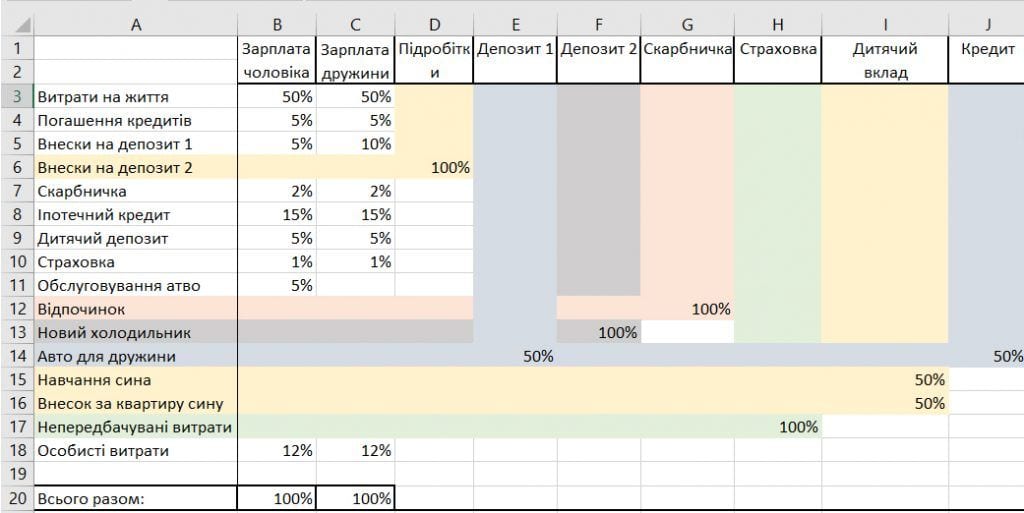
Недосконалий фінансовий план не допоможе досягти намічених цілей і навіть може призвести до погіршення ситуації. Тому необхідно уважно віднестись до фінансового планування, або звернутись за послугами до фінансового консультанта.
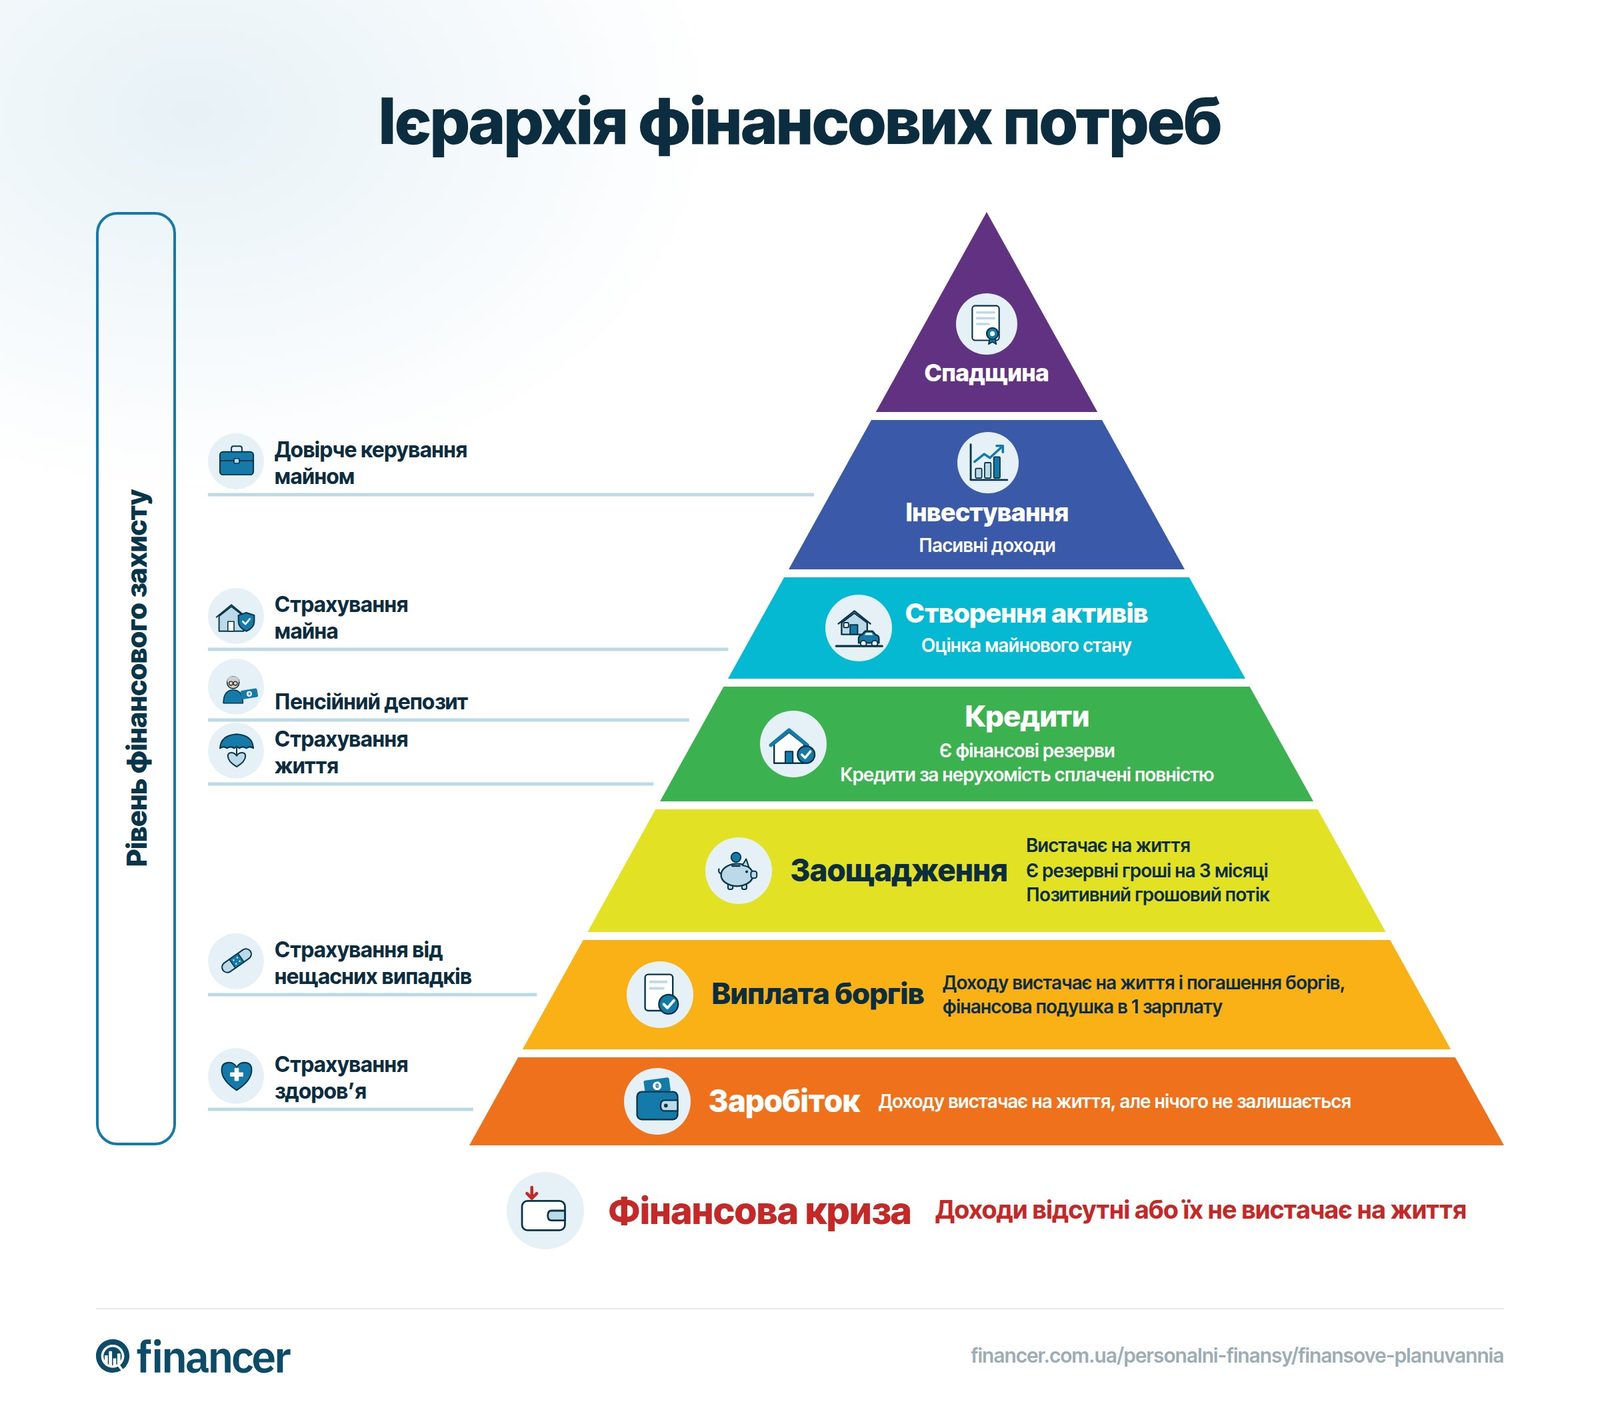
1. Сімейний (особистий) бюджет – контроль витрат і доходів.
Добре продуманий персональний або сімейний бюджет допомагає контролювати витрати і уникати необов’язкових видатків. Він є дуже корисним інструментом самоконтролю, який сприяє швидкому руху до мети. Завдяки чіткому бюджету можна управляти заробітками, витратами, планувати запозичення, заощадження та інвестиції.
2. Управління грошовими потоками - планування та оптимізація витрат.
Аналіз персонального (сімейного) бюджету показує, скільки грошей людина заробляє та витрачає, скільки заощаджує чи інвестує, які суми йдуть на обслуговування та погашення боргів. Такий рух грошей називають грошовими потоками.
Інколи на термінові або заплановані покупки не вистачає грошей. Така ситуація може виникнути, якщо затримують зарплату, або неможливо достроково зняти гроші з депозиту. Важливо також планувати, які суми та на який строк допустимо позичити.
3. Фінансування значних подій– створення накопичень або вибір альтернативних фінансових рішень.
Будь-які великі покупки чи інші значні події, які потребують грошових витрат, можуть бути фінансовими цілями. Приклади таких подій – поїздка на відпочинок, подорож, святкування ювілею, весілля, придбання нового авто або будинку.
Щоб через рік поїхати подорожувати, або через 2 роки відсвяткувати ювілей, можна відкрити ощадний депозит і відкладати частину доходу щомісяця. Така стратегія допомагає без зусиль накопичити необхідну суму і уникнути зайвих кредитів.
4. Управління ризиками: страхування та фінансовий резерв.
Ризиками називають незалежні від людей зовнішні обставини, які можуть вплинути на наше життя та здоров'я, погіршити наш добробут. Наслідки деяких ризиків можна зменшити або частково передати страховикам.
Наприклад, фінансова подушка допоможе спокійно пережити звільнення і знайти нову роботу. Від втрати заощаджень можна вберегтись, якщо розміщувати гроші в найнадійніших банках. Під час воєнного стану ФГВФО гарантує повне відшкодування вкладів без обмеження суми. Після завершення воєнного стану гарантована сума становитиме не менше 600 000 грн на одного вкладника в одному банку.
Якщо придбати страховий поліс у надійної компанії, частину фінансових втрат від страхових випадків можна компенсувати.
5. Інвестиції та заощадження: стратегія накопичення капіталу.
Сімейний бюджет визначає розмір щомісячних витрат, і всі надходження, які не використовуються для фінансування негайних потреб, краще спрямовувати на створення заощаджень або інвестувати. У 2026 році в Україні доступні такі інструменти:
Важливо враховувати інфляцію: за прогнозом НБУ у 2026 році вона становитиме близько 9,4%, тому заощадження без інвестування втрачають купівельну спроможність. Банківські депозити з поточними ставками не перекривають інфляцію, тому для збереження вартості грошей варто розглядати ОВДП або диверсифікований портфель.
6. Пенсійні накопичення: забезпечення фінансової стабільності в майбутньому.
Щоб зберегти достойний рівень життя після виходу на пенсію, додаткові накопичення є необхідними. Державна пенсія в Україні часто не покриває навіть базових потреб, тому варто починати накопичувати якнайраніше.
| Рік | Основні фінансові цілі | Дії |
|---|---|---|
1-й | Створення фінансової подушки (3–6 місяців витрат) | Заощаджувати 10–20% доходу щомісяця |
2-й | Закриття споживчих кредитів | Додаткові виплати по боргах, починаючи з найдорожчих |
3-й | Початок інвестування | ОВДП, депозити, розгляд цінних паперів |
4-й | Купівля авто або нерухомості | Додаткові джерела доходу + накопичення |
5-й | Пасивний дохід або власна справа | Диверсифікація активів та доходів |
Отримай найкращий особистий кредит за лічені хвилини за допомогою нашого порівняння. Всі пропозиції в одному місці - обирай.
Обирай кредитДо будь-якої цілі можна прийти різними шляхами, тому важливо розглядати альтернативи і оцінювати ризики. Щоб фінансове планування життя було дієвим, дотримуйтесь перевірених правил.
Сучасні технології значно спрощують управління особистими фінансами. Ось найпопулярніші інструменти для фінансового планування в Україні:
Головне — обрати зручний для вас спосіб і вести облік регулярно. Навіть простий блокнот працює краще, ніж повна відсутність контролю за фінансами.
Фінансове планування — це не просто економія, а стратегія досягнення добробуту. Головне — чітко визначити цілі, розумно управляти доходами, витратами та інвестиціями.
Почніть вже сьогодні: складіть власний фінансовий план, визначте пріоритетні цілі і дотримуйтесь його крок за кроком. Важливо пам'ятати: скласти фінансовий план не складно. Складно його неухильно виконувати. Але навіть недосконалий план кращий за відсутність планування взагалі.
Фінансове планування — це процес аналізу поточного фінансового стану та створення плану дій для управління доходами і витратами з метою досягнення конкретних фінансових цілей. Воно включає постановку цілей, складання бюджету, управління ризиками та інвестування.
Щоб скласти фінансовий план, потрібно: 1) визначити фінансові цілі та їх пріоритетність; 2) проаналізувати поточні активи, пасиви, доходи та витрати; 3) створити щомісячний бюджет із розподілом за категоріями; 4) визначити суму щомісячних заощаджень; 5) обрати інструменти інвестування. Почніть з простого: ведіть облік витрат протягом 1-2 місяців.
Правило 50/30/20 — це метод розподілу доходу: 50% спрямовується на обов'язкові витрати (житло, комунальні, продукти), 30% на бажання та розваги, 20% на заощадження та інвестиції. Це базовий орієнтир, який можна адаптувати під індивідуальну ситуацію.
Фінансова подушка безпеки має покривати 3-6 місяців обов'язкових витрат родини. Це мінімальний резерв, який допоможе пережити непередбачувані ситуації (втрату роботи, хворобу або термінові витрати) без необхідності брати кредит.
В Україні доступні банківські депозити (середні ставки 5-6% річних у гривні), ОВДП (облігації внутрішньої державної позики (дохідність 14-17% річних у гривні, 3-5% у валюті)), інвестиції в нерухомість, цінні папери через ліцензованих брокерів. При виборі інструменту важливо враховувати рівень інфляції (прогноз НБУ — 9,4%) та власну готовність до ризику.
Фінансове планування передбачає комплекс заходів: аналіз поточних доходів та витрат, постановку короткострокових і довгострокових фінансових цілей, складання бюджету, формування фінансової подушки безпеки, вибір стратегії заощадження та інвестування, управління боргами, страхування ризиків та планування пенсійних накопичень.
Фінансовий план включає: перелік фінансових цілей з термінами досягнення, аналіз активів і пасивів (чисті активи), щомісячний бюджет з розподілом доходів і витрат за категоріями, план заощаджень та інвестицій, стратегію погашення боргів, план управління ризиками (страхування, резервний фонд) та графік контролю виконання.
Маєте питання щодо цієї теми? Запитайте спільноту.
Пошту підтверджено: ваш коментар з'явиться після перевірки.
Термін дії посилання минув. Надішліть коментар ще раз.
Анонім
Фінансовий експерт · Financer
Порівняти найкращих кредиторів
від 0% річних
65 варіантів
Безкоштовно · Без впливу на кредитну історію
Дізнатися свою ставкуПорівняти найкращих кредиторів
від 0% річних
65 варіантів
12 хв читанняПерсональні фінанси
10 хв читанняПерсональні фінанси
14 хв читанняПерсональні фінанси
9 хв читанняПерсональні фінанси
3 хв читанняПерсональні фінанси
Приєднуйтесь до *Financer Stacks* - вашого щотижневого путівника з освоєння основ грошей, створення додаткового доходу та життя, де гроші працюють на вас.