А
Анонімний
Фінансовий експерт · Financer
 Рецензент Тетяна Боримська
Більшість українців живуть від зарплати до зарплати. За даними НБУ, загальна сума вкладів фізичних осіб у банках перевищує один трильйон гривень, проте більшість цих грошей зосереджена у невеликої частини населення. При цьому інфляція у 2026 році перевищує 8,5% річних, а ціни на продукти та комунальні послуги продовжують зростати. Гроші, які просто лежать без діла, щороку втрачають купівельну спроможність.
Насправді чим менші доходи, тим важливіше вміти заощаджувати. Люди без фінансової подушки безпеки постійно перебувають у зоні ризику: несподівана витрата, втрата роботи чи хвороба можуть перетворити фінансові труднощі на справжню кризу.
Перш ніж розглядати конкретні методи, варто зрозуміти, чому економія грошей — це не примха, а необхідність.
Фінансова безпека. Резервний фонд на 3–6 місяців витрат захищає від непередбачуваних ситуацій. Без нього будь-яка несподіванка змушує позичати під відсотки.
Менше стресу. Люди, які мають заощадження, значно менше хвилюються через гроші. Це підтверджують дослідження Всесвітнього банку.
Фінансові можливості. Заощадження відкривають двері до інвестицій, власного бізнесу або великих покупок без кредитів.
Свобода вибору. Коли у вас є запас грошей, ви можете змінити роботу, переїхати або зробити перерву, не боячись залишитися без коштів.
Якщо ви не знаєте, як правильно відкладати гроші, почніть з простого правила 50/30/20. Цей метод рекомендують фінансові консультанти по всьому світу:
Наприклад, якщо ваша зарплата становить 20 000 ₴, то 10 000 ₴ йде на базові потреби, 6 000 ₴ — на бажання, а 4 000 ₴ — на заощадження.
Якщо 20% відкладати поки важко, почніть хоча б із 10% або навіть 5%. Головне — почати і робити це регулярно.
Правило 50/30/20 не єдиний спосіб розподіляти бюджет. Якщо воно вам не підходить, спробуйте альтернативи:
Метод 6 глеків. Розподіліть дохід на 6 категорій: 55%: базові потреби, 10%: розваги, 10%: заощадження, 10%: освіта, 10%: резервний фонд, 5%: благодійність або подарунки. Цей метод рекомендує НБУ на порталі «Гаразд».
Метод 5 конвертів. Розкладіть зарплату по 5 конвертах: по одному на кожен тиждень місяця плюс один для заощаджень. Протягом тижня витрачайте тільки те, що в конверті. Якщо залишилися гроші, переведіть на ощадний рахунок.
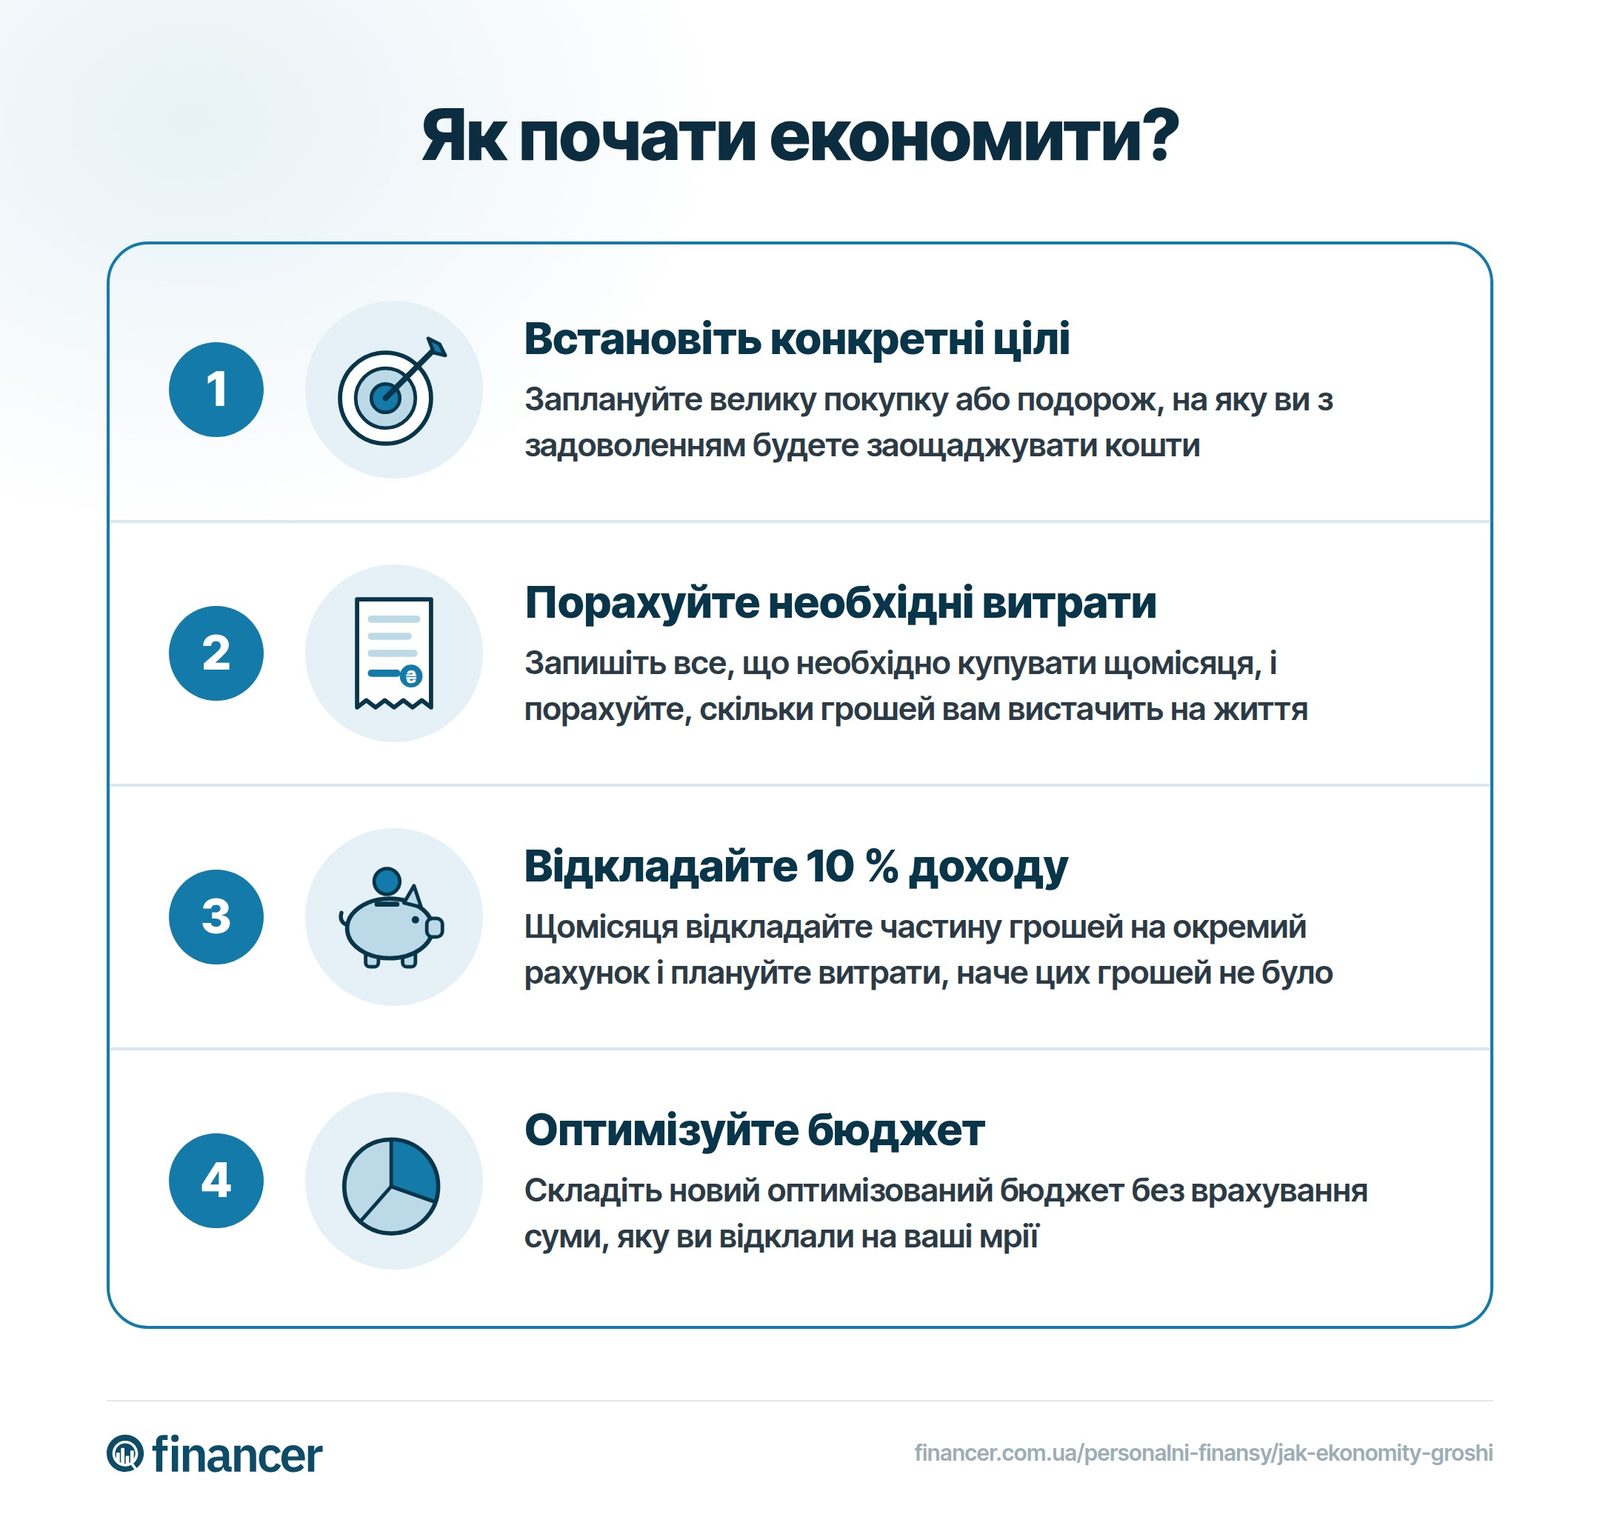
Якщо ви поставили перед собою ціль подолати фінансову скруту, важливо не тільки навчитися економити, а й робити це системно. Ось перевірені кроки, з яких варто почати:
Отримай найкращий особистий кредит за лічені хвилини за допомогою нашого порівняння. Всі пропозиції в одному місці - обирай.
Обирай кредитЩоб навчитися контролювати гроші ефективніше, ведіть їх облік. Для цього зручно використовувати спеціальну програму, табличку Excel або простий блокнот.
Відома приказка «Гроші люблять рахунок» добре характеризує природу грошей. Немає нічого гіршого для невеликого бюджету, ніж безконтрольні витрати. Облік дає чітке розуміння, скільки грошей є в розпорядженні та скільки потрібно на базові потреби: житло, продукти, транспорт.
Економити гроші та заощаджувати завжди приємніше на щось конкретне (нову техніку, відпустку, перший внесок за житло), а не на абстрактну «стабільність». Щомісяця перевіряйте, наскільки вдалося наблизитися до цілі.
Коли ви побачите прогрес, отримаєте позитивні емоції, і поступово економія грошей стане необтяжливою звичкою. Читайте більше про фінансові цілі та планування.
Почніть з малого. Спробуйте відкладати 10% з кожної зарплати і тримайте їх на окремому рахунку. Якщо відкладати щомісяця 1 000 ₴, за півроку буде створений резервний фонд у 6 000 гривень. Це не багато, але коли терміново знадобляться гроші, вам не доведеться позичати.
Фінансові експерти рекомендують мати подушку безпеки на 3–6 місяців витрат. Для середньої української сім'ї це приблизно 60 000–120 000 ₴.
Щоб почати економити гроші, складіть місячний бюджет і встановіть ліміти. Визначте граничні витрати на день та на тиждень і слідкуйте за їх дотриманням.
Гроші, які залишилися наприкінці місяця, ви можете витратити на щось приємне або додати до заощаджень.
Без належного контролю за виконанням запланованого ваші цілі не мають шансів бути реалізованими. Більшість фінансово успішних людей багато уваги приділяють плануванню та моніторингу своїх фінансів. Встановіть контрольні точки, які допоможуть оцінити власні досягнення.
Використовуйте спеціальні застосунки, паперовий блокнот чи органайзер, але обов'язково контролюйте свої фінанси.
Чи зустрічали ви людей, які отримують хорошу зарплату, але постійно позичають? І мабуть, ви знаєте таких, що заробляють небагато, але міцно стоять на ногах без жодних боргів. Все тому, що наш фінансовий стан залежить не стільки від зарплати, скільки від уміння розпоряджатися грошима.
Відмовтесь від спонтанного шопінгу. Часті прогулянки в ТРЦ і доступність кредитів призводять до імпульсивних покупок, зайвих витрат і зростання боргів.
Використовуйте правило 24 годин: перед незапланованою покупкою зачекайте добу. У більшості випадків бажання зникає, і ви заощаджуєте гроші.
Кредитна картка може бути корисною для великих покупок у розстрочку. Але якщо постійно нею користуватися для щоденних витрат, вона заважає економити та контролювати бюджет.
Банкіри давно помітили, що з кредиткою люди витрачають на 20–30% більше, ніж планують. Кредитний ліміт дає оманливе відчуття більших фінансових можливостей.
Замість того, щоб залізати в мінус по кредитці щомісяця, купуючи купу дрібниць, купуйте в розстрочку тільки дійсно дорогі та важливі речі. Плануйте бюджет так, щоб всі регулярні витрати були на 10–20% нижчими, ніж ваші доходи, враховуючи платежі за кредитами.
Щоб економити гроші на повсякденних покупках, слідкуйте за цінами та користуйтесь картками лояльності в мережах магазинів. Беріть участь у маркетингових акціях та розпродажах.
Зверніть увагу, що кешбек для дебетової картки буває значно більшим, ніж для кредитної. Крім того, банки нараховують відсотки на залишок власних коштів.
Без фінансового планування та самоконтролю вам буде важко заощаджувати. Гроші наче постійно втікатимуть. Щоб рухатися вперед і не втрачати мотивації, потрібно регулярно вимірювати свої результати.
Дехто вважає, що ведення домашньої бухгалтерії віднімає надто багато часу. Насправді це допомагає контролювати фінанси та відстежувати прогрес.
Щоб взяти власне життя під контроль ви повинні регулярно складати особисті фінансові звіти.
Як навчитися економити гроші, якщо невелика зарплата? Це найпоширеніше запитання. На забезпечення базових потреб людини потрібно не так вже й багато. Найбільше грошей ми витрачаємо на речі, без яких цілком можна обійтися.
Ось конкретні категорії, де можна суттєво скоротити витрати:
Один із найпопулярніших методів заощадження — челендж 52 тижні. Принцип простий: щотижня ви відкладаєте суму, яка зростає на фіксований крок.
Наприклад, якщо крок — 20 ₴:
За рік за такою схемою ви накопичите 27 560 ₴. Цього достатньо для невеликої подушки безпеки або відпустки.
Можна починати з більшого кроку або використовувати зворотну схему: починати з великих сум і зменшувати. Так легше у другій половині року, коли мотивація слабшає.
З сучасними технологіями економія грошей стала простішою. Ось основні інструменти, які допоможуть:
Мобільні заощадження. Використовуйте «Банку» від monobank або «Скарбничку» від ПриватБанку для автоматичного відкладання грошей із кожної покупки.
Додатки для бюджету. Спеціалізовані програми для домашньої бухгалтерії допомагають відстежувати витрати та дотримуватися лімітів. Серед популярних в Україні: Wallet, Monefy, 1Money.
Банківські депозити. Гроші, які Ви відклали, краще покласти на строковий депозит з можливістю поповнення. У 2026 році ставки по гривневих депозитах складають 13-14,5% річних. Навіть короткостроковий депозит допоможе обігнати інфляцію.
ОВДП (облігації внутрішньої державної позики). Гарантовані державою, дохідність 16-18% у гривні. Станом на 2026 рік українці вже тримають в ОВДП понад 133 мільярди гривень. Це один з найбезпечніших інструментів заощаджень.
Складні відсотки працюють на Вас: чим раніше Ви почнете відкладати, тим більше заробите на відсотках від депозиту.
Війна суттєво змінила фінансову поведінку українців. У 2026 році інфляція перевищує 8,5%, а облікова ставка НБУ становить 15%. В таких умовах заощадження потребують активного управління.
Особливості заощаджень в умовах воєнного стану:
Почніть з обліку витрат: записуйте все, що витрачаєте протягом місяця. Потім визначте категорії, де можна скоротити: замініть фаст-фуд на домашню їжу, відмовтесь від непотрібних підписок, купуйте одяг на розпродажах. Навіть 5–10% від зарплати — це хороший початок для заощаджень.
Найпопулярніше — правило 50/30/20: 50% доходу на обов'язкові витрати (житло, їжа, транспорт), 30% на бажання (розваги, хобі) і 20% на заощадження та погашення боргів. Якщо 20% поки важко, почніть із 5–10%.
Найбезпечніший варіант — банківський депозит із можливістю поповнення. Під час воєнного стану ФГВФО гарантує 100% повернення вкладів. Також можна розглянути ОВДП (облігації внутрішнього державного позику) з дохідністю 15–17% річних. Частину варто тримати у валюті для захисту від інфляції.
Автоматизуйте процес: налаштуйте автоматичне переведення 10% зарплати на ощадний рахунок у день отримання. У monobank для цього є «Банка», у ПриватБанку «Скарбничка». Також спробуйте челендж 52 тижні: починайте з невеликої суми і збільшуйте її щотижня.
Так. Під час воєнного стану Фонд гарантування вкладів фізичних осіб (ФГВФО) гарантує 100% повернення коштів у будь-якому банку. Після завершення воєнного стану максимальна гарантована сума становитиме 600 000 ₴. Для більшої безпеки розподіляйте кошти між кількома банками.
Найпопулярніший метод — правило 50/30/20: 50% доходу на обов'язкові витрати (житло, їжа, транспорт), 30% на бажання та розваги, 20% на заощадження та погашення боргів. Альтернативи: метод 6 глеків (55% потреби, 10% розваги, 10% заощадження, 10% освіта, 10% резерв, 5% благодійність) або метод 5 конвертів (гроші на кожен тиждень в окремому конверті).
Фінансові експерти рекомендують відкладати 20% від доходу (правило 50/30/20). Якщо це поки складно, почніть хоча б із 5–10% і поступово збільшуйте суму. Головне — відкладати регулярно, навіть невеликі суми. За рік навіть 10% від середньої зарплати перетворюються на відчутну подушку безпеки.
Використовуйте правило 24 годин: перед кожною незапланованою покупкою зачекайте добу. Також складайте список покупок заздалегідь і ходіть до магазину виключно за списком. Встановіть денний ліміт витрат у банківському додатку та уникайте спонтанного шопінгу в ТРЦ. Дослідження показують, що люди, які розплачуються готівкою, витрачають на 12-18% менше, ніж карткою.
Маєте питання щодо цієї теми? Запитайте спільноту.
Пошту підтверджено: ваш коментар з'явиться після перевірки.
Термін дії посилання минув. Надішліть коментар ще раз.
Анонімний
Фінансовий експерт · Financer
Порівняти найкращих кредиторів
від 0% річних
65 варіантів
Безкоштовно · Без впливу на кредитну історію
Дізнатися свою ставкуПорівняти найкращих кредиторів
від 0% річних
65 варіантів
7 хв читанняПерсональні фінанси
9 хв читанняПерсональні фінанси
13 хв читанняПерсональні фінанси
9 хв читанняПерсональні фінанси
8 хв читанняПерсональні фінанси
Приєднуйтесь до *Financer Stacks* - вашого щотижневого путівника з освоєння основ грошей, створення додаткового доходу та життя, де гроші працюють на вас.