А
Анонімний
Фінансовий експерт · Financer
Сімейний бюджет — це фінансовий план, який визначає доходи та витрати родини за певний період: місяць, квартал або рік. Планування сімейного бюджету допомагає контролювати грошові потоки, уникати боргів і створювати заощадження. У цій статті ми розберемо, як вести сімейний бюджет, які методи управління фінансами працюють найкраще, та як адаптувати бюджет до реалій української економіки у 2026 році.
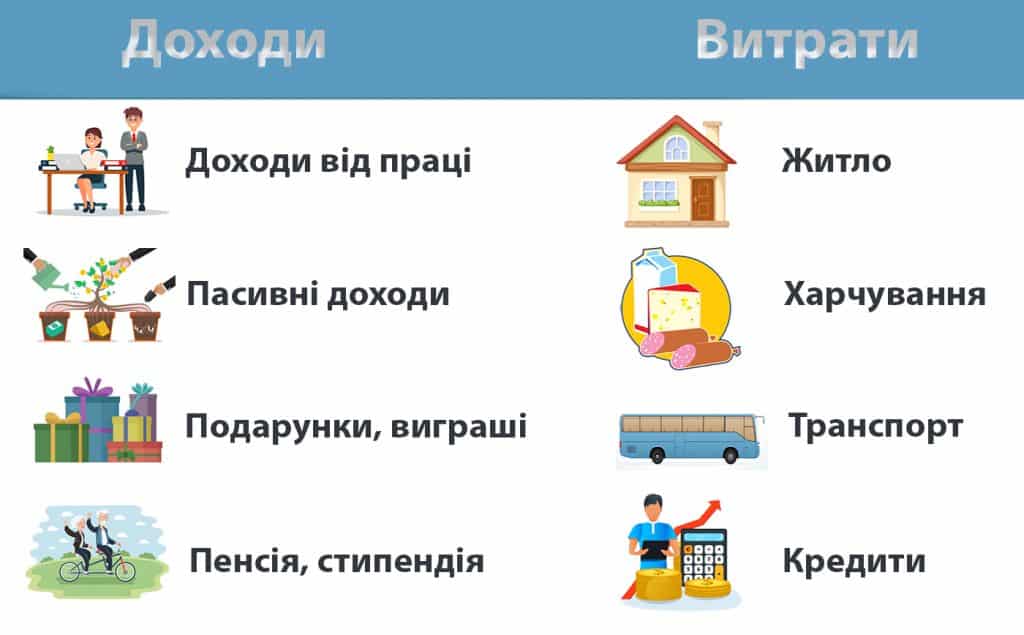
Сімейний бюджет — це систематичний облік усіх грошових надходжень та витрат родини. Він складається з двох основних частин: доходів (зарплати, соціальні виплати, додаткові заробітки, пасивний дохід) та витрат (обов'язкові платежі, харчування, транспорт, розваги).
Вести сімейний бюджет потрібно для того, щоб:
За статистикою, близько 77% бюджетів українських родин припадає на базові потреби та обов'язкові платежі. Це означає, що ефективне управління фінансами стає критично важливим для кожної сім'ї.
Щоб правильно скласти сімейний бюджет, потрібно розуміти його структуру. Кожна родина має свої особливості, але базова схема однакова.
До доходів сімейного бюджету належать:
Витрати поділяються на три категорії:
Складання бюджету не потребує економічної освіти. Достатньо послідовно виконати кілька простих кроків.
Зберіть дані про доходи
Підрахуйте всі джерела доходу родини за місяць. Враховуйте зарплату після вирахування податків (у 2026 році мінімальна зарплата становить 8 647 ₴), додаткові заробітки та соціальні виплати.
Проаналізуйте витрати
Перегляньте банківські виписки за останні 2-3 місяці. Запишіть усі витрати та розподіліть їх по категоріях: обов'язкові, змінні та періодичні.
Оберіть метод бюджетування
Виберіть один із перевірених методів: правило 50/30/20, метод конвертів або метод нульового бюджету. Детальніше про кожен метод у наступному розділі.
Складіть таблицю бюджету
Створіть просту таблицю (у Excel, Google Sheets або на папері) з колонками: категорія витрат, заплановано, фактично, різниця. Внесіть усі доходи та заплановані витрати.
Створіть резервний фонд
Відкладайте щомісяця хоча б 10% доходу на резервний фонд. Ідеальний розмір фінансової подушки безпеки — 3-6 місячних витрат родини.
Контролюйте та коригуйте
Щотижня перевіряйте, чи дотримуєтесь плану. Наприкінці місяця порівняйте заплановані та фактичні витрати. Коригуйте бюджет на наступний місяць з урахуванням реальних даних.
Існує кілька перевірених методів, як розподілити сімейний бюджет. Оберіть той, який найкраще підходить Вашій родині.
Один із найпопулярніших методів планування сімейного бюджету. Весь дохід після податків розподіляється так:
Приклад для родини з доходом 40 000 ₴:
В умовах українських реалій, де обов'язкові витрати часто перевищують 50%, можна адаптувати пропорцію до 60/20/20 або навіть 70/20/10.
Практичний спосіб контролювати витрати. На початку місяця розкладіть готівку (або виділіть суми на окремих картках) по категоріях:
Коли гроші в конверті закінчуються, витрати в цій категорії припиняються до наступного місяця. Цей метод особливо ефективний для тих, хто тільки починає вести сімейний бюджет і має проблеми з імпульсивними покупками. У цифровому варіанті Monobank дозволяє створювати окремі банки (jar) для кожної категорії витрат.
Суть методу: кожна гривня доходу має своє призначення. Формула проста:
Доходи - Витрати = 0
Це не означає, що потрібно витратити все. Заощадження та інвестиції теж є статтями витрат. Просто кожна гривня «працює». Немає грошей «без роботи», які зникають непомітно.
Цей метод вимагає більше часу на планування, але забезпечує найвищий рівень контролю над фінансами.
Отримай найкращий особистий кредит за лічені хвилини за допомогою нашого порівняння. Всі пропозиції в одному місці - обирай.
Обирай кредитНижче сімейний бюджет таблиця з прикладом розподілу витрат для середньої української родини з двома дорослими та однією дитиною.
| Категорія | Сума, ₴ | % від доходу |
|---|---|---|
Загальний дохід родини | 40 000 | 100% |
Житло (оренда/іпотека) | 8 000 | 20% |
Комунальні послуги (світло, газ, вода) | 4 500 | 11,3% |
Харчування | 10 000 | 25% |
Транспорт | 3 500 | 8,8% |
Дитина (школа, гуртки, одяг) | 4 000 | 10% |
Медицина та ліки | 1 500 | 3,8% |
Розваги та відпочинок | 2 000 | 5% |
Одяг та побутові товари | 2 000 | 5% |
Заощадження / резервний фонд | 4 000 | 10% |
Непередбачені витрати | 500 | 1,3% |
Якщо після складання бюджету виявилось, що витрати перевищують доходи, є два шляхи: збільшити надходження або скоротити витрати. Найкраще працювати в обох напрямках одночасно.
Вести сімейний бюджет можна різними способами: від простого зошита до спеціалізованих додатків.
Найгнучкіший варіант. Ви повністю контролюєте структуру та можете адаптувати таблицю під потреби вашої родини. В інтернеті є безліч безкоштовних шаблонів сімейного бюджету. Достатньо завантажити та заповнити своїми даними.
Популярні додатки для ведення бюджету в Україні:
Не варто недооцінювати паперовий варіант. Для початку ведення бюджету достатньо розлінованого зошита з колонками: дата, категорія, сума, примітка.
Навіть з найкращими намірами можна припуститись помилок, які зведуть нанівець усі зусилля.
Регулярне планування сімейного бюджету приносить відчутні результати вже через 2-3 місяці.
Управління фінансами — це не лише ведення таблиці доходів та витрат. Це комплексний підхід до грошей, який включає:
В умовах воєнного стану фінансове планування набуває особливого значення. Валютні обмеження, зростання цін на енергоносії та нестабільність доходів вимагають ще ретельнішого підходу до бюджету. Фонд гарантування вкладів забезпечує повне покриття депозитів під час воєнного стану, тому банківські заощадження залишаються безпечним інструментом.
Фінансова грамотність починається з розуміння базових понять: що таке інфляція (знецінення грошей з часом), як працюють відсоткові ставки, чому важливо розрізняти активи та пасиви.
В Україні безкоштовні курси з фінансової грамотності пропонують Prometheus, НБУ та програма «Дія. Цифрова освіта». Навіть базові знання допоможуть приймати кращі фінансові рішення.
Сімейний бюджет складається з двох основних частин: доходів (зарплати, додаткові заробітки, соціальні виплати, пасивний дохід) та витрат (обов'язкові платежі, харчування, транспорт, розваги, заощадження). Ключ до успішного бюджету: коли заплановані витрати не перевищують доходи.
Оберіть зручний метод бюджетування (наприклад, правило 50/30/20 або метод конвертів), відстежуйте всі доходи та витрати, створіть резервний фонд у розмірі 3-6 місячних витрат, та переглядайте бюджет щомісяця. Головне — регулярність та чесність у записах.
Правило 50/30/20 — це простий метод розподілу доходу: 50% на потреби (житло, їжа, транспорт), 30% на бажання (розваги, подорожі, хобі) та 20% на заощадження та погашення боргів. В українських реаліях пропорцію можна адаптувати до 60/20/20 або 70/20/10.
Серед популярних додатків в Україні: Monefy (простий інтерфейс), Spendee (сімейний режим), Money Manager (детальна аналітика). Також зручні вбудовані інструменти банків. Monobank та ПриватБанк автоматично категоризують витрати та дозволяють створювати окремі банки (jar) для різних категорій.
Рекомендується відкладати щонайменше 10-20% від доходу. Ідеальний резервний фонд — 3-6 місячних витрат родини. Якщо відкладати 10% зараз складно, почніть з 5% і поступово збільшуйте суму.
Сімейний бюджет допомагає контролювати грошові потоки, уникати боргів та створювати заощадження. Без бюджету важко зрозуміти, куди йдуть гроші, і неможливо планувати великі покупки чи фінансові цілі. За статистикою, родини, які ведуть бюджет, заощаджують на 5-10% більше щомісяця.
Маєте питання щодо цієї теми? Запитайте спільноту.
Пошту підтверджено. Ваш коментар з'явиться після перевірки.
Термін дії посилання минув. Опублікуйте коментар ще раз.
Анонімний
Фінансовий експерт · Financer
Порівняти найкращих кредиторів
від 0% річних
65 варіантів
Безкоштовно · Без впливу на кредитну історію
Дивитися мою ставкуПорівняти найкращих кредиторів
від 0% річних
65 варіантів
6 хв читанняПерсональні фінанси
8 хв читанняПерсональні фінанси
9 хв читанняПерсональні фінанси
8 хв читанняПерсональні фінанси
10 хв читанняПерсональні фінанси
Приєднуйтесь до *Financer Stacks* - вашого щотижневого путівника з освоєння основ грошей, створення додаткового доходу та життя, де гроші працюють на вас.