А
Анонім
Фінансовий експерт · Financer
Фінансові цілі — це конкретні матеріальні або нематеріальні результати, яких Ви прагнете досягти за допомогою грошей. На відміну від абстрактних мрій, фінансова ціль має чітку вартість, строк і план дій. Саме правильне формулювання цілей відрізняє тих, хто поступово будує добробут, від тих, хто роками мріє, але не рухається вперед.
У цьому гайді ми розберемо, що таке фінансові цілі, які вони бувають, як їх ставити за методом SMART, і покажемо фінансові цілі приклади для українців у 2026 році з конкретними сумами та строками.
Фінансові цілі — це орієнтири, які допомагають усвідомлено керувати грошима замість того, щоб витрачати все, що заробляєте. Коли у Вас є конкретна ціль, кожна фінансова рішення (від покупки кави до вибору депозиту) стає більш осмисленим.
Навіщо ставити фінансові цілі:
За даними досліджень, люди, які записують свої фінансові цілі, досягають їх у 2–3 рази частіше, ніж ті, хто тримає плани лише в голові.
Фінансові цілі поділяються за строками досягнення на три категорії. Кожна з них потребує різного підходу до планування та інструментів заощадження.
| Тип цілі | Строк | Приклади |
|---|---|---|
Короткострокові | До 1 року | Створити резервний фонд, погасити борг по картці, відкладати 10% зарплати |
Середньострокові | 1–5 років | Накопичити на авто, оплатити навчання, зібрати перший внесок на житло |
Довгострокові | 5–20+ років | Купити квартиру, забезпечити пенсію, створити пасивний дохід |
Нижче наведено конкретні фінансові цілі: приклади для українців, адаптовані до реалій 2026 року. Ви можете використати їх як шаблон для власного фінансового планування.
Метод SMART — найефективніший інструмент для формулювання цілей, який перетворює абстрактне бажання на конкретний план дій. Назва складається з перших літер п'яти критеріїв:
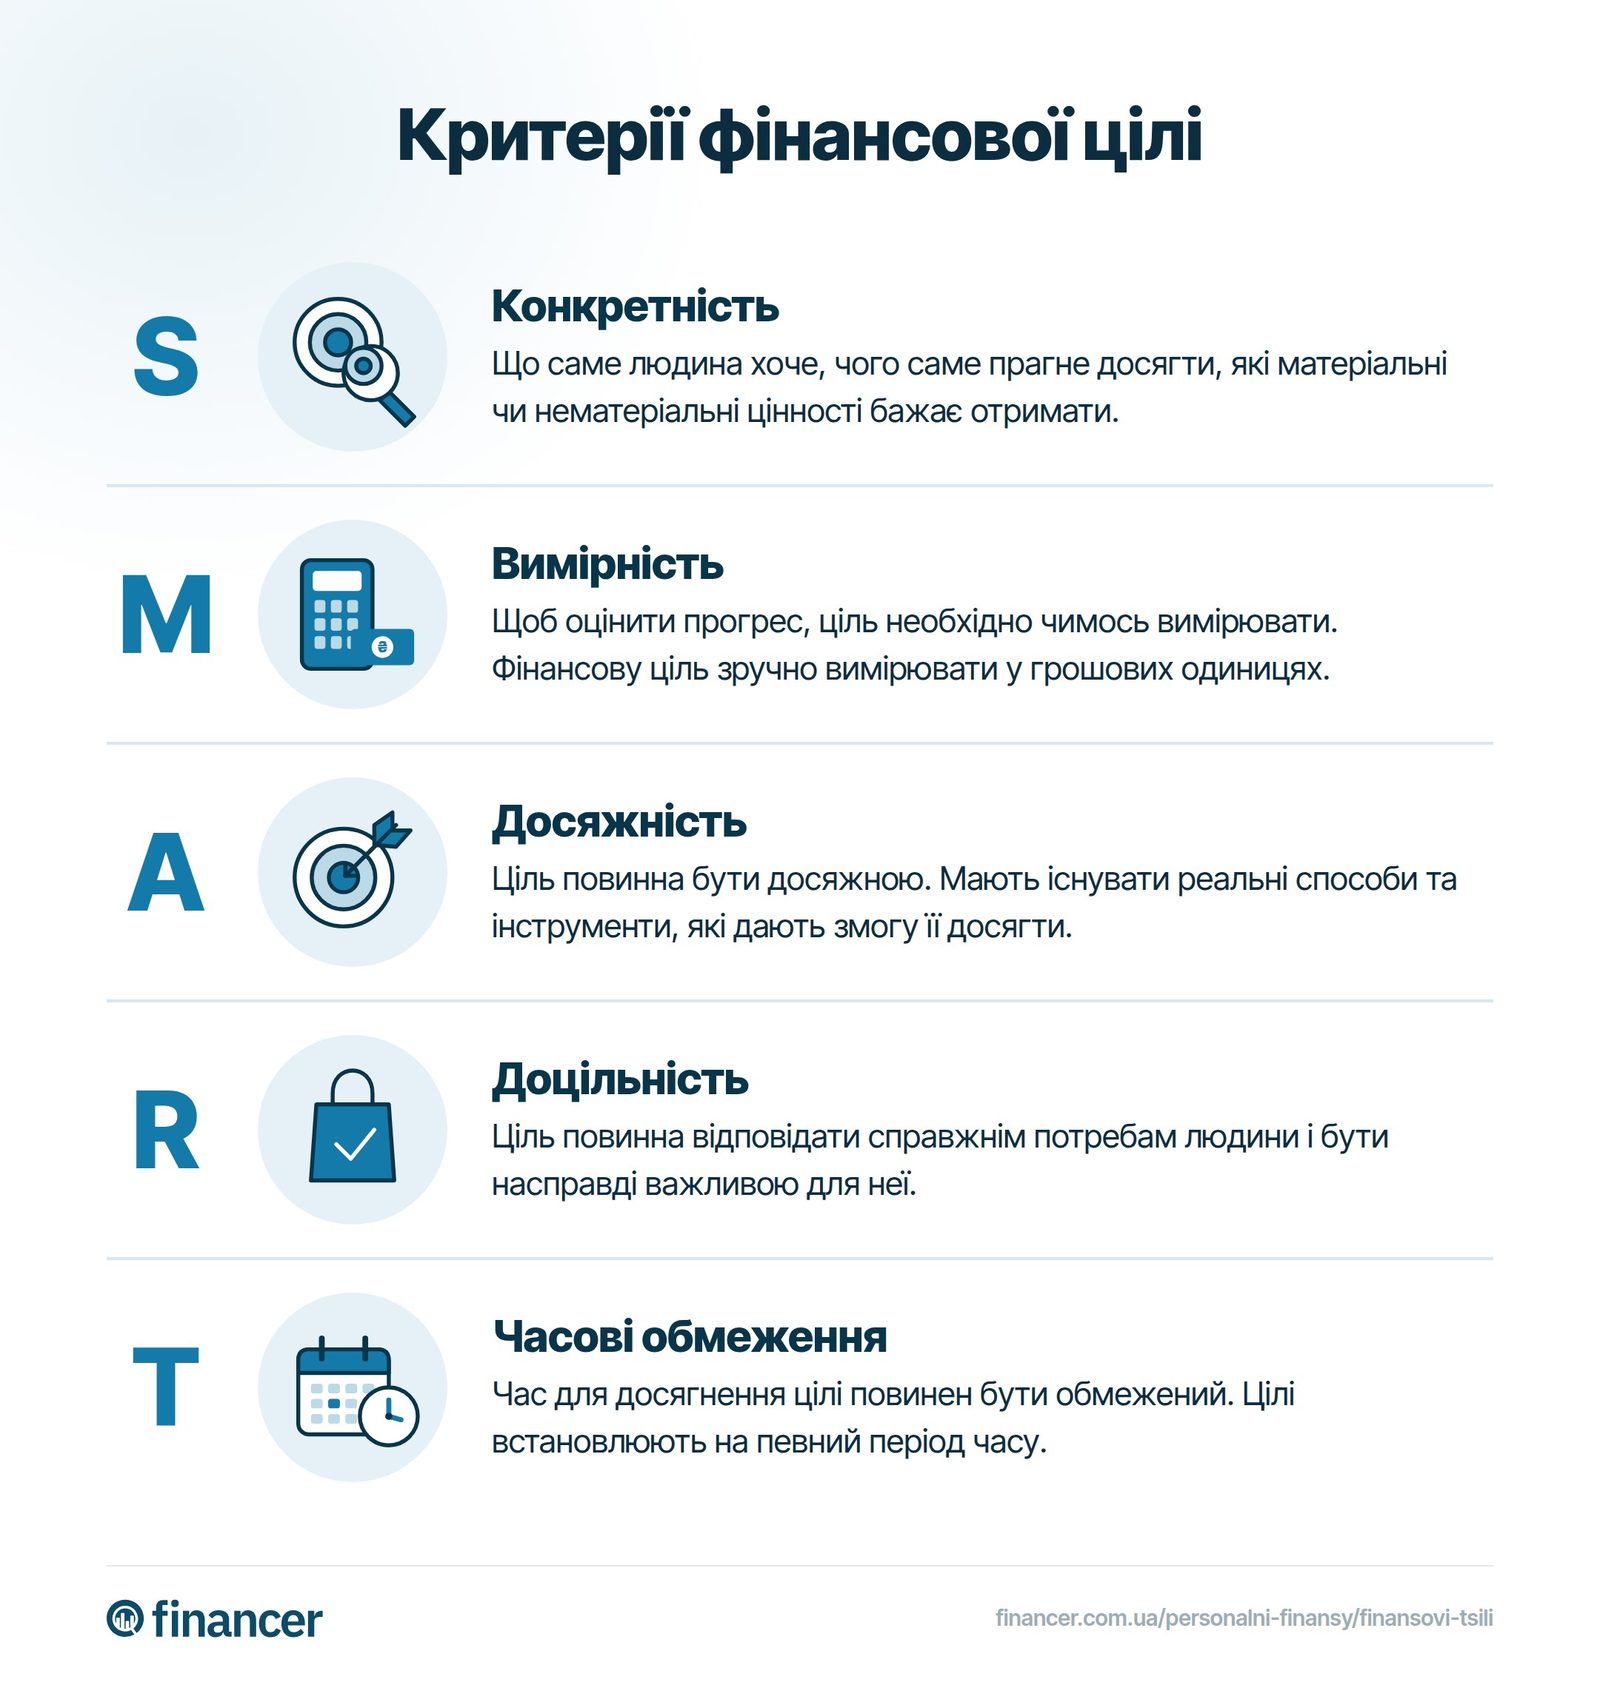
S: Specific (Конкретна)
Замість «хочу накопичити гроші» напишіть «накопичити 90 000 ₴ на резервний фонд». Чим конкретніша ціль, тим легше спланувати кроки.
M: Measurable (Вимірювана)
Визначте числовий показник: суму, відсоток від доходу, кількість місяців. Наприклад: «відкладати 7 500 ₴ щомісяця» — це вимірювано.
A: Achievable (Досяжна)
Ціль має бути реалістичною при Ваших доходах. Якщо зарплата 25 000 ₴, відкладати 20 000 ₴ щомісяця — нереально. Оптимально заощаджувати 10–20% від доходу.
R: Relevant (Релевантна)
Ціль має відповідати Вашому етапу життя. Для студента актуальніше створити перші заощадження, а не планувати купівлю квартири за готівку.
T: Time-bound (Обмежена у часі)
Встановіть конкретний дедлайн: «накопичити 90 000 ₴ до 31 грудня 2026». Без строку ціль перетворюється на мрію.
Приклад SMART-цілі: «Накопичити 90 000 ₴ на резервний фонд до 31 грудня 2026 року, відкладаючи 7 500 ₴ щомісяця на депозит під 14% річних у надійному банку».
Таке формулювання дає чіткий план: Ви знаєте суму, строк, щомісячний внесок і де зберігати гроші.
Отримай найкращий особистий кредит за лічені хвилини за допомогою нашого порівняння. Всі пропозиції в одному місці - обирай.
Обирай кредитМати ціль — це лише початок. Щоб дійсно досягти фінансових цілей, потрібна система конкретних кроків.
Оцініть поточний фінансовий стан
Запишіть усі доходи, витрати, борги та заощадження. Порахуйте, скільки грошей залишається вільними щомісяця. Це Ваша відправна точка.
Сформулюйте цілі за SMART
Запишіть 2–3 цілі з конкретними сумами, строками та щомісячними внесками. Пріоритезуйте: спочатку резервний фонд, потім погашення боргів, потім заощадження.
Складіть бюджет
Розподіліть доходи за правилом 50/30/20: 50% на обов'язкові витрати, 30% на бажання, 20% на заощадження та погашення боргів. Скористайтесь додатком для обліку фінансів.
Автоматизуйте заощадження
Налаштуйте автоматичний переказ у день зарплати: спочатку заплатіть собі, а вже потім витрачайте решту. Більшість українських банків підтримують автоматичні перекази на накопичувальні рахунки.
Оптимізуйте витрати
Проаналізуйте щоденні витрати і знайдіть, де можна скоротити без втрати якості життя. Навіть 1 000–2 000 ₴ на місяць — це 12 000–24 000 ₴ на рік.
Шукайте додаткові джерела доходу
Розгляньте фріланс, підробіток, монетизацію хобі. Навіть додаткові 5 000 ₴ на місяць суттєво прискорять досягнення цілей. Дізнайтесь більше про пасивний дохід.
Переглядайте цілі кожні 3 місяці
Життєві обставини змінюються: може зрости зарплата, з'явитись нові витрати або змінитись пріоритети. Регулярний перегляд допоможе тримати план актуальним.
Якщо Ви тільки починаєте шлях до фінансової стабільності, ось з чого варто почати:
Вибір фінансового інструменту залежить від строку цілі та рівня допустимого ризику. Ось основні варіанти для українців у 2026 році:
| Інструмент | Дохідність | Податок | Для яких цілей |
|---|---|---|---|
Ощадний рахунок | 10–13% річних | 23% | Резервний фонд, короткострокові цілі до 1 року |
Депозит 6–12 міс | 13–15% річних | 23% | Середньострокові цілі 1–3 роки |
ОВДП | 14–17% річних | 0% (звільнено) | Середньо- та довгострокові цілі, пасивний дохід |
Інвестиційні фонди | Змінна | 18%+1,5% | Довгострокові цілі від 5 років |
Нерухомість | Змінна | 18%+1,5% | Довгострокове збереження капіталу |
Станом на червень 2026 року облікова ставка НБУ становить 15%, а середні ставки за гривневими депозитами коливаються в межах 13–14,5% річних (окремі банки пропонують до 17,5%). При інфляції близько 9–10% реальна дохідність депозитів залишається позитивною. Однак враховуйте, що депозити оподатковуються за ставкою 23% (18% ПДФО + 5% військовий збір), тоді як дохід від ОВДП повністю звільнений від податків.
Детальніше про банківські депозити та інвестиційні інструменти читайте у відповідних розділах Financer.
Навіть з найкращими намірами можна припуститися помилок, які зведуть зусилля нанівець:
Не всі бажання варті того, щоб стати фінансовими цілями. Перш ніж включити ціль у свій план, поставте собі такі запитання:
Після оцінки розставте цілі за пріоритетом. Загальне правило: спочатку безпека (резервний фонд, страхування), потім свобода від боргів, і лише потім зростання (інвестиції, великі покупки).
Великі цілі лякають своєю вартістю. Але будь-яку велику ціль можна розбити на менші кроки. Розглянемо на прикладі купівлі квартири вартістю 1 500 000 ₴:
Ваші фінансові цілі на рік, п'ять або двадцять років змінюються разом із життям. Ось типові пріоритети для різних вікових груп:
| Етап життя | Пріоритетні цілі |
|---|---|
18–25 років | Перші заощадження, резервний фонд, розвиток навичок для кар'єрного зростання |
25–35 років | Перший внесок на житло, кар'єрне зростання, початок інвестування |
35–50 років | Погашення іпотеки, фонд на навчання дітей, активне інвестування |
50+ років | Пенсійні заощадження, пасивний дохід, передача активів |
Фінансові цілі — це не про обмеження, а про свободу вибору. Коли у Вас є чіткий план і фінансова подушка, Ви приймаєте рішення не з позиції страху, а з позиції сили.
Почніть сьогодні: запишіть одну конкретну фінансову ціль за методом SMART, порахуйте щомісячний внесок і налаштуйте автоматичний переказ. Навіть маленький крок — це початок великих змін у Вашому фінансовому житті.
Фінансова ціль — це конкретний матеріальний або нематеріальний результат, якого Ви прагнете досягти за допомогою грошей. На відміну від мрії, ціль має точну вартість, строк досягнення та покроковий план дій.
Фінансові цілі поділяються на три типи: короткострокові (до 1 року: резервний фонд, погашення боргів), середньострокові (1–5 років: авто, навчання, перший внесок на житло) та довгострокові (5–20+ років: купівля квартири, пенсійні заощадження, пасивний дохід).
Для досягнення фінансових цілей потрібно: 1) Оцінити поточний фінансовий стан, 2) Сформулювати цілі за методом SMART, 3) Скласти бюджет, 4) Автоматизувати заощадження, 5) Оптимізувати витрати, 6) Шукати додаткові джерела доходу, 7) Переглядати цілі кожні 3 місяці.
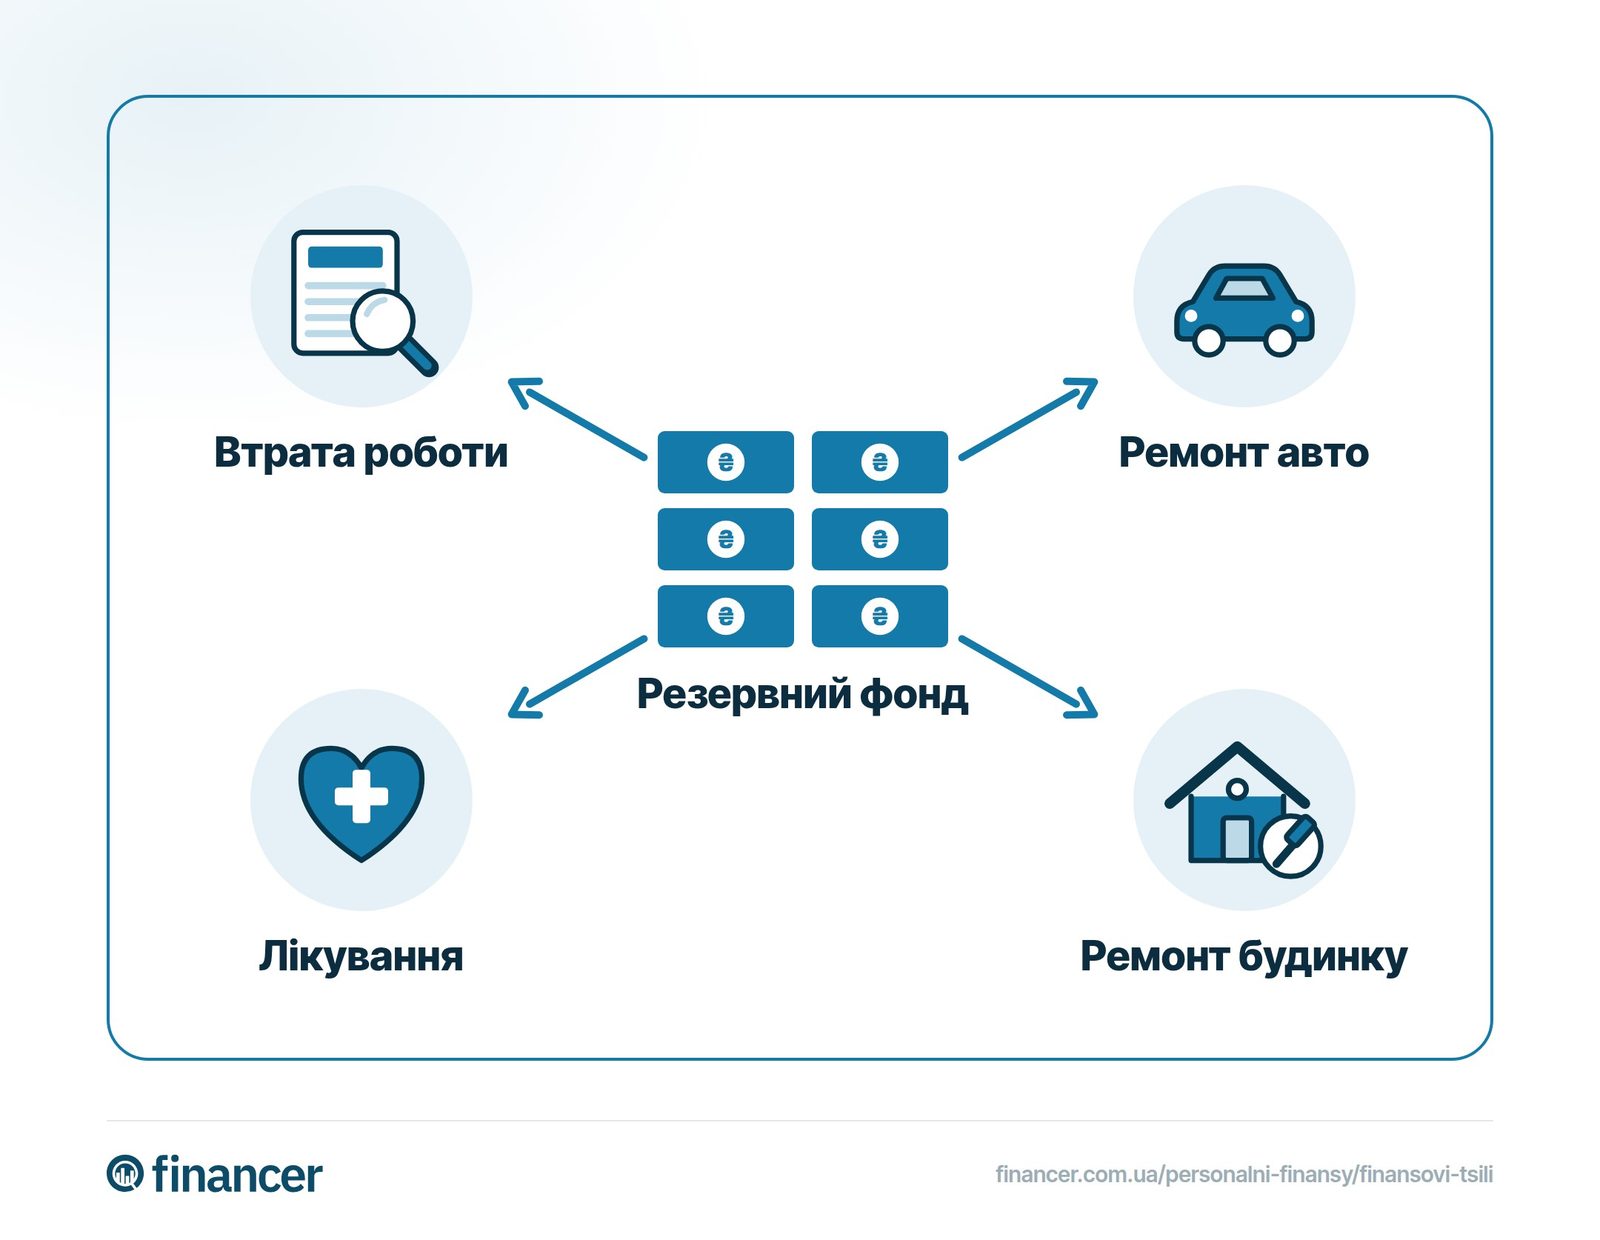
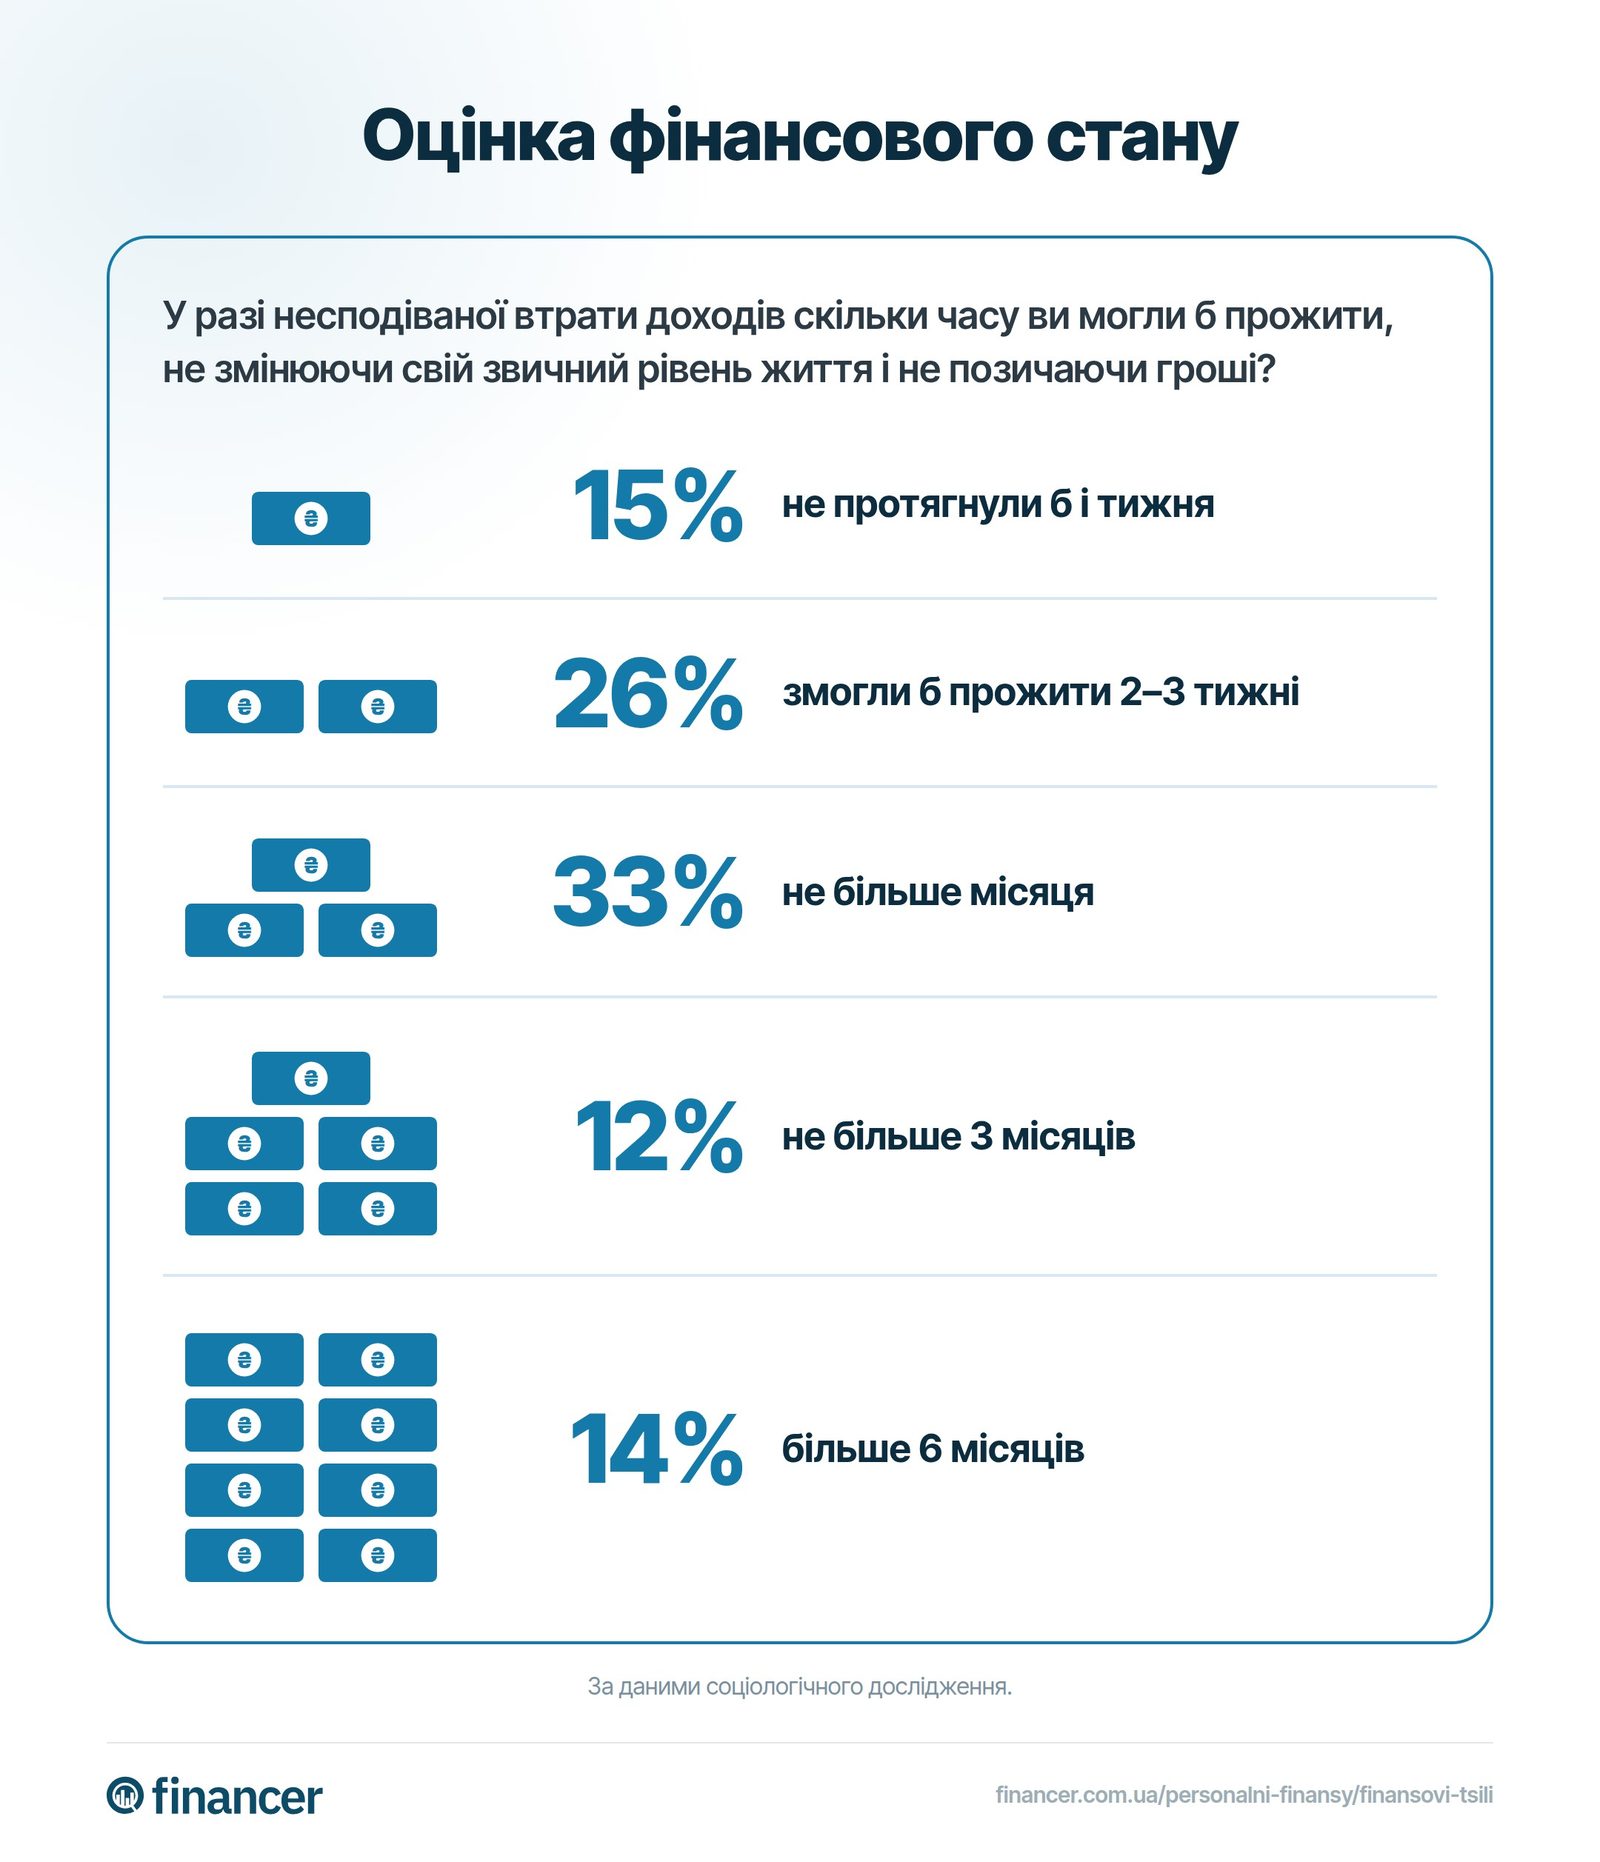
Мінімальний розмір фінансової подушки — 3 місяці витрат Вашої родини. При середніх витратах 30 000 ₴ на місяць це 90 000 ₴. В умовах воєнного стану бажано мати запас на 6 місяців: 180 000 ₴.
SMART — це метод формулювання цілей за п'ятьма критеріями: Specific (конкретна), Measurable (вимірювана), Achievable (досяжна), Relevant (релевантна), Time-bound (обмежена у часі). Замість «хочу накопичити гроші» за SMART буде: «накопичити 90 000 ₴ на резервний фонд до 31 грудня, відкладаючи 7 500 ₴ щомісяця».
До фінансових цілей відносяться: створення резервного фонду, погашення боргів, накопичення на великі покупки (квартира, авто), інвестування для пасивного доходу, оплата навчання, пенсійні заощадження та фінансова незалежність. Головне, щоб ціль мала конкретну суму, строк і план дій.
Використовуйте метод SMART: визначте конкретну суму, встановіть вимірюваний показник прогресу, переконайтесь у досяжності при Ваших доходах, перевірте актуальність для Вашого етапу життя та встановіть дедлайн. Почніть з 2–3 цілей одночасно і переглядайте їх кожні 3 місяці.
Маєте питання щодо цієї теми? Запитайте спільноту.
Пошту підтверджено: ваш коментар з'явиться після перевірки.
Термін дії посилання минув. Надішліть коментар ще раз.
Анонім
Фінансовий експерт · Financer
Порівняти найкращих кредиторів
від 0% річних
65 варіантів
Безкоштовно · Без впливу на кредитну історію
Дізнатися свою ставкуПорівняти найкращих кредиторів
від 0% річних
65 варіантів
8 хв читанняПерсональні фінанси
11 хв читанняПерсональні фінанси
7 хв читанняПерсональні фінанси
4 хв читанняПерсональні фінанси
9 хв читанняПерсональні фінанси
Приєднуйтесь до *Financer Stacks* - вашого щотижневого путівника з освоєння основ грошей, створення додаткового доходу та життя, де гроші працюють на вас.