А
Анонімний
Фінансовий експерт · Financer
 Рецензент Тетяна Боримська
Фінансова подушка безпеки — це грошовий резерв, який допоможе Вам пережити несподівані життєві ситуації без боргів та стресу. Експерти рекомендують мати заощадження на 3–6 місяців витрат. Для українців у 2026 році це орієнтовно 60 000–120 000 ₴. Розповідаємо, як розрахувати свій резерв, де його зберігати та як почати відкладати вже сьогодні.
Фінансова подушка безпеки (або резервний фонд) — це заощадження, які Ви відкладаєте спеціально на випадок непередбачених ситуацій. Це гроші, які не призначені для щоденних витрат, відпочинку чи покупок. Вони існують виключно для захисту від фінансових криз.
На відміну від заощаджень на конкретну ціль (автомобіль, відпустку, ремонт), фінансова подушка — це Ваша "страховка" від несподіванок. Коли в житті трапляється щось непередбачене, саме ці гроші дозволяють не влізати в борги та зберігати спокій.
Типові ситуації, коли потрібна фінансова подушка:
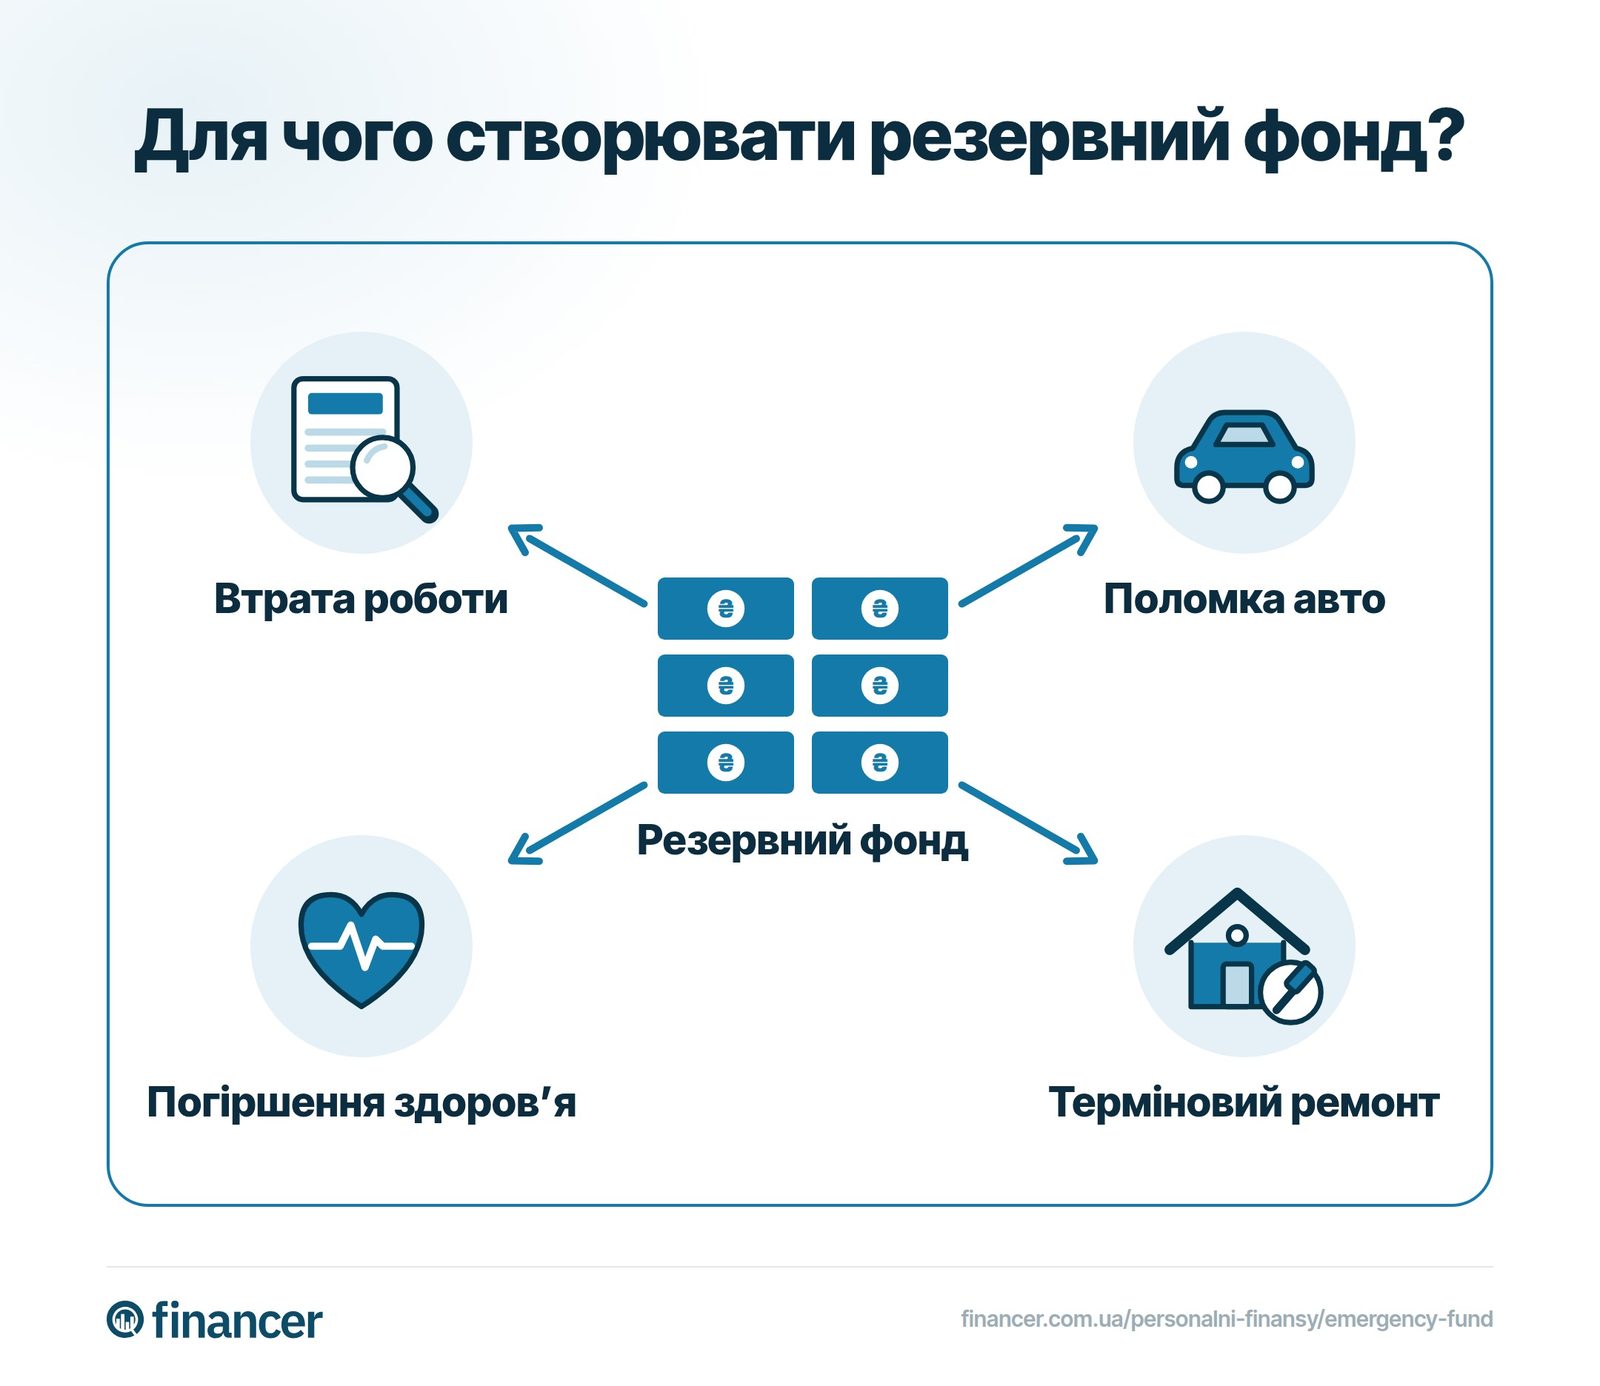
Багато людей вважають, що заощадження на чорний день — це розкіш. Але насправді це базова потреба, особливо в умовах воєнного часу та економічної невизначеності. Ось три головні причини мати фінансову подушку:
1. Зниження стресу та тривожності
Коли Ви знаєте, що маєте фінансовий резерв, будь-яка несподівана ситуація сприймається легше. Не потрібно панікувати через раптові витрати. Ви знаєте, що маєте ресурс для їх покриття. За даними досліджень, люди з фінансовою подушкою відчувають значно менше стресу через гроші.
2. Фінансова незалежність
Резервний фонд — це перший крок до фінансової свободи. Коли Ви не живете від зарплати до зарплати, з'являється можливість приймати кращі рішення: обрати роботу за покликанням, інвестувати або розпочати власний бізнес.
3. Захист від боргів
Без заощаджень будь-яка непередбачена витрата перетворюється на борг. Кредити та позики мають відсотки, а це означає, що проблема коштуватиме Вам набагато дорожче. Фінансова подушка дозволяє уникнути кредитних боргів та зберегти фінансове здоров'я.
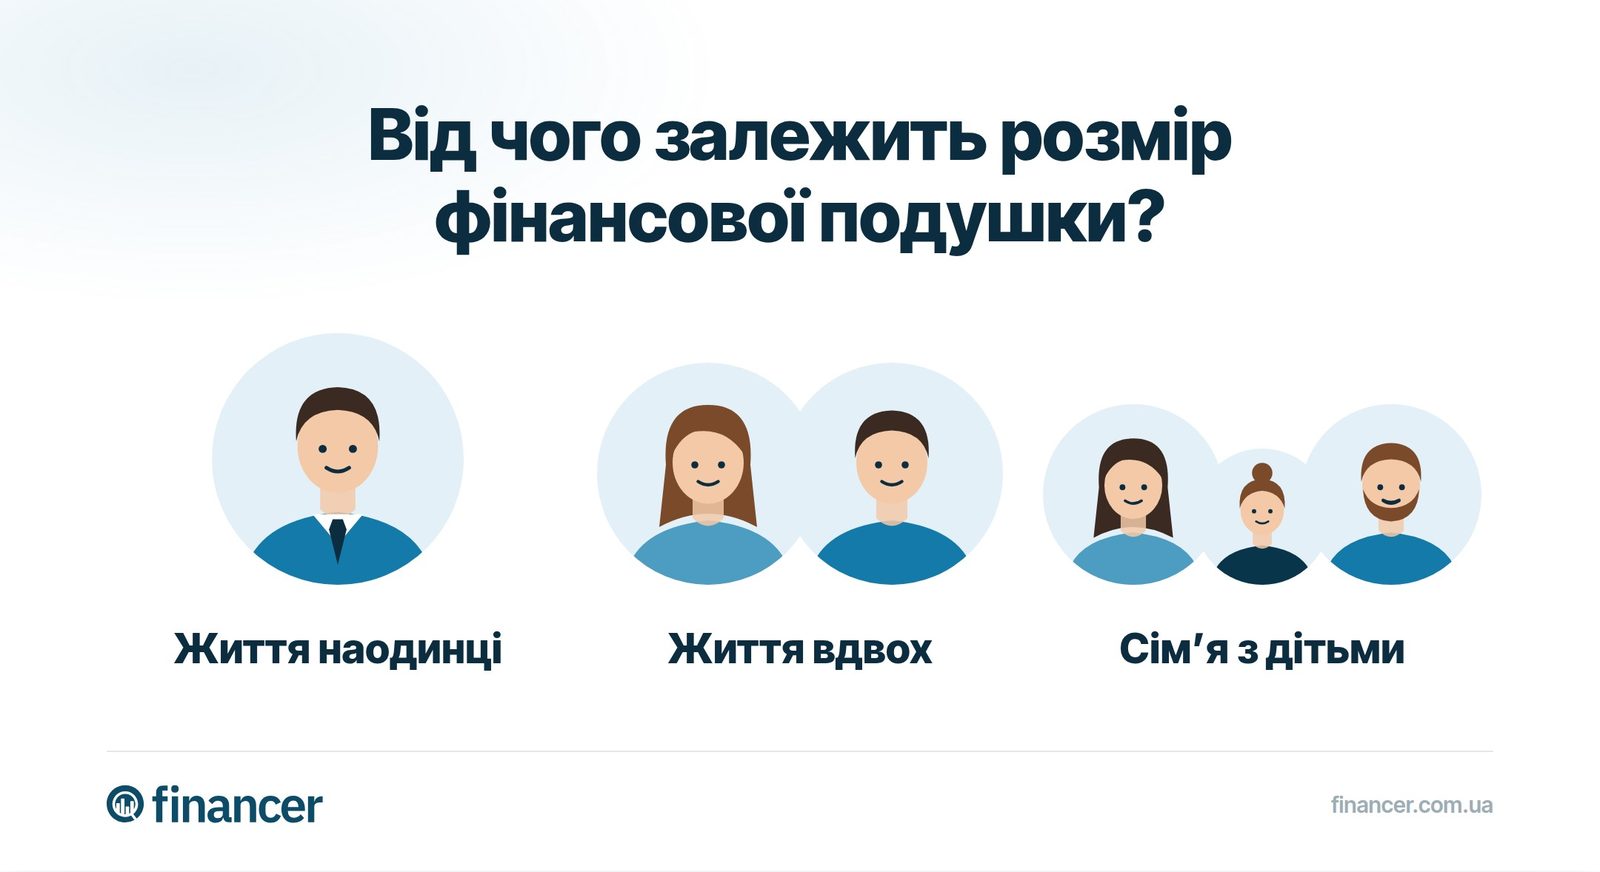
Оптимальний розмір фінансової подушки безпеки — це сума, яка покриє Ваші витрати на 3–6 місяців без зниження рівня життя. Мінімум — 3 місяці для людей зі стабільною роботою та затребуваною спеціальністю. Оптимум — 6 місяців для більшої впевненості.
Як розрахувати свій резерв:
Приклад розрахунку для 2026 року:
Якщо Ваші щомісячні витрати становлять 20 000 ₴:
Якщо Ви фрілансер або маєте нестабільний дохід, краще орієнтуватися на 6–12 місяців витрат. Якщо маєте дітей, іпотеку чи інші фінансові зобов'язання, збільшуйте резерв відповідно.
Мінімальна зарплата в Україні у 2026 році становить 8 647 ₴ на місяць, а середня — близько 28 000 ₴. Навіть із середнім доходом створити подушку на 3 місяці цілком реально, якщо підійти до цього системно.
Створення фінансової подушки — це не разова дія, а послідовний процес. Ось покроковий план:
Крок 1. Визначте цільову суму
Порахуйте свої середньомісячні витрати та помножте на 3–6. Це і буде Ваша ціль. Зафіксуйте її: наприклад, "Моя фінансова подушка — 90 000 ₴".
Крок 2. Відкрийте окремий рахунок
Ніколи не тримайте резервний фонд на тому ж рахунку, де зарплата. Ви будете спокушатися витратити ці гроші. Відкрийте окремий депозитний рахунок або накопичувальний рахунок у банку.
Крок 3. Автоматизуйте відкладання
Налаштуйте автоматичний переказ 10–20% від кожного доходу одразу після отримання зарплати. Правило "заплати спочатку собі" — найефективніший спосіб заощаджувати гроші.
Крок 4. Скоротіть зайві витрати
Проаналізуйте свій бюджет та знайдіть статті витрат, які можна зменшити: непотрібні підписки, імпульсивні покупки, дорогі звички. Навіть 1 000–2 000 ₴ на місяць — це 12 000–24 000 ₴ за рік до Вашої подушки.
Крок 5. Збільшуйте дохід
Подумайте про додаткові джерела доходу: фріланс, підробітки, продаж непотрібних речей. Усе додаткове спрямовуйте на резервний фонд.
Отримай найкращий особистий кредит за лічені хвилини за допомогою нашого порівняння. Всі пропозиції в одному місці - обирай.
Обирай кредитМісце зберігання фінансової подушки має відповідати двом вимогам: безпека та швидкий доступ. Ваші гроші повинні бути під рукою, але не настільки доступними, щоб виникала спокуса їх витратити.
Найкращі варіанти зберігання:
Де НЕ варто зберігати:
В умовах війни особливо важливо диверсифікувати: частину тримайте в гривні на рахунку, частину у валюті (долар або євро), невеликий запас готівкою.
Найскладніше у фінансовій подушці — не витратити її даремно. Щоб прийняти правильне рішення, поставте собі три запитання:
1. Чи це несподівано?
Дні народження, свята та відпустка трапляються щороку. Для них варто планувати окремий бюджет. Фінансова подушка для дійсно непередбачених подій.
Несподівано: звільнення з роботи, раптова хвороба, аварія авто, стихійне лихо. Передбачувано: Новий рік, відпустка, ремонт квартири, заміна телефону.
2. Чи це терміново?
Не все, що здається важливим, потребує негайних витрат. Зламаний холодильник влітку: терміново. Нова модель смартфона може почекати.
3. Чи це дійсно необхідно?
Розмежовуйте потреби і бажання. Медична операція — потреба. Квитки на концерт — бажання. Якщо на всі три запитання відповідь "так", використовуйте подушку без вагань.
Навіть з найкращими намірами люди часто допускають помилки, які заважають накопичити резервний фонд:
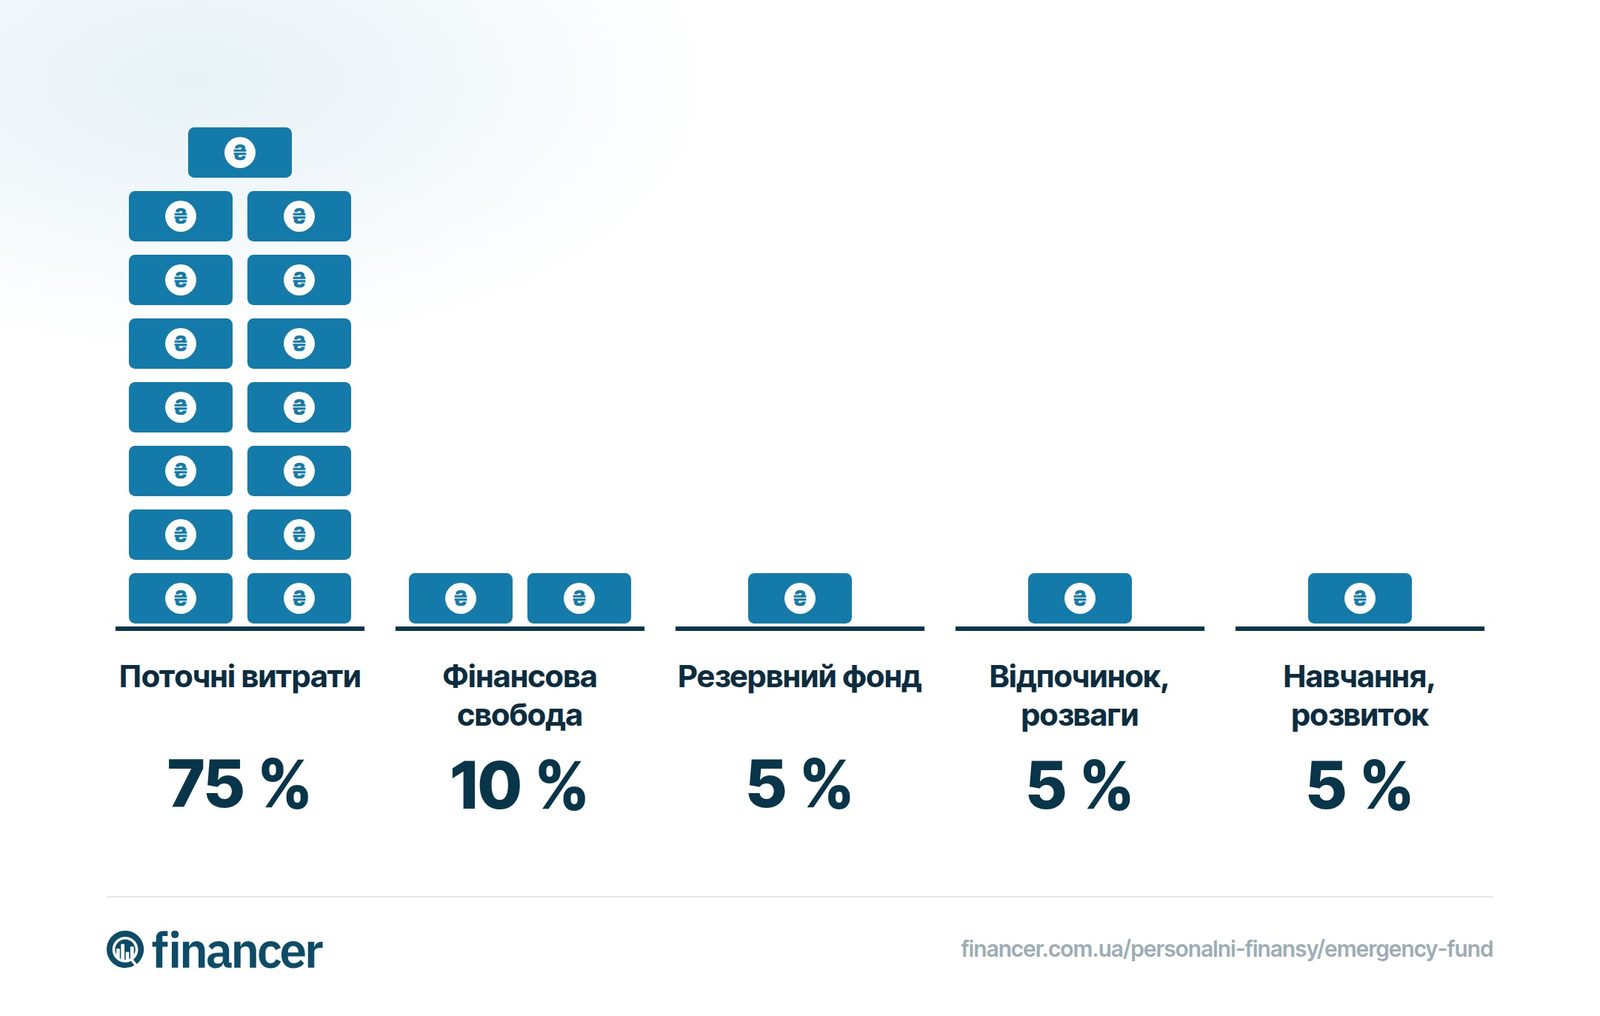
Якщо Ви ще не маєте заощаджень, не впадайте у відчай. Почніть з будь-якої суми. Навіть 500 ₴ на місяць вже краще за нуль. Використовуйте метод "50/30/20": 50% доходу на потреби, 30% на бажання, 20% на заощадження та погашення боргів.
Якщо прямо зараз виникла фінансова потреба, а подушки ще немає, розгляньте кредит як тимчасове рішення. Але пам'ятайте: будь-який борг коштує грошей, тому створення фінансової подушки — це інвестиція у Ваше майбутнє без відсотків.
Головне — почати. Відкрийте окремий рахунок сьогодні, налаштуйте автоматичний переказ та забудьте про ці гроші до моменту, коли вони дійсно знадобляться.
Оптимальний розмір — сума на 3–6 місяців Ваших щомісячних витрат. Для людини з витратами 20 000 ₴/міс це 60 000–120 000 ₴. Якщо у Вас нестабільний дохід або є утриманці, краще орієнтуватися на 6–12 місяців.
Найкраще на окремому накопичувальному рахунку або короткостроковому депозиті з можливістю поповнення. Не тримайте всю суму на картці для щоденних витрат. В умовах війни частину варто тримати в валюті та невеликий запас готівкою.
Автоматизуйте переказ 10–20% від кожного доходу на окремий рахунок. Скоротіть необов'язкові витрати та спрямуйте будь-які додаткові надходження (премії, бонуси, повернення) на резервний фонд.
Диверсифікація — хороша ідея. Тримайте основну частину в гривні для швидкого доступу, а 30–50% у валюті (долар або євро) для захисту від інфляції та девальвації.
Одразу поставте ціль її відновити. Поверніться до режиму активного накопичення: збільшіть відсоток від доходу, який відкладаєте, та тимчасово скоротіть необов'язкові витрати до відновлення резерву.
ПриватБанк пропонує інструменти для створення фінансової подушки прямо у Приват24. Ви можете відкрити накопичувальний рахунок або короткостроковий депозит з можливістю поповнення та зняття. Також доступна функція автоматичних переказів із зарплатної картки на ощадний рахунок, що допомагає відкладати регулярно без зайвих зусиль.
Фінансові консультанти рекомендують мати резерв, що дорівнює Вашим витратам за 3–6 місяців. Для людини з середніми витратами 20 000 ₴ на місяць це 60 000–120 000 ₴. Фрілансерам та підприємцям краще мати запас на 9–12 місяців через нестабільний дохід.
Маєте питання щодо цієї теми? Запитайте спільноту.
Пошту підтверджено: ваш коментар з'явиться після перевірки.
Термін дії посилання минув. Надішліть коментар ще раз.
Анонімний
Фінансовий експерт · Financer
Порівняти найкращих кредиторів
від 0% річних
65 варіантів
Безкоштовно · Без впливу на кредитну історію
Дізнатися свою ставкуПорівняти найкращих кредиторів
від 0% річних
65 варіантів
6 хв читанняПерсональні фінанси
5 хв читанняПерсональні фінанси
8 хв читанняПерсональні фінанси
7 хв читанняПерсональні фінанси
7 хв читанняПерсональні фінанси
Приєднуйтесь до *Financer Stacks* - вашого щотижневого путівника з освоєння основ грошей, створення додаткового доходу та життя, де гроші працюють на вас.