А
Анонімний
Фінансовий експерт · Financer
Іпотека в Україні у 2026 році — це вже не лише привілей для обраних. Завдяки державній програмі єОселя та комерційним пропозиціям банків, власне житло стало доступнішим для широкого кола громадян. Зокрема, іпотека для військових стала ще вигіднішою: мобілізовані тепер можуть отримати ставку 3%.
Але хто саме може розраховувати на іпотечний кредит? Які умови єОселя висуває до позичальників? І що змінилося у 2026 році? У цій статті розглянемо всі умови отримання іпотечного кредиту, від пільгових програм до комерційних пропозицій.
У 2026 році в Україні діють два основних шляхи отримання іпотеки на житло:
Державна програма єОселя — пільгове кредитування під 3% або 7% річних. Це найпопулярніший варіант: з початку дії програми видано понад 40 000 кредитів на загальну суму понад 75 млрд ₴. Фінансування забезпечує ПрАТ «Укрфінжитло» через банки-партнери.
Комерційна іпотека — кредити від банків на ринкових умовах зі ставками від 9% до 24% річних. Підходить тим, хто не відповідає критеріям єОселі або хоче придбати нерухомість без обмежень за площею.
Пільгову ставку 3% річних можуть отримати такі категорії громадян:
Усім цим категоріям гарантовано ставку 3% на перші 10 років кредиту. Після цього ставка зростає до 6%.
Під 7% річних іпотеку можуть отримати:
Після 10-го року кредитування ставка зростає до 10%.
Для ВПО передбачена додаткова підтримка: держава компенсує до 70% першого внеску та 70% платежів за перший рік кредитування, а також покриває витрати на оформлення кредиту до 40 000 ₴.
Основна вимога до віку:
Оскільки максимальний термін іпотеки за єОселею — 20 років, то фактично оформити кредит на повний термін можна до 50 років. Проте банки розглядають заявки індивідуально: якщо позичальнику, наприклад, 55 років, він може отримати кредит на 15 років.
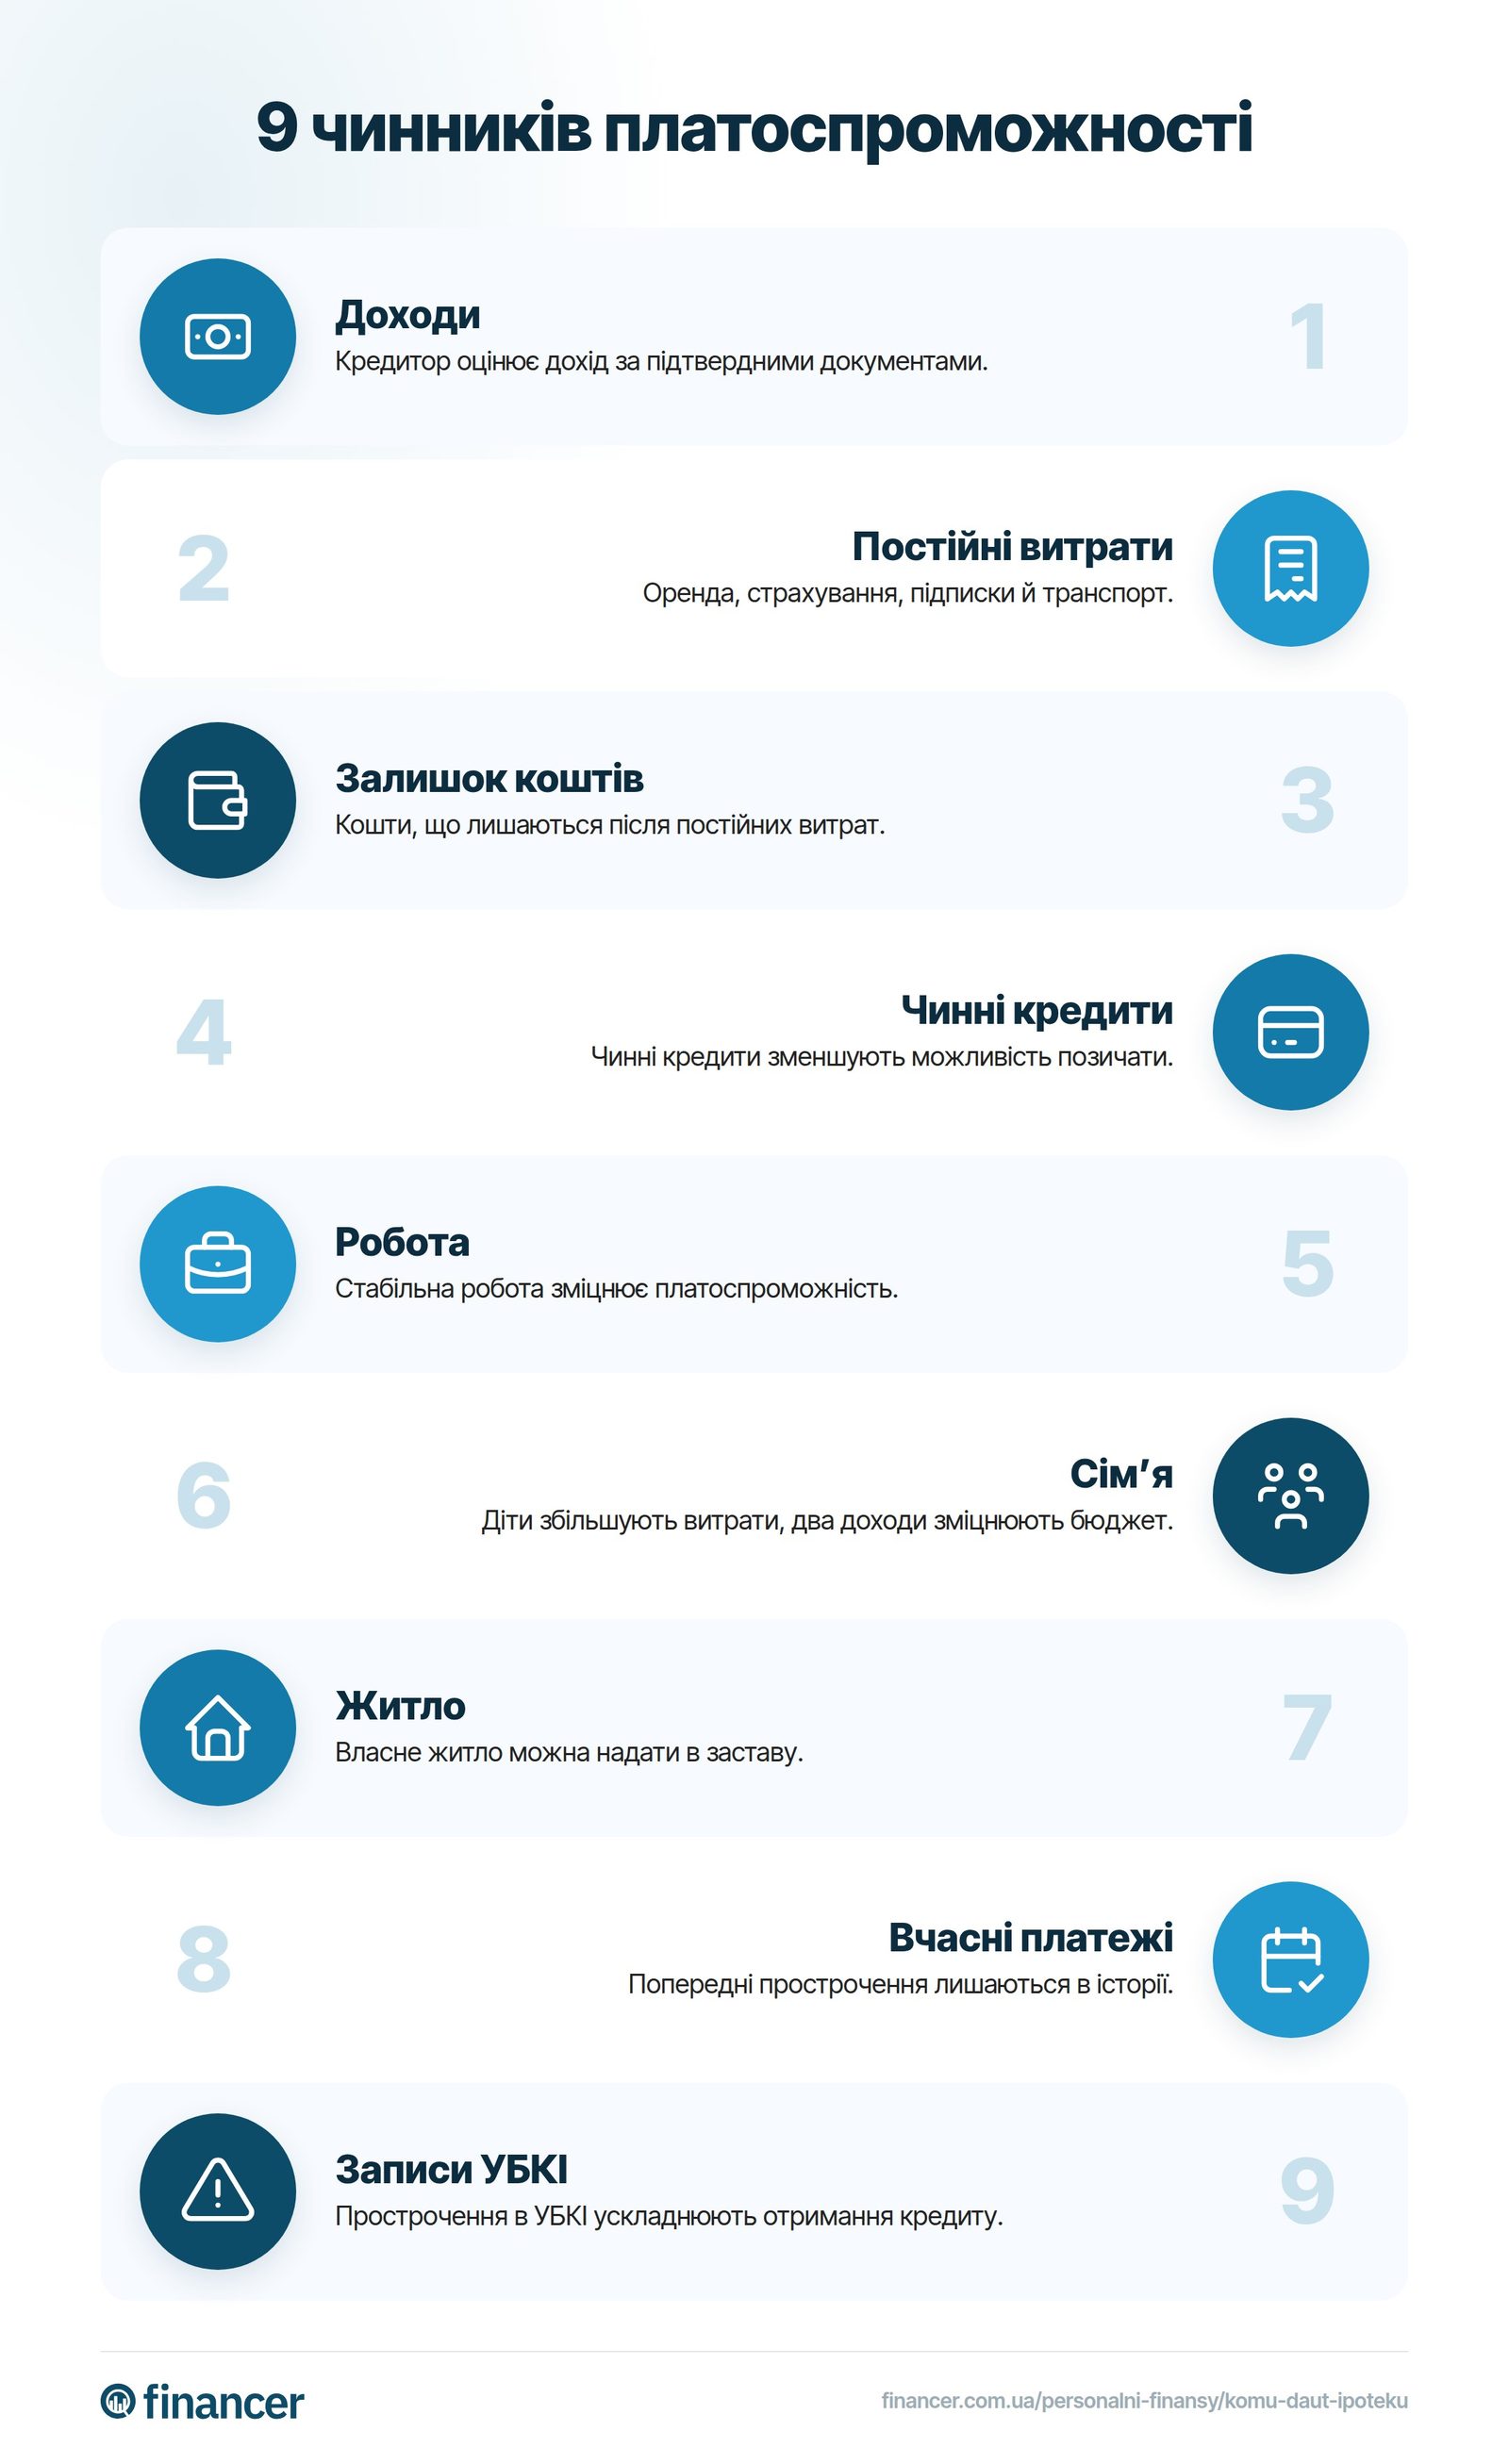
Дохід — один із ключових критеріїв при оцінці позичальника. Банки вимагають:
Враховується сукупний дохід подружжя або співпозичальників. Якщо Ви працюєте як ФОП, потрібно надати декларацію за останні 12 місяців.
Банки обов'язково перевіряють кредитну історію позичальника через Українське бюро кредитних історій (УБКІ).
Що впливає на рішення:
Відсутність кредитної історії — це не автоматична відмова, але може ускладнити процес. У такому випадку корисно заздалегідь оформити невеликий споживчий кредит або кредитну картку та вчасно погашати платежі, щоб сформувати позитивну історію.
Мінімальний перший внесок за програмою єОселя — 20% від вартості нерухомості.
Наприклад, якщо квартира коштує 1 500 000 ₴, потрібно мати щонайменше 300 000 ₴ власних коштів.
Виняток для ВПО: внутрішньо переміщені особи можуть оформити іпотеку без першого внеску або зі зниженим внеском. Держава компенсує до 70% суми.
Для комерційної іпотеки перший внесок зазвичай становить від 20% до 30%, залежно від банку та типу нерухомості.
З 2026 року за програмою єОселя можна придбати:
Обмеження за площею (з 9 лютого 2026):
Обмеження за ціною: вартість квадратного метра не може перевищувати подвоєну вартість будівництва більш ніж на 10%. Наприклад, для сім'ї з 3 осіб у Києві максимальна вартість житла складає близько 4,86 млн ₴, у Львові 4,14 млн ₴.
Також враховуються операції з нерухомістю за останні 36 місяців (раніше 12 місяців). Якщо Ви продали житло протягом цього періоду, це може вплинути на право участі у програмі.
Станом на 2026 рік іпотечні кредити за програмою єОселя видають 10 банків:
Кожен банк може мати додаткові вимоги до позичальника, тому рекомендуємо подати заявки в декілька банків одночасно, щоб порівняти умови.
Стандартний пакет документів для оформлення іпотечного кредиту:
Процес оформлення іпотеки за програмою єОселя:
Перевірте відповідність критеріям
Зайдіть на офіційний сайт eoselia.diia.gov.ua та перевірте, чи відповідаєте Ви вимогам програми. Зверніть увагу на категорію, площу наявного житла та вік.
Подайте заявку через Дію
Авторизуйтесь у додатку Дія або на порталі diia.gov.ua. Оберіть послугу «єОселя» та заповніть заявку. Система автоматично перевірить частину даних.
Оберіть банк-партнер
Після попереднього схвалення оберіть банк зі списку партнерів. Рекомендуємо порівняти умови в декількох банках. Вони можуть відрізнятися за додатковими комісіями та швидкістю обробки.
Зберіть документи та пройдіть перевірку
Подайте повний пакет документів до обраного банку. Банк проведе оцінку платоспроможності та перевірить кредитну історію. Рішення зазвичай приймається протягом 1-5 робочих днів.
Оберіть нерухомість та оформіть кредит
Після схвалення кредиту оберіть нерухомість, що відповідає вимогам програми. Банк проведе оцінку об'єкта, після чого підписується кредитний договір та договір купівлі-продажу.
Навіть якщо Ви відповідаєте формальним критеріям, банк може відмовити. Ось що допоможе збільшити ймовірність позитивного рішення:
Банки відмовляють у видачі іпотечного кредиту в таких випадках:
Якщо Ви не підходите під критерії програми єОселя, залишається варіант комерційної іпотеки від банків.
Основні відмінності:
Серед банків, що активно пропонують комерційну іпотеку: ПриватБанк, Ощадбанк, Укргазбанк, Райффайзен Банк. Ставки залежать від суми кредиту, терміну та кредитної історії позичальника.
Програма єОселя зазнала суттєвих змін у 2026 році. У грудні 2025 року Кабмін ухвалив постанову №1637, яка оновила правила участі:
З початку 2026 року програмою вже скористалися понад 2 500 українців, які залучили близько 5 млрд ₴ пільгових іпотечних кредитів. Найбільше кредитів видано у Київській області, Києві та Львівській області.
Для обслуговування іпотечного кредиту за програмою єОселя сім'ї достатньо мати щомісячний дохід близько 30 000 ₴ для ставки 3% та близько 42 000 ₴ для ставки 7% (за розрахунками НБУ). Головне правило: щомісячний платіж не повинен перевищувати 40% сукупного доходу родини.
Іпотеку під 3% річних за програмою єОселя можуть отримати: військовослужбовці за контрактом та мобілізовані (з січня 2026), ветерани війни, медичні та педагогічні працівники державних закладів, науковці, а також члени сімей загиблих захисників України.
За програмою єОселя мінімальний перший внесок становить 20%. Проте для внутрішньо переміщених осіб (ВПО) держава компенсує до 70% першого внеску, що фактично дозволяє оформити іпотеку з мінімальними власними коштами.
З поганою кредитною історією отримати іпотеку значно складніше. Банки обов'язково перевіряють дані через УБКІ. Наявність прострочених платежів суттєво знижує шанси на схвалення. Рекомендуємо спочатку покращити кредитну історію, погасивши наявні борги.
Станом на 2026 рік іпотечні кредити за програмою єОселя видають 10 банків-партнерів: Ощадбанк, ПриватБанк, Укргазбанк, Глобус Банк, Sky Bank, Sense Bank, Банк Кредит Дніпро, ТАСКОМБАНК, BISBANK та Радабанк. Найбільший портфель іпотечних кредитів за єОселею має Ощадбанк.
За програмою єОселя на державну пільгову іпотеку мають право: військовослужбовці (контрактні та мобілізовані), ветерани війни, медики, педагоги та науковці державних закладів (ставка 3%), а також ВПО та будь-які громадяни без власного житла або з житлом менше нормативної площі (ставка 7%). Вік позичальника: від 18 до 70 років на момент погашення.
Маєте питання щодо цієї теми? Запитайте спільноту.
Пошту підтверджено. Ваш коментар з'явиться після перевірки.
Термін дії посилання минув. Опублікуйте коментар ще раз.
Анонімний
Фінансовий експерт · Financer
9 хв читанняПерсональні фінанси
6 хв читанняПерсональні фінанси
7 хв читанняПерсональні фінанси
6 хв читанняПерсональні фінанси
7 хв читанняПерсональні фінанси
Приєднуйтесь до *Financer Stacks* - вашого щотижневого путівника з освоєння основ грошей, створення додаткового доходу та життя, де гроші працюють на вас.