А
Анонімний
Фінансовий експерт · Financer
Рішення про іпотеку — одне з найважливіших фінансових рішень у житті. У 2026 році в Україні діють державні програми з пільговими ставками від 3%, але ринкова іпотека коштує близько 18%. Розібратися, чи варто брати іпотеку саме зараз, допоможе аналіз поточних умов, програм та ваших особистих фінансів.
Привабливість іпотечного кредиту залежить від кількох факторів, які не завжди очевидні для позичальників:
Рівень процентних ставок. Облікова ставка НБУ станом на початок 2026 року становить 15%. Ринкові іпотечні ставки банків — 16-18% річних. Водночас державна програма єОселя пропонує пільгові ставки: 3% для військових та 7% для цивільних без власного житла. Перші 10 років ставка фіксована, потім зростає на 3 в.п. (до 6% або 10% відповідно).
Ціни на нерухомість. У 2026 році ціни на житло в Україні зростають, особливо в Києві, Львові та Івано-Франківську. Максимальна вартість квадратного метра за програмою єОселя для Києва — 66 178 ₴/м². Зволікання з покупкою може означати більші витрати через подорожчання нерухомості.
Готовність банків кредитувати. У 2026 році іпотечне кредитування активно розвивається. За даними Асоціації українських банків, у 2025 році було видано іпотечних кредитів на 15,7 млрд ₴, з яких 94% за програмою єОселя. У програмі беруть участь 10 банків.
єОселя — державна програма пільгового іпотечного кредитування, яка дозволяє купити житло за значно нижчими ставками. Станом на березень 2026 року за програмою видано понад 22 000 кредитів на загальну суму близько 40 млрд ₴. Середній кредит становить приблизно 1,8 млн ₴.
| Параметр | Ставка 3% | Ставка 7% |
|---|---|---|
Для кого | Військові, мобілізовані, сектор безпеки | Цивільні без власного житла |
Перший внесок | Від 20% (молодь до 25: від 10%) | Від 20% (молодь до 25: від 10%) |
Строк кредиту | До 20 років | До 20 років |
Ставка після 10 років | 6% | 10% |
Макс. площа житла | 105 м² (до 115,5 м² з допуском) | 105 м² (до 115,5 м² з допуском) |
ВПО (внутрішньо переміщені) | Компенсація 70% першого внеску | Компенсація 70% першого внеску |
З 9 лютого 2026 року в програмі відбулися суттєві зміни:
Якщо Ви не підпадаєте під умови єОселя, залишається ринкова іпотека. Основні відмінності:
За прогнозами Асоціації українських банків, якщо НБУ знизить облікову ставку до 13,5-14%, ринкові іпотечні ставки можуть зменшитися на 1-1,5 в.п. Це зробить комерційну іпотеку привабливішою.
Іпотека буде вигідною для Вас, якщо:
Варто утриматися від іпотеки, якщо:
Дайте відповідь на запитання нижче. За кожне «так» зарахуйте 1 бал.
Щоб збільшити шанси на отримання кредиту на житло, потрібно розуміти, що аналізують банки:
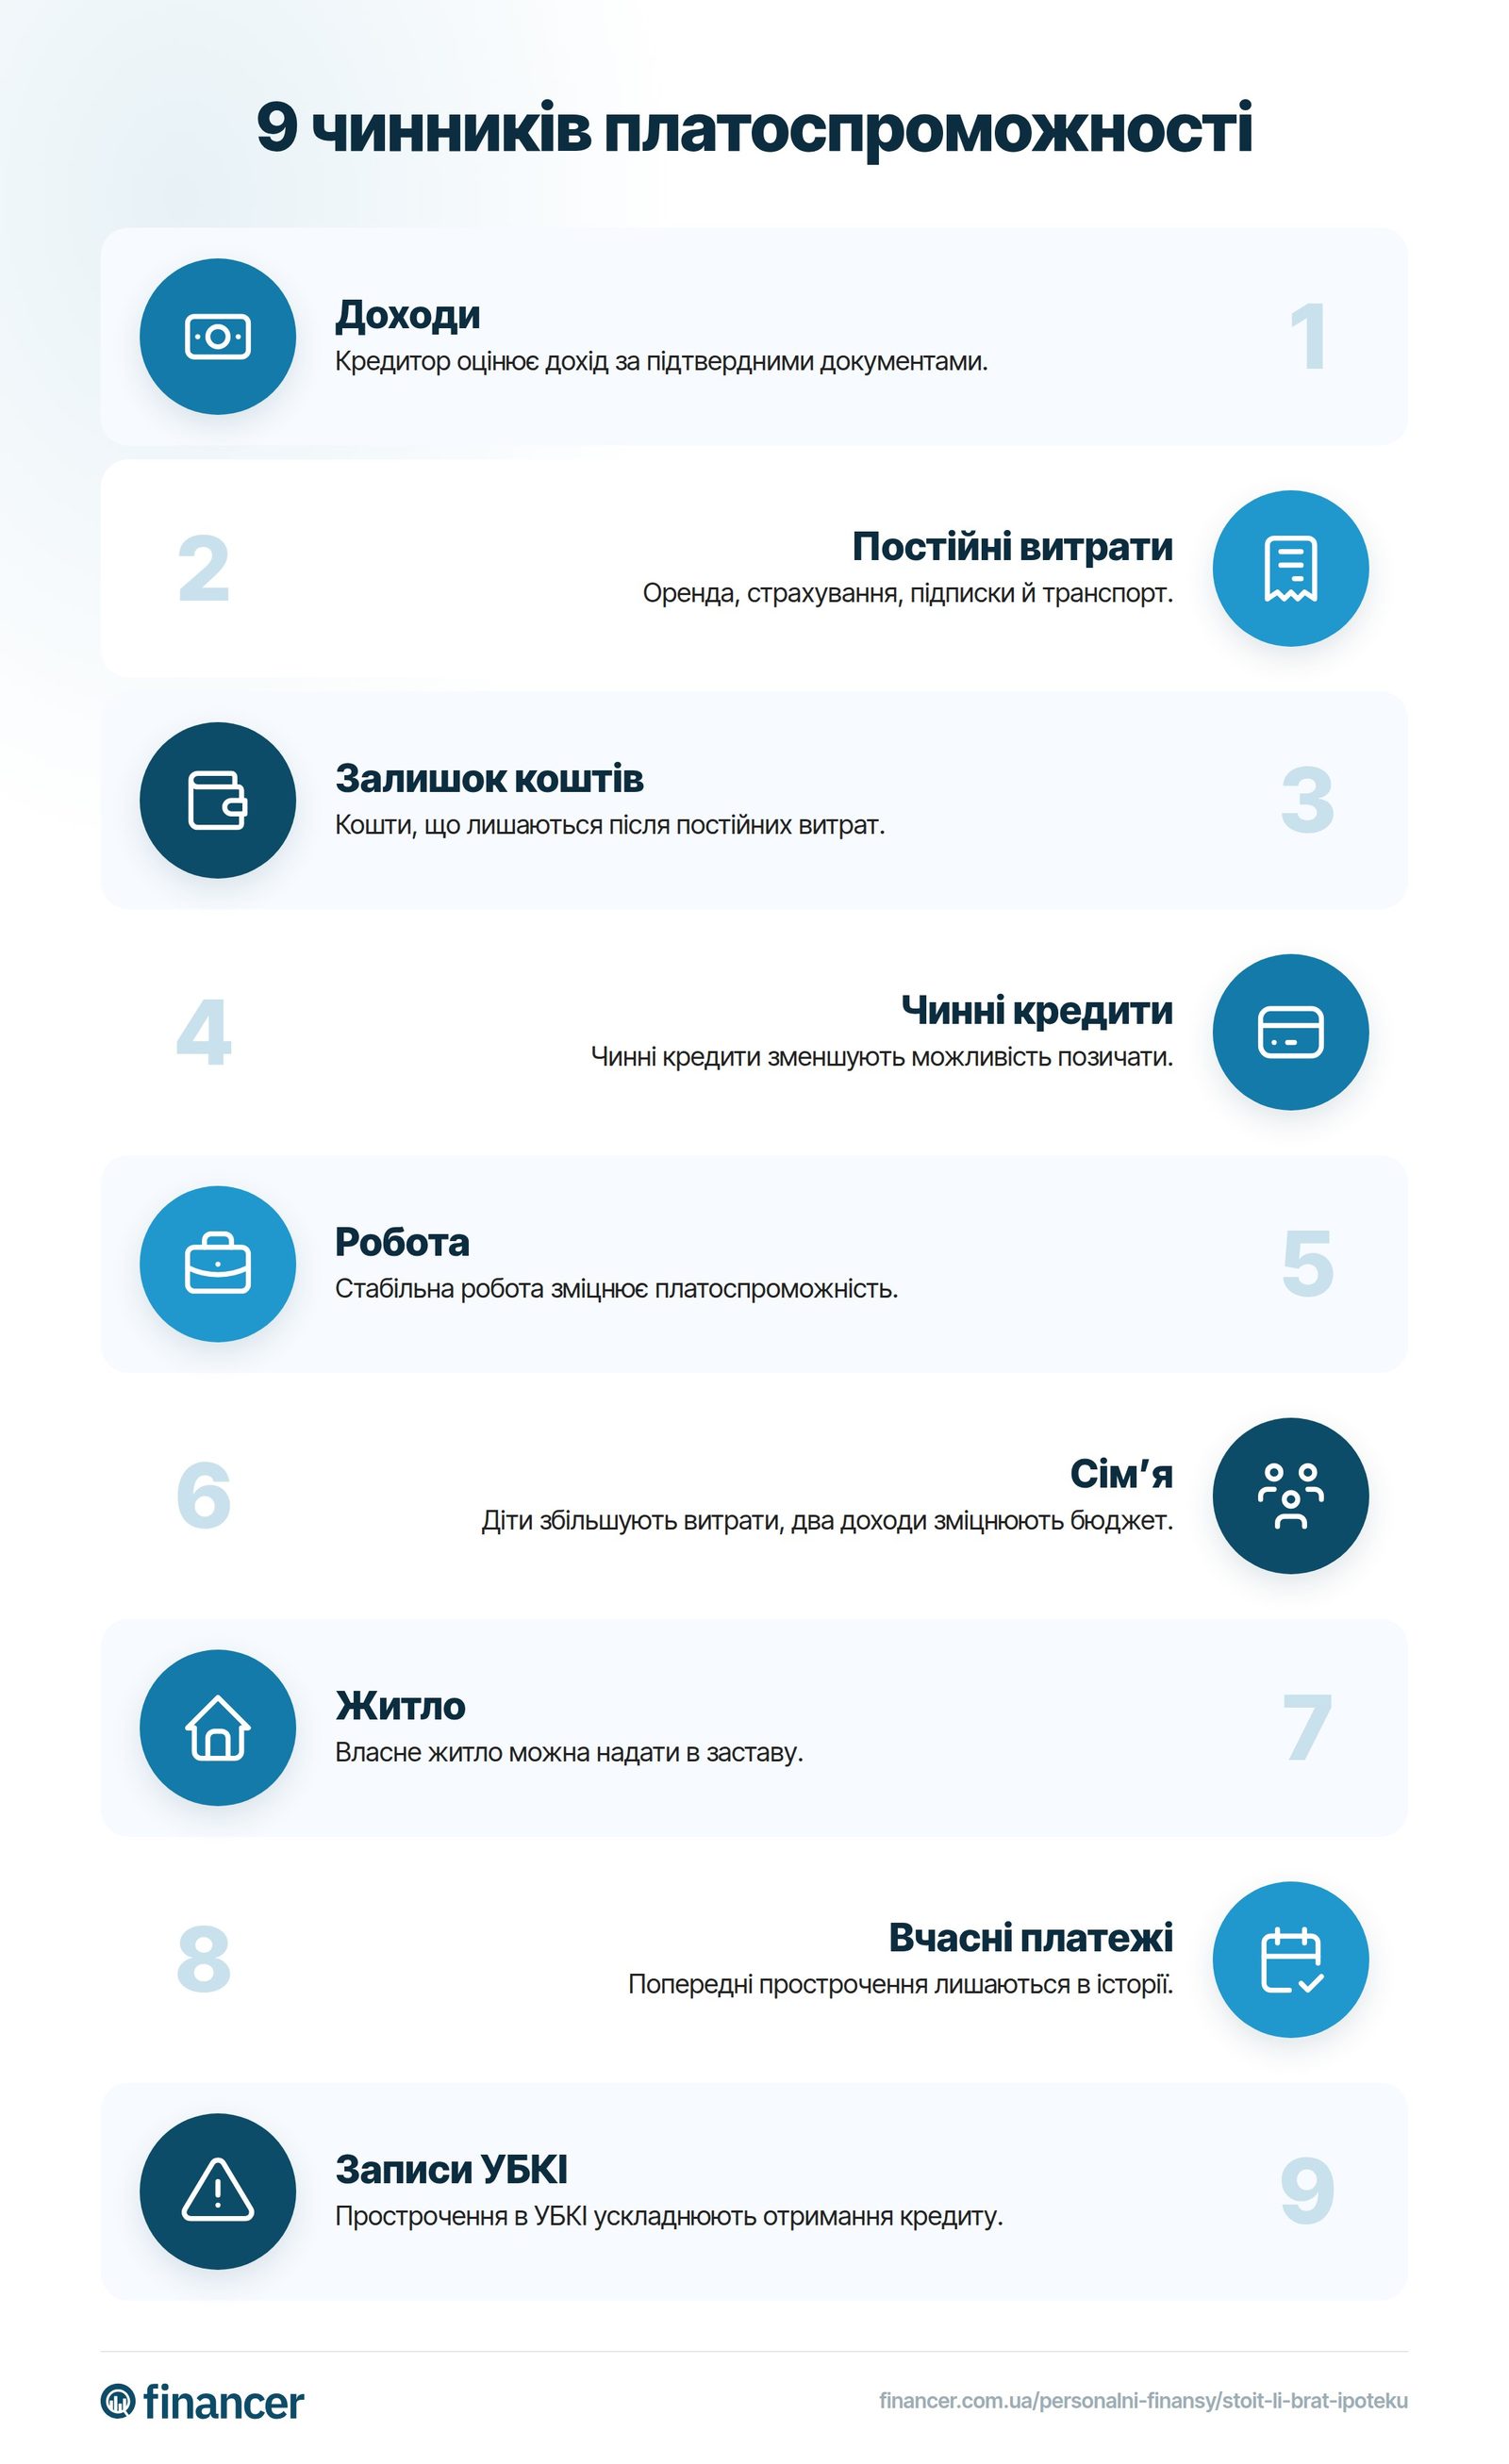
Дохід і зайнятість. Щомісячний платіж не має перевищувати 40% доходу родини. Для єОселя під 3% достатньо сімейного доходу від 30 000 ₴/міс, для ставки 7% від 42 000 ₴/міс (за розрахунками НБУ).
Кредитна історія. Банки перевіряють дані через УБКІ. Наявність прострочень може стати причиною відмови. Якщо у Вас є проблеми, ознайомтеся з нашим посібником з покращення кредитної історії.
Перший внесок. Мінімум 20% від вартості об'єкта (10% для молоді до 25 років). Для ВПО (внутрішньо переміщених осіб) держава компенсує до 70% першого внеску.
Об'єкт нерухомості. Банк оцінює стан та вартість житла. За єОселя є обмеження по площі та вартості за м².
Це одне з головних питань для тих, хто розглядає іпотечний кредит. Детальніше ми розглянули цю тему в окремій статті іпотека чи оренда — що вигідніше. Ось ключові моменти:
На користь іпотеки:
На користь оренди:
Приймаючи рішення про іпотеку в Україні, варто враховувати специфічні ризики:
Водночас експерти Асоціації українських банків зазначають, що фіксація платежів у гривнях при інфляції фактично зменшує реальну вартість боргу з часом.
Оцініть свої фінанси
Порахуйте дохід, витрати, наявні борги та заощадження. Щомісячний платіж не має перевищувати 40% доходу родини.
Перевірте кредитну історію
Зробіть запит до УБКІ або через Дію. Переконайтеся, що у Вас немає прострочень.
Визначте програму
Перевірте, чи підпадаєте Ви під програму єОселя: відсутність власного житла, стабільний дохід, відповідна категорія (військові, цивільні, ВПО).
Оберіть банк
Порівняйте умови банків-партнерів єОселя: ПриватБанк, Ощадбанк, Укргазбанк та інші. Зверніть увагу на комісії та додаткові витрати.
Подайте заявку через Дію
Для єОселя: заявка подається через електронний сервіс Дія. Для ринкової іпотеки: зверніться безпосередньо до банку.
Оберіть житло та укладіть договір
Після попереднього схвалення оберіть нерухомість у межах параметрів програми. Банк проведе оцінку, після чого укладається кредитний та іпотечний договір.
Чи варто брати іпотеку у 2026 році, залежить від Вашої конкретної ситуації. Якщо Ви підпадаєте під програму єОселя, це один із найвигідніших моментів для придбання житла: ставки 3-7% значно нижчі за інфляцію, і фактично держава субсидує частину вартості кредиту.
Для ринкової іпотеки ситуація складніша. Ставки 16-18% роблять кредит дорогим, але якщо НБУ продовжить знижувати облікову ставку, умови покращаться.
Головне правило: іпотека повинна бути посильною. Якщо щомісячний платіж не перевищує 30-40% доходу, є резервний фонд та стабільна робота, це виважене фінансове рішення.
Іпотека зазвичай має нижчу процентну ставку та довший строк погашення, тому щомісячні платежі менші. Споживчий кредит оформити простіше, але ставки значно вищі: від 30% річних. Для придбання житла іпотека вигідніша.
За розрахунками НБУ, для обслуговування пільгових кредитів за єОселя родині достатньо мати дохід від 30 000 ₴/міс при ставці 3% та від 42 000 ₴/міс при ставці 7%. Платіж не має перевищувати 40% сімейного доходу.
За програмою єОселя: до 20 років. Ринкова іпотека від комерційних банків зазвичай пропонується на строк від 3 до 20 років, залежно від банку та програми.
Так, іпотечне кредитування в Україні продовжує працювати. Програма єОселя активно видає кредити. У 2025 році видано 15,7 млрд ₴. Проте варто уважно оцінити ризики, пов'язані з регіоном проживання та стабільністю доходу.
Після перших 10 років пільгова ставка зростає на 3 відсоткових пункти: з 3% до 6% або з 7% до 10%. Це потрібно враховувати при плануванні довгострокових фінансів.
Маєте питання щодо цієї теми? Запитайте спільноту.
Пошту підтверджено. Ваш коментар з'явиться після перевірки.
Термін дії посилання минув. Опублікуйте коментар ще раз.
Анонімний
Фінансовий експерт · Financer
7 хв читанняПерсональні фінанси
9 хв читанняПерсональні фінанси
7 хв читанняПерсональні фінанси
9 хв читанняПерсональні фінанси
10 хв читанняПерсональні фінанси
Приєднуйтесь до *Financer Stacks* - вашого щотижневого путівника з освоєння основ грошей, створення додаткового доходу та життя, де гроші працюють на вас.