А
Анонім
Фінансовий експерт · Financer
 Рецензент Тетяна Боримська
Що таке банківська система? Банківська система — це сукупність фінансових установ, які забезпечують грошовий обіг, кредитування, збереження заощаджень та розрахунки в економіці країни. В Україні банківська система є дворівневою: перший рівень — Національний банк України (НБУ), другий — комерційні банки.
Станом на 2026 рік в Україні діє 57 банків із чинними ліцензіями НБУ. Загальні активи банківського сектору перевищили 4,2 трильйона гривень, а чистий прибуток за 2025 рік склав 126,8 мільярда гривень.
Банківська система України має класичну дворівневу побудову, закріплену Законом «Про банки і банківську діяльність».
У світовій практиці існують два основні типи банківських систем:
Однорівнева банківська система характерна для країн із плановою економікою. У такій системі один державний банк виконує функції і центрального, і комерційного банку. В СРСР саме так працював Державний банк.
Дворівнева банківська система — модель ринкових економік, де центральний банк виконує регуляторну функцію, а комерційні банки конкурують між собою за клієнтів. Україна перейшла на дворівневу систему після здобуття незалежності у 1991 році.
Окремо виділяють системи з елементами ісламського банкінгу (заборона відсотків) та універсальні системи, де банки поєднують класичні та інвестиційні послуги.
НБУ є головною ланкою фінансової системи країни. Від його рішень залежить стабільність гривні, рівень інфляції та доступність кредитних ресурсів.
Облікова ставка НБУ станом на 2026 рік становить 15% річних. Це ключовий індикатор вартості грошей в економіці. Чим вищою є облікова ставка, тим дорожчими будуть кредити і вищими відсотки за депозитами.
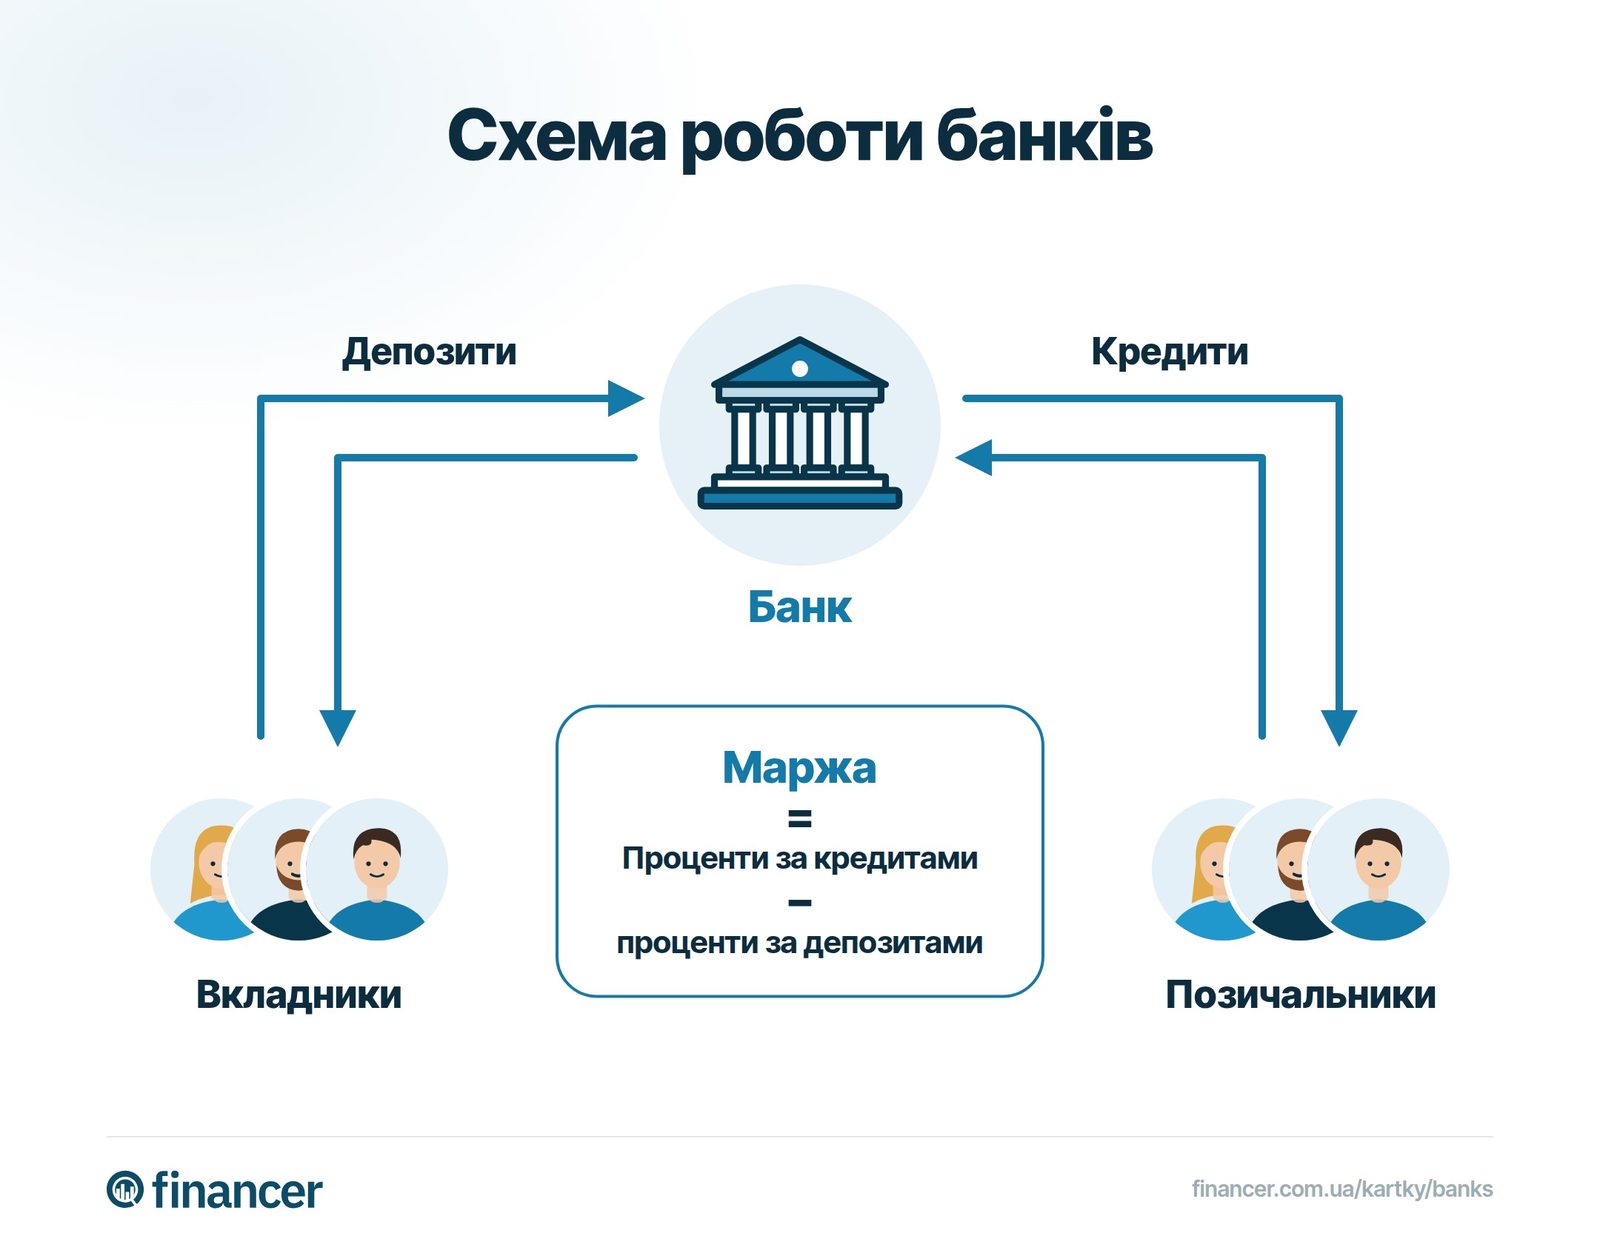
Щоб зрозуміти, що таке банк і як працюють банки, розглянемо їх основну діяльність. Банки виступають фінансовими посередниками: залучають тимчасово вільні кошти населення та бізнесу (пасивні операції) і спрямовують їх на кредитування та інвестиції (активні операції). Різниця між відсотками за кредитами та депозитами (маржа) є основним джерелом доходу банку.
Крім відсоткового доходу, банки заробляють на комісіях за грошові перекази, обслуговування платіжних карток, обмін валют, а також на інвестиційній діяльності.
Перейдіть на банківський рахунок, який працює так само ефективно, як і ви, з кращими перевагами та нижчими витратами. Вкладай гроші розумно.
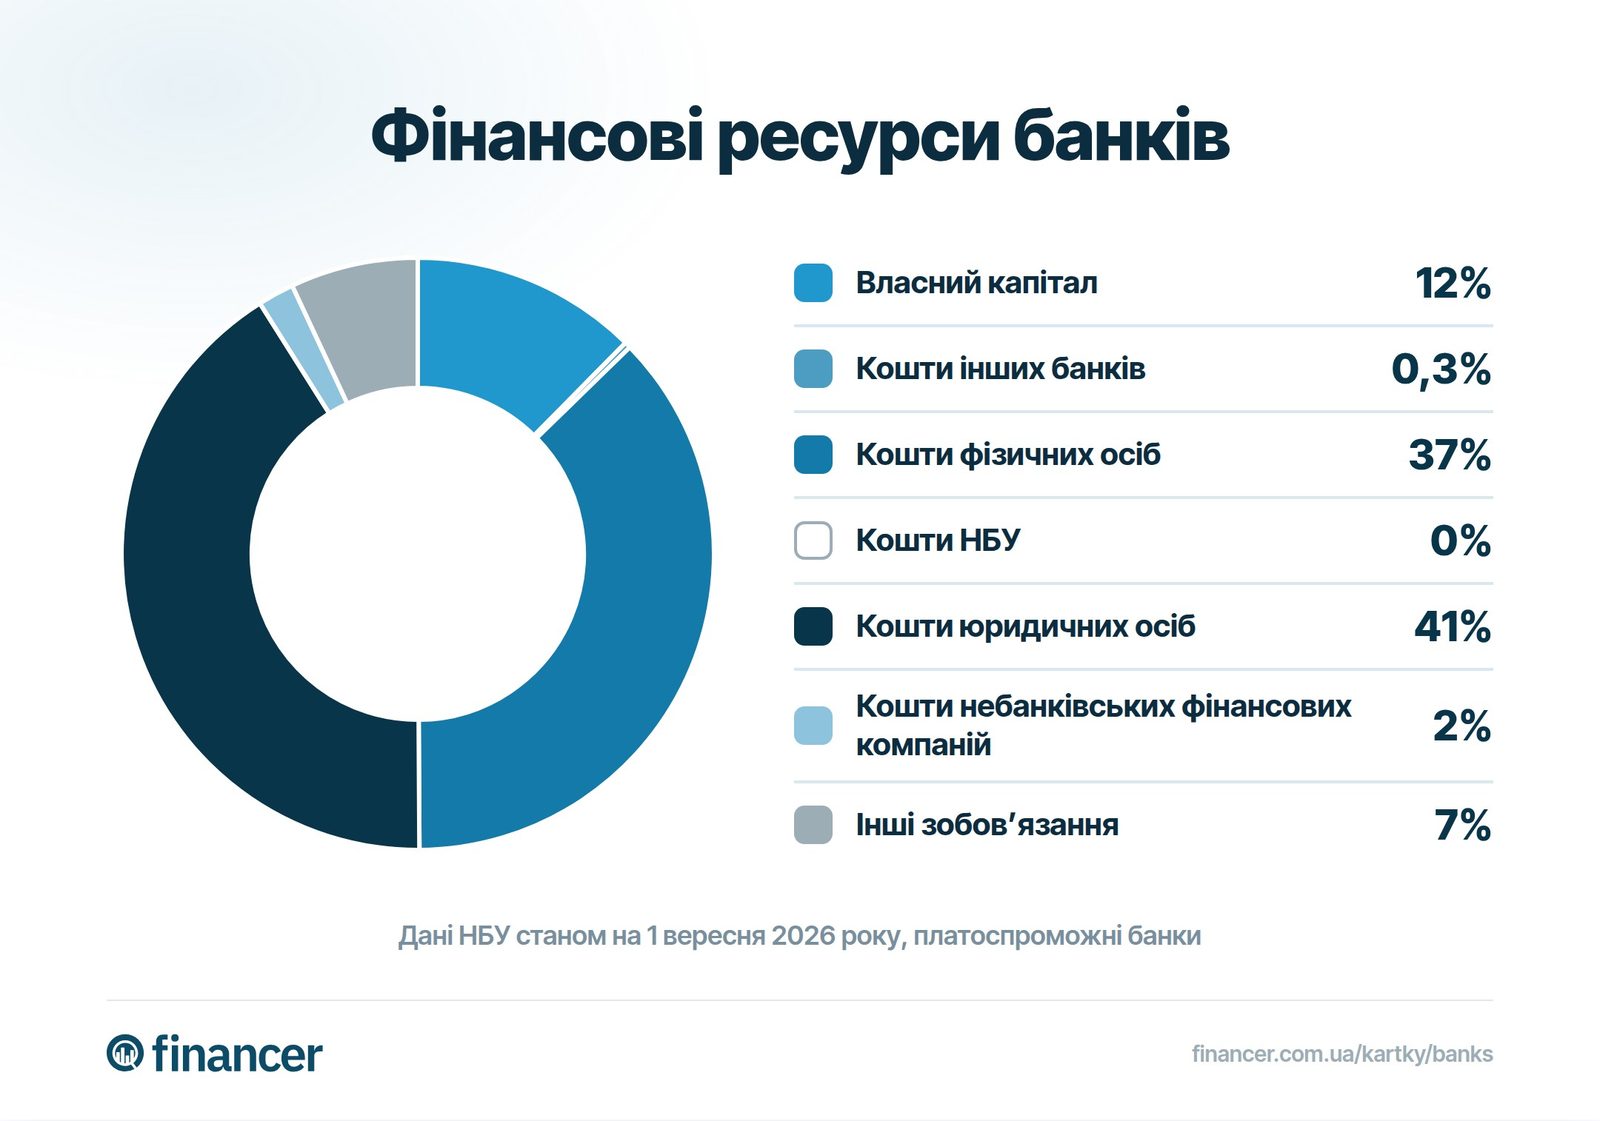
Банківськи кредитиДля своєї діяльності банки формують ресурсну базу з двох основних джерел:
Банки можна класифікувати за кількома критеріями:
За формою власності: державні (ПриватБанк, Ощадбанк, Укрексімбанк), приватні (Моно, А-Банк) та з іноземним капіталом (Райффайзен Банк, Креді Агріколь, ОТП Банк). П'ять державних банків утримують понад половину активів усього сектору.
За спеціалізацією: універсальні банки надають повний спектр послуг, тоді як спеціалізовані зосереджені на окремій сфері: іпотечні, ощадні, інвестиційні, розрахункові.
За масштабом: великі системні банки (10+ мільярдів гривень активів), середні та малі банки.
Скільки банків в Україні? Станом на 2026 рік в країні діє 57 банків із чинними ліцензіями. Для порівняння: у 2014 році було зареєстровано 180 банків, але після масштабного очищення ринку Національним банком понад 120 банків були ліквідовані через неплатоспроможність або порушення законодавства. Скорочення тривало і в останні роки: тільки на початку 2026 року НБУ вивів з ринку Мотор-Банк та Перший інвестиційний банк.
Сучасні банки пропонують широкий спектр послуг для фізичних та юридичних осіб. Перелік послуг залежить від типу банку та отриманих ліцензій.
Обслуговувати поточні рахунки та випускати платіжні картки в Україні мають право тільки банки. Небанківські фінансові компанії можуть надавати кредити, здійснювати грошові перекази та обмін валют за окремими ліцензіями.
В Україні діє система гарантування вкладів фізичних осіб через Фонд гарантування вкладів фізичних осіб (ФГВФО). Якщо банк стає неплатоспроможним, ФГВФО відшкодовує вкладникам їхні кошти.
Під час воєнного стану (з 13 квітня 2022 року) діє 100% гарантія вкладів. Відшкодовується вся сума на депозитах та поточних рахунках фізичних осіб і ФОП, без обмеження суми. Ця норма діятиме протягом усього періоду воєнного стану та три місяці після його скасування.
Після завершення воєнного стану максимальна сума відшкодування становитиме не менше 600 000 гривень на одного вкладника в одному банку. Гарантія діє на кожен банк окремо, тому розподіл великих сум між кількома банками знизить ризики після повернення до мирного часу.
Обираючи банк для обслуговування, зверніть увагу на кілька ключових критеріїв:
Банківська система України активно трансформується під впливом технологій та воєнного стану:
Цифровізація. Більшість банківських послуг доступні онлайн. Кількість безготівкових платежів зросла на 65% з початку повномасштабного вторгнення. Віртуальні картки, NFC-оплата смартфоном та QR-платежі стали буденністю.
Необанки та мобільний банкінг. Monobank, sportbank та інші мобільні банки конкурують із традиційними установами за рахунок зручних додатків і конкурентних умов.
Інтеграція з ЄС. Україна поступово адаптує банківське законодавство до стандартів Євросоюзу, що включає нові вимоги до капіталу, прозорості та захисту споживачів.
Стійкість у воєнний час. Попри повномасштабну війну, банківська система демонструє високий запас міцності. Більшість банків мають достатній капітал, а НБУ проводить регулярні стрес-тести для оцінки стійкості.
Банківська діяльність в Україні регулюється Верховною Радою через прийняття законів, а також нормативно-правовими актами НБУ. Основу правового поля складають два ключові закони:
Регулювання включає реєстрацію та ліцензування банків, встановлення економічних нормативів, вимог до капіталу, обов'язкових резервів, а також застосування санкцій за порушення вимог.
Банківська система України є дворівневою. Перший рівень — Національний банк України (НБУ), який виконує функції регулятора. Другий рівень — комерційні банки різних форм власності (державні, приватні, з іноземним капіталом), які безпосередньо обслуговують населення та бізнес. Станом на 2026 рік в Україні діє 57 банків.
Головним банком країни є Національний банк України (НБУ). Це центральний банк, який визначає грошово-кредитну політику, здійснює емісію гривні, регулює та наглядає за діяльністю всіх комерційних банків. НБУ не обслуговує фізичних осіб безпосередньо. Це функція комерційних банків.
Банківська система України має два рівні. Перший рівень — Національний банк України (НБУ), другий — комерційні банки. Така дворівнева структура закріплена Законом «Про банки і банківську діяльність» і є стандартною моделлю для країн з ринковою економікою.
Вклади фізичних осіб захищені Фондом гарантування вкладів фізичних осіб (ФГВФО). Під час воєнного стану діє 100% гарантія: відшкодовується вся сума на депозитах та поточних рахунках без обмежень. Після завершення воєнного стану максимальна сума відшкодування становитиме не менше 600 000 гривень на одного вкладника в одному банку.
Облікова ставка НБУ — це ключовий індикатор вартості грошей в економіці. Вона впливає на відсоткові ставки за кредитами та депозитами у комерційних банках. Станом на 2026 рік облікова ставка НБУ становить 15% річних. Чим вищою є облікова ставка, тим дорожчими стають кредити, але й вищими будуть відсотки за депозитами.
Серед найнадійніших банків України виділяють державні установи: ПриватБанк, Ощадбанк та Укрексімбанк, які мають державну гарантію. З комерційних банків високу надійність демонструють банки з іноземним капіталом: Райффайзен Банк, Креді Агріколь, ОТП Банк. При виборі банку варто перевіряти наявність ліцензії НБУ, участь у ФГВФО та фінансові показники на офіційному сайті НБУ.
Маєте питання щодо цієї теми? Запитайте спільноту.
Пошту підтверджено: ваш коментар з'явиться після перевірки.
Термін дії посилання минув. Надішліть коментар ще раз.
Анонім
Фінансовий експерт · Financer
Порівняти банківські рахунки
5 хв читанняКартки
6 хв читанняКартки
7 хв читанняКартки
6 хв читанняКартки
6 хв читанняКартки
Приєднуйтесь до *Financer Stacks* - вашого щотижневого путівника з освоєння основ грошей, створення додаткового доходу та життя, де гроші працюють на вас.