А
Анонімний
Фінансовий експерт · Financer
 Перевірено Тетяна Боримська
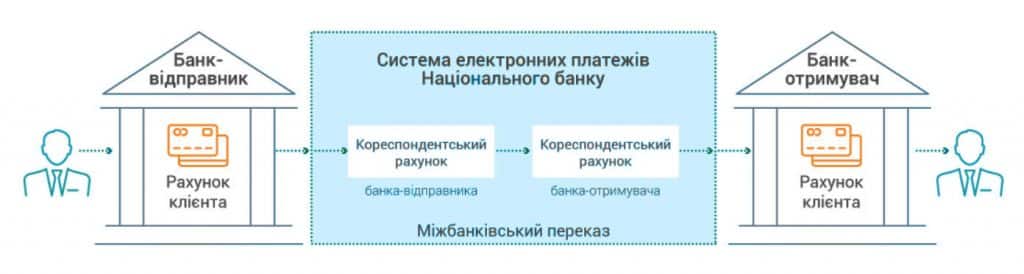
Безготівкові розрахунки це платежі, які здійснюються без використання готівкових грошей: кошти перераховуються з одного банківського рахунку на інший через платіжні системи, електронні гаманці або платіжні картки.
В Україні безготівкові розрахунки стрімко витісняють готівку. За даними НБУ, у 2025 році 95,5% усіх карткових операцій були безготівковими, а загальний обсяг склав 9,5 мільярда транзакцій на суму 7,16 трильйона гривень. Це означає, що лише 4,5% операцій з картками досі пов'язані зі зняттям готівки.
Національний банк України активно підтримує цей перехід, оскільки безготівковий обіг дешевший для держави, прозоріший для регулювання та зручніший для населення.
Безготівкові розрахунки — це форма грошових розрахунків, за якої переказ коштів здійснюється шляхом записів на банківських рахунках без фізичного переміщення грошових знаків. Регулюються вони Інструкцією про безготівкові розрахунки в Україні в національній валюті, затвердженою постановою Правління НБУ.
Безготівкові розрахунки використовують як фізичні особи (для оплати товарів, послуг та переказів), так і юридичні особи та ФОП (для розрахунків з контрагентами, сплати податків та виплати зарплат). Для підприємців безготівковий розрахунок є основною формою оплати: більшість господарських операцій між компаніями проводяться виключно через банківські рахунки.
Основні учасники безготівкових розрахунків:
В Україні існує кілька основних форм безготівкових розрахунків, кожна з яких має свої особливості та сферу застосування:
Платіжне доручення — найпоширеніший інструмент. Платник дає банку розпорядження перерахувати певну суму зі свого рахунку на рахунок отримувача. Використовується для оплати товарів, послуг, податків та інших платежів.
Платіжна вимога — документ, яким отримувач коштів звертається до банку платника з вимогою списати певну суму. Застосовується переважно для безспірного стягнення коштів (наприклад, за рішенням суду).
Платіжна вимога-доручення — комбінований документ, який одночасно містить вимогу отримувача сплатити суму та доручення платника банку виконати цей переказ.
Акредитив — умовне зобов'язання банку здійснити платіж отримувачу після виконання певних умов (наприклад, після поставки товару). Широко використовується у міжнародній торгівлі.
Інкасо — розрахунковий інструмент, за яким банк отримувача передає документи банку платника для отримання оплати. Забезпечує додатковий захист для обох сторін угоди.
Вексель — цінний папір, який засвідчує безумовне зобов'язання виплатити певну суму у визначений строк.
Меморіальний ордер — внутрішньобанківський документ для оформлення операцій щодо списання коштів з рахунку клієнта.
Для фізичних осіб безготівкові розрахунки доступні через кілька каналів:
Платіжні картки та POS-термінали. Оплата в магазинах, ресторанах і сервісних закладах через контактні або безконтактні платежі (PayPass/PayWave). Станом на початок 2026 року в Україні працювало 558,6 тис. платіжних терміналів, з яких 85% підтримують безконтактну оплату.
Інтернет-банкінг та мобільні додатки. Онлайн-платежі через банківські додатки (Monobank, Приват24, ПУМБ Online тощо) дозволяють оплачувати комунальні послуги, здійснювати перекази та контролювати витрати 24/7.
Оплата в інтернеті. Покупки в онлайн-магазинах, оплата підписок і сервісів за допомогою даних картки або через захищені платіжні шлюзи.
Перекази з картки на картку. Миттєві перекази між рахунками через мобільні додатки або онлайн-банкінг. Один з найпопулярніших видів безготівкових операцій серед українців.
Електронні гаманці. Платіжні системи як Google Pay, Apple Pay, а також спеціалізовані електронні гаманці для онлайн-оплати.
QR-платежі. Оплата шляхом сканування QR-коду через мобільний додаток банку — технологія, яка активно розвивається в Україні.
Перехід на безготівкові розрахунки має переваги для всіх учасників, від звичайних споживачів до держави:
Перейдіть на банківський рахунок, який працює так само ефективно, як і ви, з кращими перевагами та нижчими витратами. Вкладай гроші розумно.
Банківськи кредитиПопри очевидні переваги, безготівкові розрахунки мають і певні обмеження:
Україна демонструє стрімке зростання безготівкових платежів, навіть в умовах повномасштабної війни.
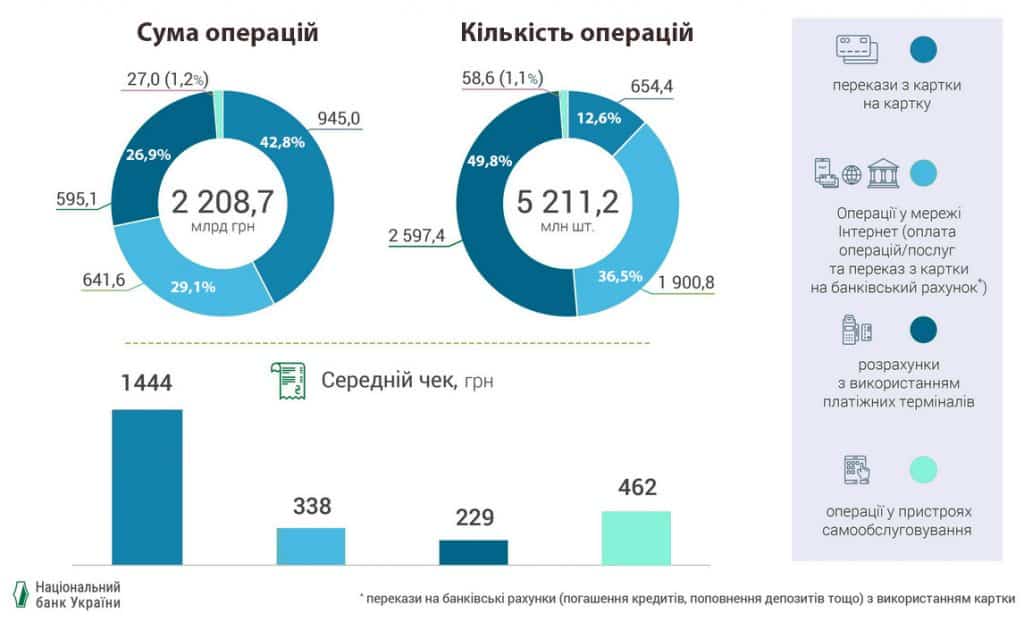
Основні показники за 2025 рік (дані НБУ):
За даними НБУ, безготівкові розрахунки розподіляються так:
Найбільша частка за сумою припадає на POS-термінали, але інтернет-платежі показують найвищу динаміку зростання.
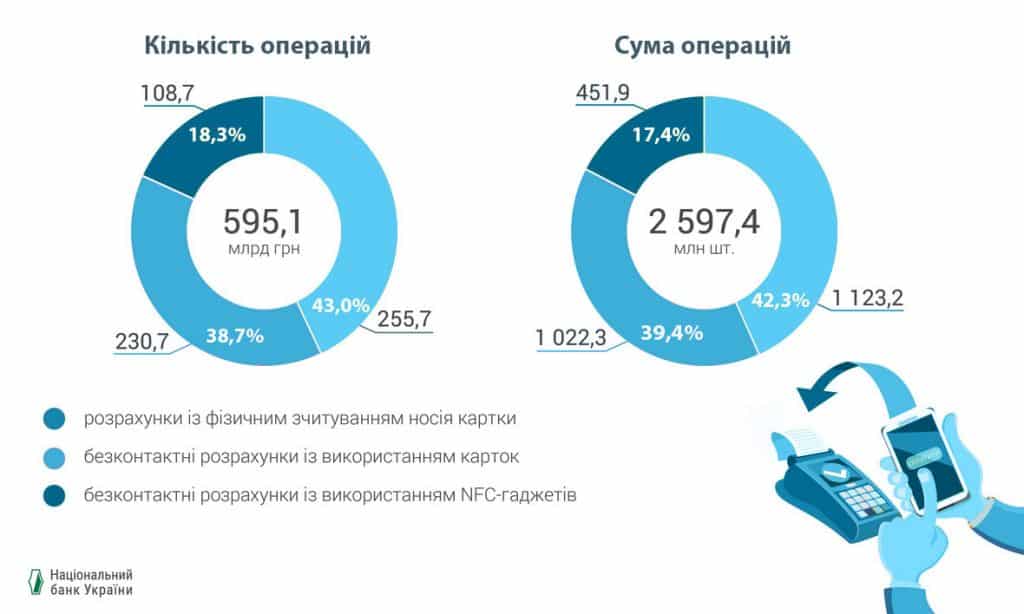
Для фізичних осіб-підприємців (ФОП) безготівкові розрахунки мають особливе значення з огляду на регуляторні вимоги.
Обов'язкове приймання безготівкових платежів:
ФОП 2-ї та 3-ї груп зобов'язані приймати безготівкову оплату від клієнтів. Це стосується як торговельної діяльності, так і надання послуг. Безготівкові розрахунки між ФОПами здійснюються через банківські рахунки з використанням платіжних інструкцій.
Переваги для бізнесу:
Для здійснення безготівкових розрахунків використовують спеціальні розрахункові документи у паперовому або електронному вигляді. Електронні документи передаються через системи інтернет-банкінгу та мобільного банкінгу.
Основні види розрахункових документів:
Безготівкові розрахунки захищені кількома рівнями безпеки:
Для захисту від шахрайства рекомендується не передавати дані картки третім особам, не переходити за підозрілими посиланнями та використовувати двофакторну автентифікацію.
Безготівкові розрахунки — це форма грошових платежів, за якої кошти переказуються між банківськими рахунками без використання готівкових грошей. Включають оплату картками, інтернет-банкінг, мобільні перекази та електронні гаманці.
Основні форми: платіжна інструкція (замінила платіжне доручення), платіжна вимога, платіжна вимога-доручення, акредитив, інкасо, вексель та меморіальний ордер. Для фізичних осіб найпоширенішими є оплата картками через POS-термінали, інтернет-платежі та перекази з картки на картку.
ФОП 2-ї та 3-ї груп зобов'язані приймати безготівкові платежі від клієнтів. Для ФОП 1-ї групи обов'язок встановити POS-термінал був запланований з 1 січня 2026, але постановою КМУ № 1768 від 29.12.2025 його відтерміновано до завершення воєнного стану (плюс 3 місяці після його скасування).
За даними НБУ, у 2025 році 95,5% усіх карткових операцій в Україні були безготівковими. Загальний обсяг становив 9,5 мільярда транзакцій на суму 7,16 трильйона гривень.
Так, безготівкові платежі захищені кількома рівнями безпеки: 3D Secure для онлайн-оплати, токенізація для Apple Pay та Google Pay, PIN-код та біометрія, а також автоматичний моніторинг підозрілих транзакцій. Головне — не передавати дані картки третім особам та використовувати двофакторну автентифікацію.
Маєте питання щодо цієї теми? Запитайте спільноту.
Пошту підтверджено. Ваш коментар з'явиться після перевірки.
Термін дії посилання минув. Опублікуйте коментар ще раз.
Анонімний
Фінансовий експерт · Financer
Порівняти банківські рахунки
8 хв читанняКредити
4 хв читанняКредити
10 хв читанняКредити
6 хв читанняКредити
6 хв читанняКредити
Приєднуйтесь до *Financer Stacks* - вашого щотижневого путівника з освоєння основ грошей, створення додаткового доходу та життя, де гроші працюють на вас.