А
Анонім
Фінансовий експерт · Financer
Фінансова система повинна забезпечувати ефективний рух фінансових ресурсів від тих, хто має їх надлишки, до тих, хто має в них потребу.
Без ефективної фінансової системи неможливе нормальне функціонування економіки і економічний розвиток держави в цілому.
Ми всі користуємось продуктами та послугами фінансової системи – отримуємо заробітну плату, розраховуємось платіжними картками, купуємо товари, платимо за послуги, кладемо гроші на депозити чи беремо кредити.
Всі суб’єкти економіки можуть одночасно бути і кредиторами, і позичальниками. Чистими кредиторами (нетто-кредиторами) називають тих, у кого сума вкладів переважає над запозиченнями, і навпаки. Держава і підприємства зазвичай виступають нетто-позичальниками, а домогосподарства – нетто-кредиторами.
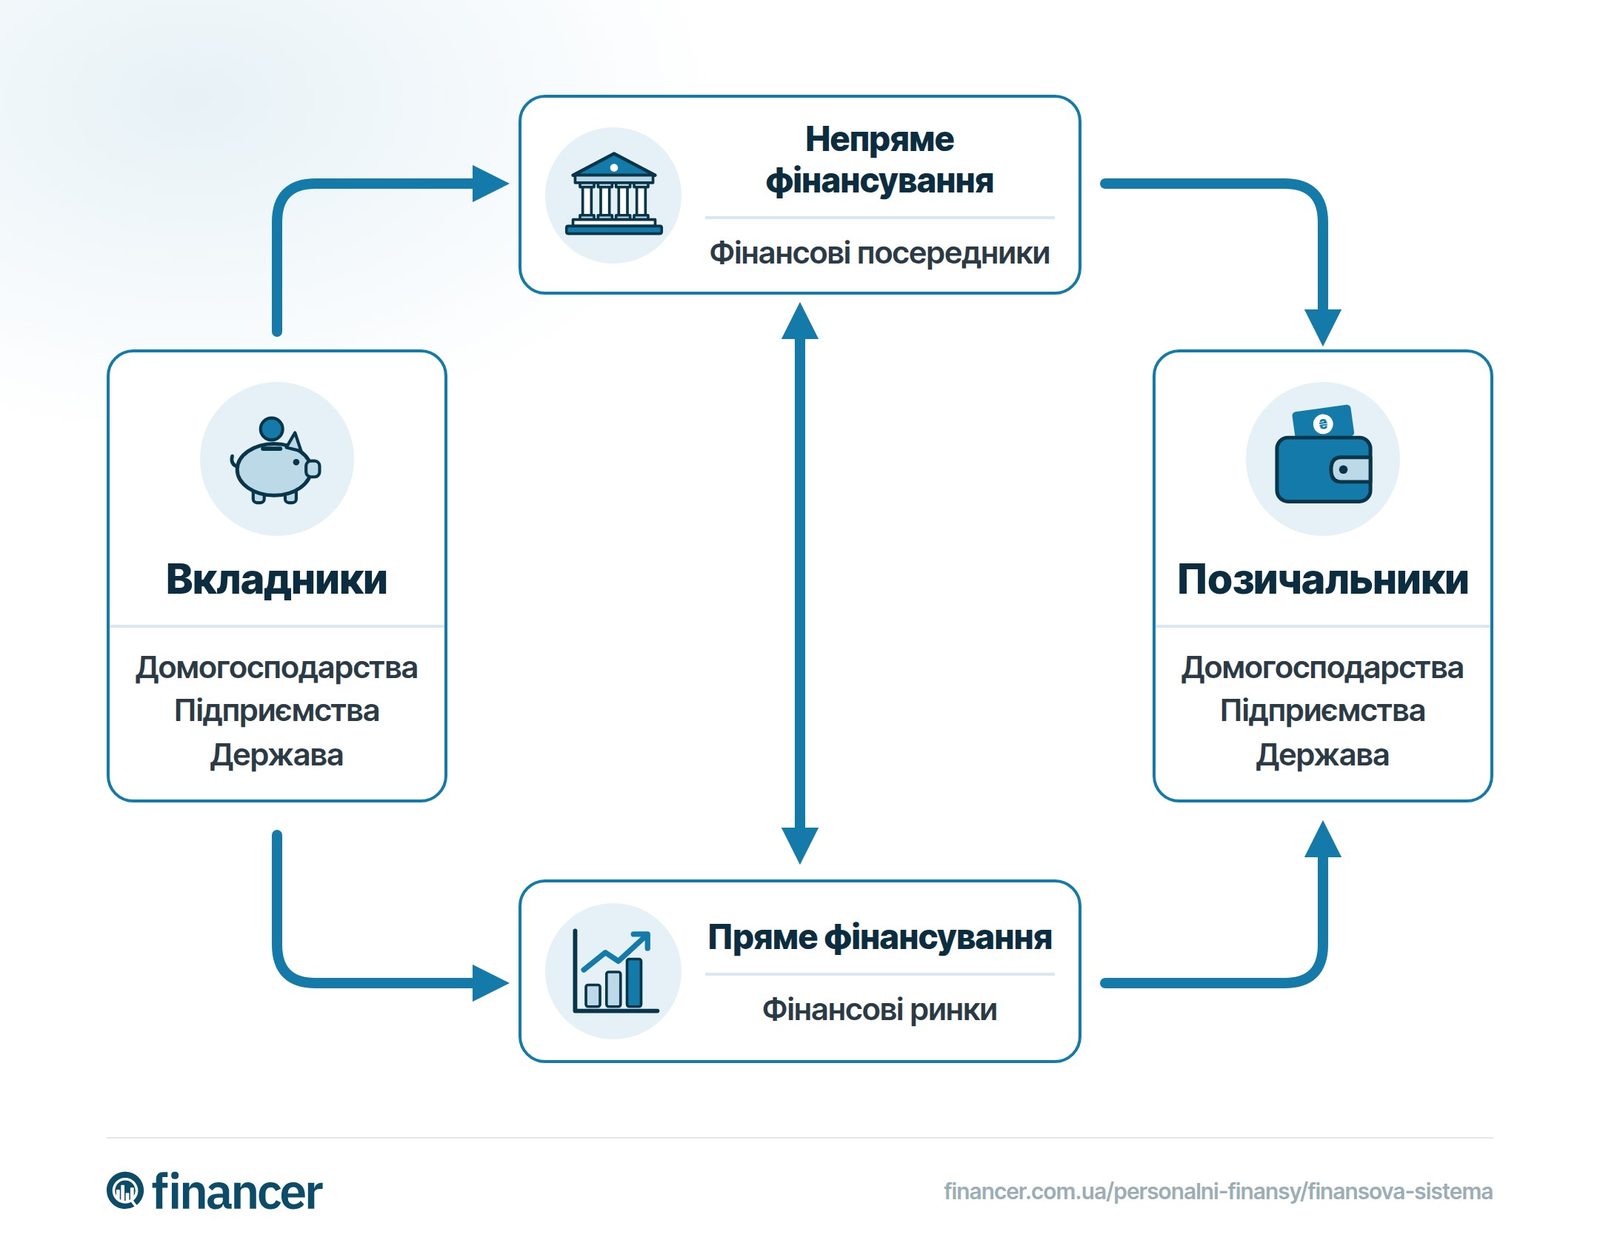
Фінансовий ринок є ключовою складовою фінансової системи держави. Саме на фінансовому ринку відбувається купівля та продаж фінансових ресурсів, формується ціна грошей (відсоткові ставки) та забезпечується рух капіталу від тих, хто має його надлишок, до тих, хто потребує фінансування.
Фінансовий ринок формується на основі інституцій, які забезпечують рух коштів від позичальника до кредитора – національний та комерційні банки, фондові біржі, інвестиційні фонди, пенсійні та страхові фонди, депозитарії, керуючі та реєстратори, і всі, хто може здійснювати операції з фінансами.
Головним суб’єктом фінансового ринку є населення. Домогосподарства заощаджують кошти, коли доходи перевищують витрати, і розміщують їх на банківських депозитах. Банки видають кредити, перетворюючи заощадження на інвестиції для підприємств.
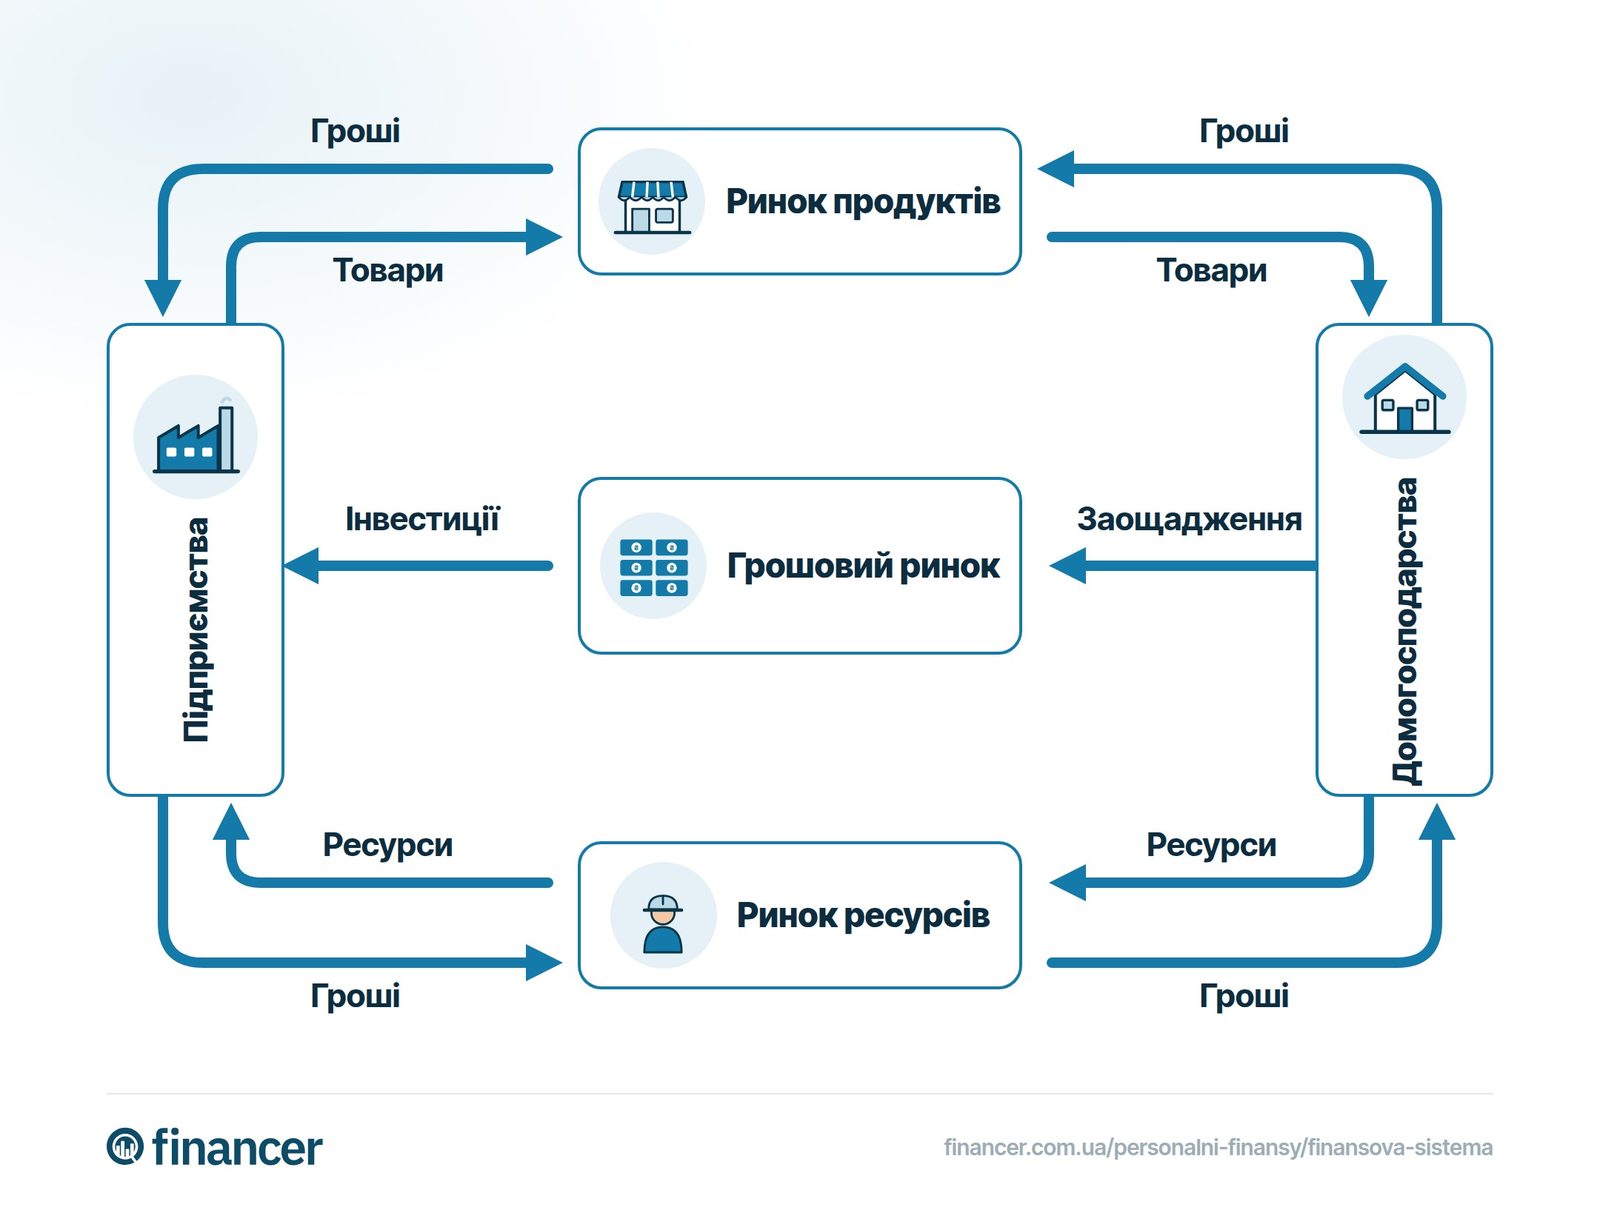
В залежності від призначення і рівня ліквідності фінансових активів виділяють два основних сегменти фінансового (грошового) ринку:
За видами фінансових інструментів (активів) фінансовий ринок можна поділити на три сегменти:
Ринок капіталу є основною складовою фінансового ринку. Він служить для того, щоб інвестори могли напряму надавати кошти бізнесу, який їх потребує. Основні функції ринку капіталу:
Ринки капіталу служать своєрідними барометрами економічної ситуації в країні і в світі. Коли цінні папери ростуть в ціні – це сигналізує про зростання економіки і підвищення інтересу до інвестицій.
Особливістю ринку капіталів є менша волатильність попиту та пропозиції і більша стабільність відсоткових ставок. Фінансові активи, які продаються на ринку капіталів, зазвичай менш ліквідні, більш ризикові і приносять більший дохід.
Ринок грошей в основному обслуговує поточні потреби та забезпечує підприємства оборотними коштами.
Він дуже чутливий до змін в економіці, попит і пропозиція коливаються, відсоткові ставки (вартість грошей) часто змінюються. Цей ринок є базою для формування відсоткових ставок за кредитами та депозитами.
Фінансові посередники – це банки та інші фінансові установи, які надають фінансові послуги з метою отримання прибутку. Вони використовують для цього як власні кошти, так і залучені від держави та вкладників.
Дехто запитує, а чому позичальники і кредитори не домовляються між собою без допомоги посередників? Розглянемо декілька причин:
Розміщуючи гроші на депозиті, чи надаючи їх фінансовому посереднику, вкладник теж ризикує не отримати кошти назад. Фінансова установа може збанкрутувати через невиважену стратегію, надмірну любов до ризику або шахрайство керівництва.
Всіх посередників можна розділити на дві основні групи: банки та небанківські фінансові компанії (страхові компанії, мікрофінансові організації ломбарди, кредитні спілки, тощо).
В окрему групу можна виділити інформаційно-консультативні компанії, які не мають власних фінансових продуктів, а лише інформують і консультують споживачів. Саме до таких компаній відноситься Financer.
Фінансові посередники, які займаються кредитуванням, можуть не надавати позичальнику повну інформацію про вартість кредиту, щоб він не шукав дешевші варіанти. Страхові компанії можуть шукати причини, щоб не заплатити клієнту, якщо настане страховий випадок.
Крім того громадяни не володіють повною інформацією і не можуть самостійно оцінити, чи в змозі фінустанова повернути вклад, чи ні. Інколи через політичні події трапляється «паніка» і вкладники масово забирають кошти з банків, як з надійних, так і з ненадійних, через що вони банкрутують.
Через подібні загрози діяльність фінансових установ потребує регулювання державою. Регулювання забезпечує три основні цілі:
Діяльність всіх фінансових посередників на ринку фінансових послуг регулює Національний банк України (НБУ). Він це робить наступними способами:
Приймаючи рішення скористатись фінансовими послугами певної компанії, важливо перевіряти, чи має вона необхідні державні ліцензії. Наша компанія завжди перевіряє документи та інформацію про всі компанії, фінансові продукти яких ми пропонуємо порівняти.
Отримай найкращий особистий кредит за лічені хвилини за допомогою нашого порівняння. Всі пропозиції в одному місці - обирай.
Обирай кредитФінансова система України складається з кількох основних ланок:
Головним регулятором фінансової системи України є Національний банк України (НБУ). Станом на 2026 рік облікова ставка НБУ становить 15% річних (знижена з 15,5% на початку року). НБУ відповідає за монетарну політику, стабільність національної валюти та нагляд за банківською системою. Курс гривні тримається на рівні близько 43 ₴ за долар.
Важливою складовою є Фонд гарантування вкладів фізичних осіб (ФГВФО), який захищає кошти вкладників у разі банкрутства банку. Стандартний розмір гарантованого відшкодування складає 200 000 ₴ на одного вкладника в одному банку. Проте під час дії воєнного стану ФГВФО відшкодовує вкладникам кошти у повному обсязі (100%). Після завершення воєнного стану гарантована сума становитиме 600 000 ₴.
Станом на 1 травня 2026 року загальна сума вкладів фізичних осіб у банках України досягла 1 687,3 млрд ₴, що свідчить про поступове зростання довіри до банківської системи.
У рамках євроінтеграції Україна адаптує фінансове законодавство до стандартів ЄС. У 2026 році Уряд ухвалив Стратегію реформування системи управління державними фінансами на 2026-2030 роки, спрямовану на трансформацію фінансової системи відповідно до європейських стандартів та принципів врядування.
Узагальнюючи, фінансова система держави включає такі основні елементи:
Ефективна фінансова система забезпечує стабільність економіки, сприяє інвестиціям та захищає інтереси споживачів фінансових послуг.
Фінансова система — це сукупність фінансових ресурсів, інституцій та ринків, які забезпечують рух грошей в економіці. Вона включає банки, біржі, страхові компанії, державний бюджет та інші елементи, що дозволяють накопичувати, розподіляти та використовувати фінансові ресурси. Простіше кажучи, це вся інфраструктура, завдяки якій Ви отримуєте зарплату, розраховуєтесь карткою, берете кредит або відкриваєте депозит.
Фінансову систему зазвичай поділяють на три основні сфери: державні фінанси (бюджет, державний кредит, цільові фонди), фінанси суб'єктів господарювання (фінанси підприємств усіх форм власності) та фінансовий ринок (ринок грошей і ринок капіталів). Деякі класифікації також виділяють міжнародні фінанси та фінанси домогосподарств.
Основні складові фінансової системи України: бюджетна система (Державний бюджет та місцеві бюджети), кредитна система (банківський та державний кредит), обов'язкове державне страхування, фінанси підприємств, фінансовий ринок та фінансова інфраструктура. Головним регулятором є Національний банк України (НБУ), а захист вкладників забезпечує ФГВФО.
Головним регулятором фінансової системи в Україні є Національний банк України (НБУ). Він видає ліцензії фінансовим установам, встановлює правила та обмеження, вимагає розкриття інформації та контролює Фонд гарантування вкладів фізичних осіб (ФГВФО). З липня 2020 року НБУ наглядає не лише за банками, а й за небанківськими фінансовими компаніями. Ринки капіталу регулює НКЦПФР (Національна комісія з цінних паперів та фондового ринку).
Стандартний розмір гарантованого відшкодування ФГВФО складає 200 000 ₴ на одного вкладника в одному банку. Проте під час дії воєнного стану ФГВФО відшкодовує вклади у повному обсязі (100%). Після завершення воєнного стану та тримісячного перехідного періоду гарантована сума становитиме 600 000 ₴. Станом на травень 2026 року загальна сума вкладів фізичних осіб у банках України досягла 1 687,3 млрд ₴.
Маєте питання щодо цієї теми? Запитайте спільноту.
Пошту підтверджено: ваш коментар з'явиться після перевірки.
Термін дії посилання минув. Надішліть коментар ще раз.
Анонім
Фінансовий експерт · Financer
Порівняти найкращих кредиторів
від 0% річних
65 варіантів
Безкоштовно · Без впливу на кредитну історію
Дізнатися свою ставкуПорівняти найкращих кредиторів
від 0% річних
65 варіантів
8 хв читанняПерсональні фінанси
5 хв читанняПерсональні фінанси
9 хв читанняПерсональні фінанси
6 хв читанняПерсональні фінанси
6 хв читанняПерсональні фінанси
Приєднуйтесь до *Financer Stacks* - вашого щотижневого путівника з освоєння основ грошей, створення додаткового доходу та життя, де гроші працюють на вас.