А
Анонімний
Фінансовий експерт · Financer
 Перевірено Тетяна Боримська
Кредит — це грошові кошти або матеріальні ресурси, які одна сторона (кредитор) передає іншій (позичальнику) на умовах повернення, строковості та платності. В Україні кредитування регулюється Законом «Про споживче кредитування» та контролюється Національним банком України.
Різні потреби позичальників формують різні форми кредиту. Розуміння того, які бувають кредити та чим вони відрізняються, допомагає обрати оптимальний варіант та уникнути переплати.
Залежно від того, хто надає кошти, кредити поділяються на три основні групи. Найбільш детальна класифікація стосується видів банківських кредитів, оскільки саме банки є головними кредиторами в країні:
Строк кредитування суттєво впливає на розмір щомісячного платежу та загальну переплату:
| Тип | Термін | Приклади | Орієнтовна ставка |
|---|---|---|---|
Короткострокові | До 1 року | Мікрокредити, кредити до зарплати | Від 0,01% на день (МФО) |
Середньострокові | Від 1 до 5 років | Споживчі кредити, автокредити | 21–56% річних (банки) |
Довгострокові | Понад 5 років | Іпотека, кредити на будівництво | 3–22% річних (залежно від програми) |
Забезпечення кредиту — це гарантія повернення коштів для кредитора. Від наявності або відсутності застави залежить процентна ставка та максимальна сума:
Споживчий кредит — це позика для потреб фізичної особи або домогосподарства. Це найпопулярніша категорія кредитування серед українців. Споживчі кредити поділяються за кількома ознаками.
Отримай найкращий особистий кредит за лічені хвилини за допомогою нашого порівняння. Всі пропозиції в одному місці - обирай.
Обирай кредит| Тип кредиту | Особливості | Приклади |
|---|---|---|
Одноразові | Видаються новим клієнтам після подачі повного пакету документів | Перший кредит у банку |
Відновлювані (револьверні) | Автоматично поновлюються після погашення | Кредитна лінія на рахунку |
Кредитні картки | Кредитний ліміт з грейс-періодом без відсотків | Картки банків з кешбеком |
Овердрафт | Короткостроковий кредит, що погашається автоматично з надходжень | Овердрафт на зарплатну картку |
Онлайн-кредити | Оформлення через інтернет без візиту до банку або МФО | Кредит на карту від МФО |
Бізнес-кредити — окрема категорія, яка допомагає підприємцям фінансувати розвиток, закупівлю обладнання або поповнення обігових коштів. Основні форми:
Мікрокредити — це невеликі позики (як правило, від 500 до 15 000 ₴), які видаються мікрофінансовими організаціями (МФО) онлайн, без довідки про доходи та з мінімальними вимогами до позичальника.
Особливості мікрокредитів:
В Україні споживчі кредити надають банки, небанківські фінансові компанії (МФО), кредитні спілки та ломбарди. Відносини кредиторів і позичальників регулює Закон України «Про споживче кредитування».
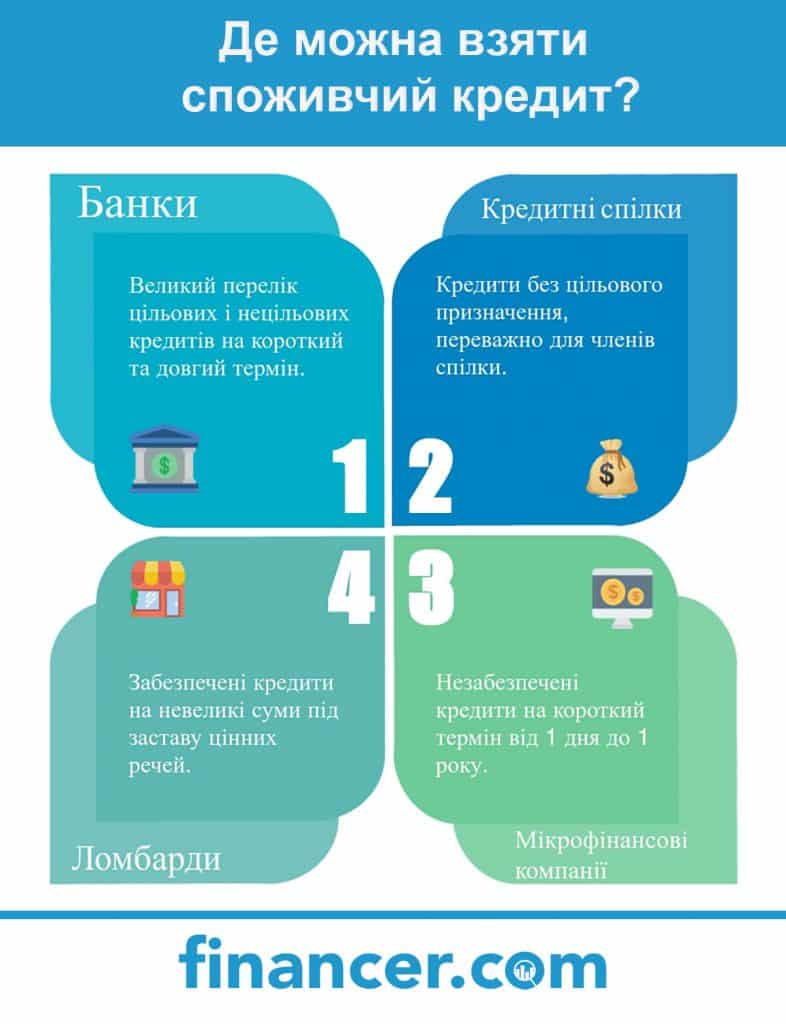
| Кредитор | Типові продукти | Орієнтовна ставка | Особливості |
|---|---|---|---|
Банки | Споживчі кредити, іпотека, автокредити, кредитні картки | 21–56% річних | Суворі вимоги, потрібна довідка про доходи |
МФО | Мікрокредити на карту | Від 0,01% на день | Швидке онлайн-оформлення, мінімум документів |
Кредитні спілки | Кредити для членів спілки | 24–48% річних | Потрібне членство, часто лояльніші умови |
Ломбарди | Позики під заставу | Від 2% на місяць | Миттєва видача, потрібна застава |
Обираючи кредит, враховуйте не лише процентну ставку, а й повну вартість позики, яка включає комісії, страхування та інші платежі.
В Україні працює Українське бюро кредитних історій (УБКІ), яке зберігає інформацію про більш ніж 25 млн позичальників. Система використовує FICO-скоринг для оцінки кредитоспроможності.
Позичальники з поганою кредитною історією потрапляють до чорного списку всіх банків, оскільки дані автоматично надходять до бюро. Це суттєво обмежує можливості отримання нового кредиту та може збільшити процентну ставку.
Невиконання умов договору з кредитором призводить до значного збільшення боргу. Кредитори застосовують такі санкції:
Вся система кредитування базується на принципах, яких дотримуються всі учасники фінансових відносин:
Кредити — це інструмент, який при правильному використанні допомагає ефективніше розпоряджатися грошима та досягати фінансових цілей. Головне — обирати вид кредиту відповідно до своїх потреб, порівнювати пропозиції та ретельно оцінювати власні фінансові можливості перед оформленням.
Ці два терміни часто використовують як синоніми, але юридично вони відрізняються. Кредит надає виключно фінансова установа (банк або МФО), яка має ліцензію НБУ. Позика може бути надана будь-якою фізичною чи юридичною особою.
Основні відмінності:
Державна програма «Доступні кредити 5-7-9%» була запущена у 2020 році для підтримки малого та середнього бізнесу. Держава компенсує частину процентної ставки, завдяки чому підприємці можуть отримати бізнес-кредит за значно нижчою ставкою.
Умови програми:
Програма діє через уповноважені банки. Позичальник подає заявку безпосередньо до банку, а різницю між ринковою ставкою та пільговою компенсує держава.
Перш ніж оформлювати кредит, варто зважити всі за і проти.
Кредити класифікуються за типом кредитора (банківські, державні, міжнародні), за терміном (короткострокові, середньострокові, довгострокові), за забезпеченням (під заставу, під поруку, бланкові) та за призначенням (цільові, нецільові, товарні).
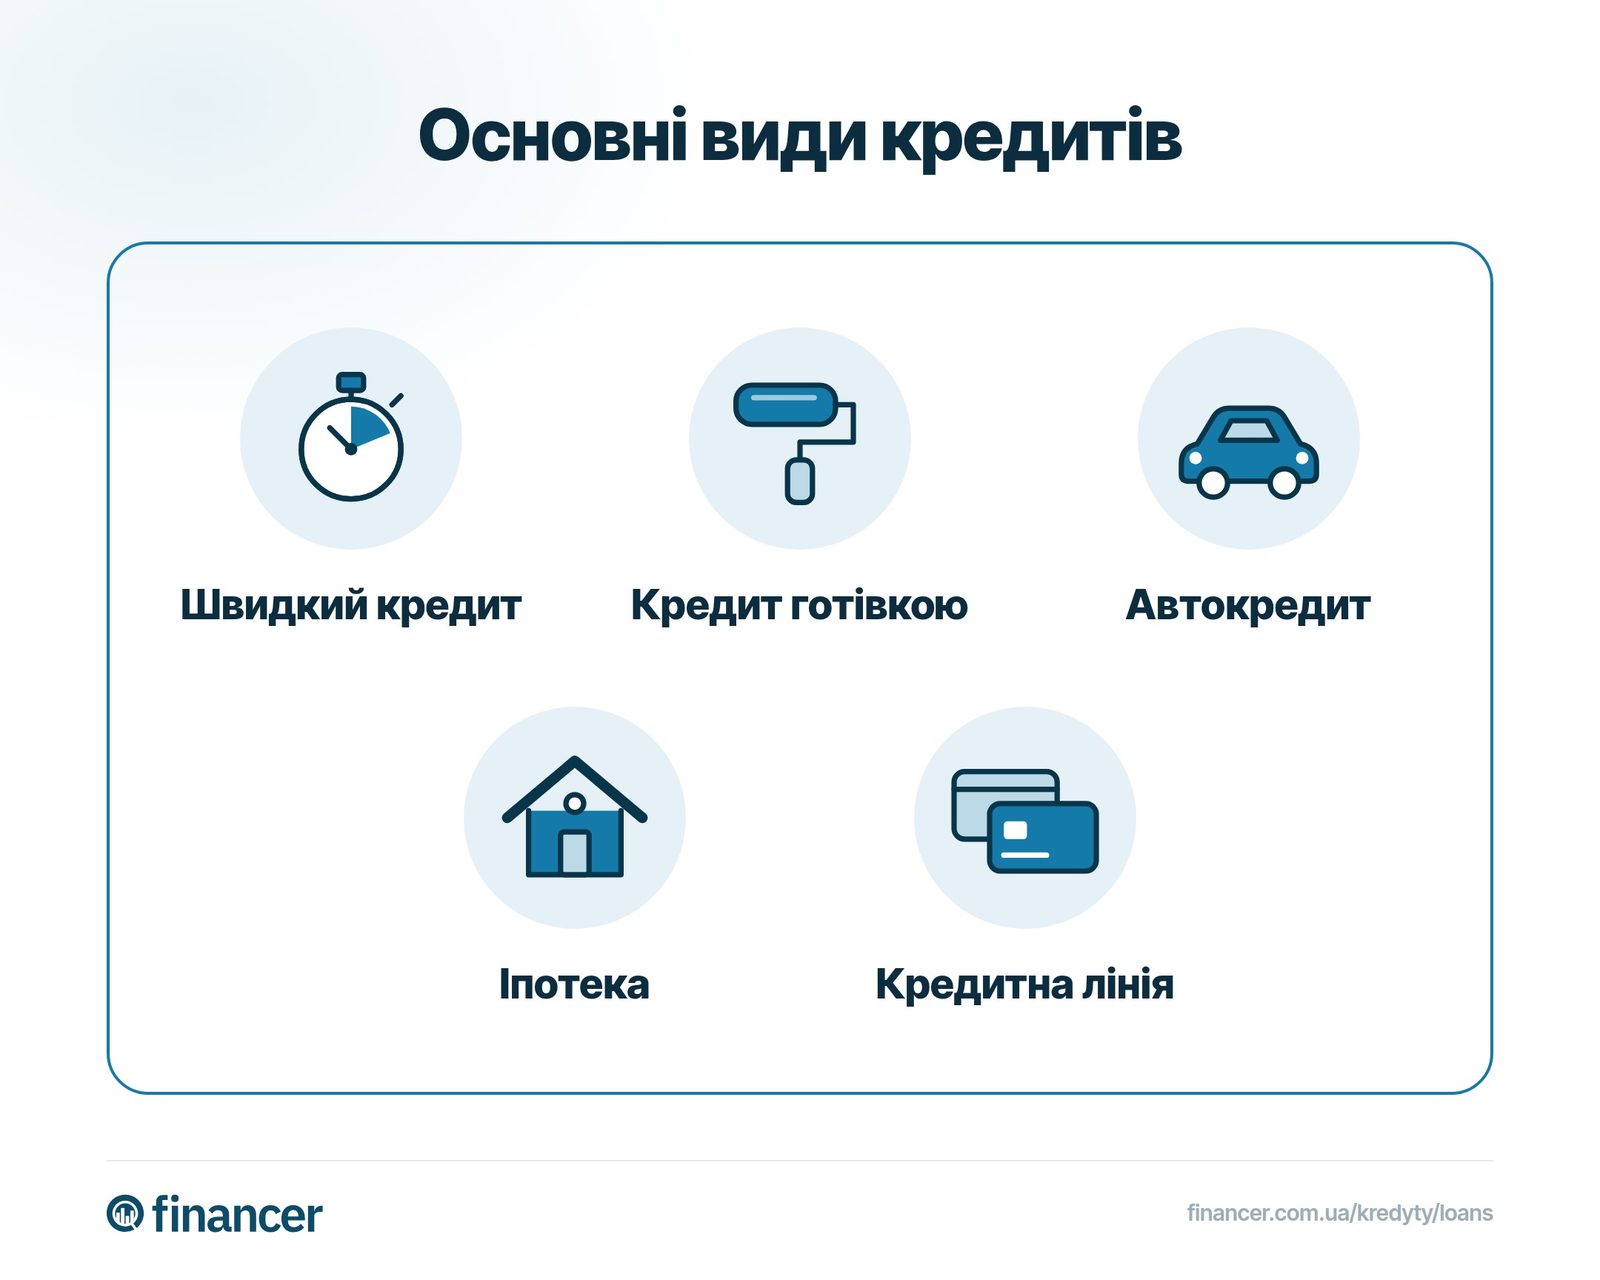
В Україні найпоширеніші кредити: споживчі (готівкою та на карту), іпотечні, автокредити, кредитні картки, мікрокредити від МФО, розстрочки в магазинах та бізнес-кредити. Кожен вид має свої умови, ставки та вимоги до позичальника.
За забезпеченням кредити бувають: забезпечені заставою (іпотека, автокредит, ломбардні позики), забезпечені гарантіями третіх осіб, під поруку фізичної або юридичної особи та бланкові (без застави), наприклад кредитні картки та мікрокредити.
Кредит це позика грошей від банку або іншої фінансової установи, яку потрібно повернути через певний час з відсотками. Відсотки це плата за користування чужими грошима. Чим довший термін та вищий ризик, тим більший відсоток.
Жоден кредитор не гарантує 100% схвалення. Найвищий шанс отримати кредит у мікрофінансових організаціях (МФО), де вимоги мінімальні: потрібен лише паспорт та банківська картка. Проте ставки в МФО значно вищі, ніж у банках.
«Доступні кредити 5-7-9%» це державна програма підтримки малого та середнього бізнесу. Держава компенсує частину процентної ставки, завдяки чому підприємці отримують кредити за пільговими ставками: 5% для мікро-, 7% для малих і 9% для середніх підприємств.
Кредит надає виключно фінансова установа з ліцензією НБУ (банк або МФО), завжди під відсотки та з обов'язковим письмовим договором. Позика може бути надана будь-якою особою, може бути безвідсотковою і оформлюється розпискою. Прострочення за кредитом потрапляє до кредитної історії в УБКІ.
Маєте питання щодо цієї теми? Запитайте спільноту.
Пошту підтверджено. Ваш коментар з'явиться після перевірки.
Термін дії посилання минув. Опублікуйте коментар ще раз.
Анонімний
Фінансовий експерт · Financer
Порівняти найкращих кредиторів
від 0% річних
65 варіантів
Безкоштовно · Без впливу на кредитну історію
Дивитися мою ставкуПорівняти найкращих кредиторів
від 0% річних
65 варіантів
8 хв читанняКредити
10 хв читанняКредити
9 хв читанняКредити
5 хв читанняКредити
6 хв читанняКредити
Приєднуйтесь до *Financer Stacks* - вашого щотижневого путівника з освоєння основ грошей, створення додаткового доходу та життя, де гроші працюють на вас.