А
Анонімний
Фінансовий експерт · Financer
 Перевірено Тетяна Боримська
Купівля квартири залишається одним з найважливіших фінансових рішень для українців. Кредит на квартиру дозволяє оселитися у власному житлі вже зараз, замість роками відкладати гроші або платити за оренду. У 2026 році іпотечне кредитування в Україні активно розвивається завдяки державній програмі єОселя та пропозиціям комерційних банків.
Financer допоможе порівняти умови кредитування на квартиру від різних банків. Перевіряйте процентні ставки, розмір початкового внеску та комісії, щоб обрати найвигідніший варіант.
Іпотечний ринок в Україні працює в умовах воєнного стану, але кредитування житла не зупинилось. За січень 2026 року банки видали 718 іпотечних кредитів на загальну суму 1,5 млрд ₴. Більшість кредитів припадає на первинний ринок нерухомості.
Основний драйвер іпотечного ринку — державна програма єОселя, яка пропонує пільгові ставки від 3% річних. Комерційні банки пропонують ринкові ставки в межах 14–18% річних. Облікова ставка НБУ наразі становить 15%, що безпосередньо впливає на вартість банківських кредитів.
| Параметр | Значення |
|---|---|
Сума кредиту | До 5 млн ₴ (ПриватБанк), до 4 млн ₴ (Кредобанк) |
Термін кредиту | До 20 років |
Ставка за єОселя | 3% або 7% (перші 10 років) |
Ринкова ставка | 14%–18% річних |
Початковий внесок | Від 20% (від 10% для молоді за єОселя) |
Комісія за видачу | 0%–1,5% |
єОселя — це державна програма доступного іпотечного кредитування, яка діє в Україні навіть під час війни. Програма дозволяє отримати кредит на квартиру за ставкою від 3% річних, що значно нижче ринкових пропозицій.
Умови програми єОселя:
Банки-учасники програми: Ощадбанк, ПриватБанк, Укргазбанк, Глобус Банк, Sky Bank, Sense Bank, Таскомбанк, Банк Кредит Дніпро, Радабанк.
Первинний ринок — це квартири в новобудовах від забудовників. Більшість іпотечних кредитів в Україні видається саме на первинне житло. За даними НБУ, у січні 2026 року на первинному ринку було укладено 416 кредитних договорів на суму 861 млн ₴.
| Банк | Аванс | Ставка | Комісія |
|---|---|---|---|
ПриватБанк | від 30% | від 3% (єОселя) / ринкова ~16% | 1% |
Ощадбанк | від 20% | від 3% (єОселя) / ринкова ~14% | до 1,5% |
Укргазбанк | від 20% | від 7% (єОселя) / ринкова ~15% | 0% |
Кредобанк | від 20% | ринкова ~16% | 0,5% |
Банк Кредит Дніпро | від 20% | від 3% (єОселя) | за домовленістю |
Вторинний ринок — це квартири, які вже були у власності. Умови кредитування на вторинному ринку зазвичай трохи жорсткіші: банки вимагають більший початковий внесок та проводять оцінку стану квартири.
У січні 2026 року на вторинному ринку банки видали 302 іпотечних кредити на суму 590 млн ₴. Ставки на вторинному ринку в середньому становлять близько 9% річних з урахуванням програми єОселя.
| Банк | Аванс | Ставка | Особливості |
|---|---|---|---|
ПриватБанк | від 30% | від 3% (єОселя) / ~16% ринкова | до 5 млн ₴ |
Ощадбанк | від 30% | від 3% (єОселя) / ~14% ринкова | до 20 років |
Укргазбанк | від 20% | від 7% (єОселя) / ~15% ринкова | нерухомість у безпечних регіонах |
Кредобанк | від 30% | ~16% ринкова | до 4 млн ₴, до 240 міс. |
Радабанк | від 10% | індивідуально | до 10 млн ₴, до 15 років |
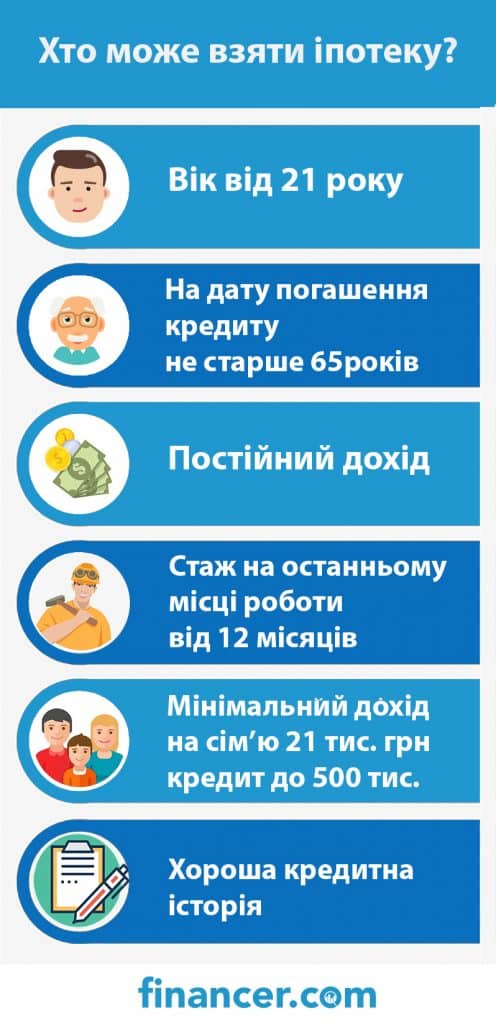
Вимоги до позичальника залежать від програми кредитування. За програмою єОселя заявку можуть подати громадяни України віком від 21 до 65 років з офіційно підтвердженим доходом.
Для комерційної іпотеки банки оцінюють платоспроможність індивідуально. Щомісячний платіж за кредитом не повинен перевищувати 40–50% від доходу позичальника. За розрахунками експертів, для виплати іпотеки за ринковою ставкою близько 18% сімейний дохід має становити приблизно 84 000 ₴ на місяць.
Важливо: кредитна історія в УБКІ впливає на рішення банку. Кожне звернення за кредитом фіксується, тому подавайте заявки обдумано.
При оформленні кредиту на квартиру банк зазвичай пропонує дві схеми погашення.
Ануїтетна схема — щомісячні платежі однакові протягом усього терміну. Це зручно для планування бюджету, але загальна переплата вища. Перші роки більша частина платежу йде на погашення відсотків.
Класична схема — тіло кредиту ділиться рівномірно, а відсотки нараховуються на залишок. Перші платежі більші, але з кожним місяцем зменшуються. Загальна переплата менша. Підходить тим, хто планує дострокове погашення.
Якщо для купівлі квартири потрібна відносно невелика сума, можна розглянути кредит готівкою без застави нерухомості. Такий кредит оформляється швидше, але ставки значно вищі.
Інший варіант — розстрочка від забудовника. Багато забудовників пропонують виплату вартості квартири частинами протягом періоду будівництва. Аванс зазвичай від 10–30%, решта суми — до здачі будинку в експлуатацію.
Щоб розрахувати щомісячні платежі та загальну переплату за кредитом, скористайтеся нашим кредитним калькулятором. Він враховує суму, ставку та термін, щоб Ви могли спланувати свої витрати заздалегідь.
Для оформлення кредиту на квартиру потрібні: паспорт та ІПН, довідка про доходи за 6–12 місяців, довідка з місця роботи, виписка з банківського рахунку. Також банк перевірить Вашу кредитну історію в УБКІ. Щомісячний платіж не повинен перевищувати 40–50% від доходу.
Ставку 3% пропонує державна програма єОселя для пільгових категорій: військовослужбовців, медичних працівників, педагогів, науковців, ветеранів війни та членів їхніх сімей. Для решти учасників програми ставка становить 7%.
Конкретна сума залежить від розміру кредиту та щомісячного платежу. За оцінками експертів, для іпотеки за ринковою ставкою (~18%) на квартиру вартістю 2 млн ₴ сімейний дохід має становити приблизно 84 000 ₴ на місяць. За програмою єОселя вимоги нижчі завдяки пільговій ставці.
Ні, всі банки вимагають початковий внесок. Мінімальний розмір — від 10% для молоді за програмою єОселя, від 20–30% для інших програм. Чим більший внесок, тим нижча процентна ставка та щомісячний платіж.
Фіксована ставка не змінюється протягом усього терміну кредиту. Плаваюча ставка прив'язана до облікової ставки НБУ і може змінюватися. Для довгострокових кредитів (понад 5 років) банки часто пропонують змінну ставку. Фіксована ставка дорожча, але захищає від зростання відсотків.
Так, страхування об'єкта нерухомості та життя позичальника є обов'язковою умовою для більшості банків. Деякі банки пропонують знижку 0,5–1% на ставку, якщо страховий поліс оформлений у їхнього партнера.
Маєте питання щодо цієї теми? Запитайте спільноту.
Пошту підтверджено. Ваш коментар з'явиться після перевірки.
Термін дії посилання минув. Опублікуйте коментар ще раз.
Анонімний
Фінансовий експерт · Financer
6 хв читанняКредити
9 хв читанняКредити
8 хв читанняКредити
8 хв читанняКредити
6 хв читанняКредити
Приєднуйтесь до *Financer Stacks* - вашого щотижневого путівника з освоєння основ грошей, створення додаткового доходу та життя, де гроші працюють на вас.