А
Анонімний
Фінансовий експерт · Financer
 Перевірено Тетяна Боримська
Що таке кредитний ліміт? Це максимальна сума грошей, яку банк готовий позичити вам на кредитну картку. Це один із ключових параметрів будь-якої кредитної картки, від якого залежить, скільки коштів ви зможете витратити в кредит.
На відміну від звичайного кредиту, де ви отримуєте фіксовану суму одноразово, кредитний ліміт — це відновлювана кредитна лінія. Після погашення заборгованості доступна сума відновлюється до початкового розміру.
Принцип роботи кредитного ліміту простий. Банк встановлює вам певну суму, наприклад 50 000 ₴. Ви можете витрачати ці кошти частинами або одразу. Після кожної покупки доступний ліміт зменшується, а після погашення відновлюється.
Приклад: Ваш кредитний ліміт — 50 000 ₴. Ви оплатили покупку на 15 000 ₴. Тепер доступно 35 000 ₴. Коли ви повернете 15 000 ₴, знову матимете повні 50 000 ₴.
Якщо ви погасите борг протягом пільгового періоду, відсотки не нараховуються. Після закінчення пільгового періоду банк нараховує відсотки на залишок заборгованості за встановленою ставкою.
Розмір максимального кредитного ліміту залежить від банку та типу картки. Ось актуальні умови найбільших банків України:
| Банк | Макс. ліміт | Пільговий період | Ставка після пільгового |
|---|---|---|---|
ПриватБанк (Універсальна) | 500 000 ₴ | 55 днів | 42% річних |
Monobank (Чорна картка) | 500 000 ₴ | 62 дні | 3,1% на місяць |
Ощадбанк (MORE) | 400 000 ₴ | 62–92 днів | 55% річних |
ПУМБ (ВСЕМОЖУ) | 300 000 ₴ | 62 дні | 2,99% на місяць |
Райффайзен Банк (100 днів) | 300 000 ₴ | 100 днів | 4% на місяць |
UKRSIBBANK (Для своїх) | 300 000 ₴ | 56 днів | 44,99% річних |
Акордбанк (Найкраща) | 250 000 ₴ | 62 дні | кешбек до 20% |
Креді Агріколь Банк | 250 000 ₴ | 62 дні | 36% річних |
ТАСКОМБАНК (Very Card) | 200 000 ₴ | 62 дні | 68% річних |
Радабанк (RADAcard) | 100 000 ₴ | 92 дні | 2,92% на місяць |
Банки використовують скорингову систему для оцінки кожного клієнта. Автоматизована система нараховує бали за кожним показником, і підсумковий рейтинг визначає доступну суму ліміту.
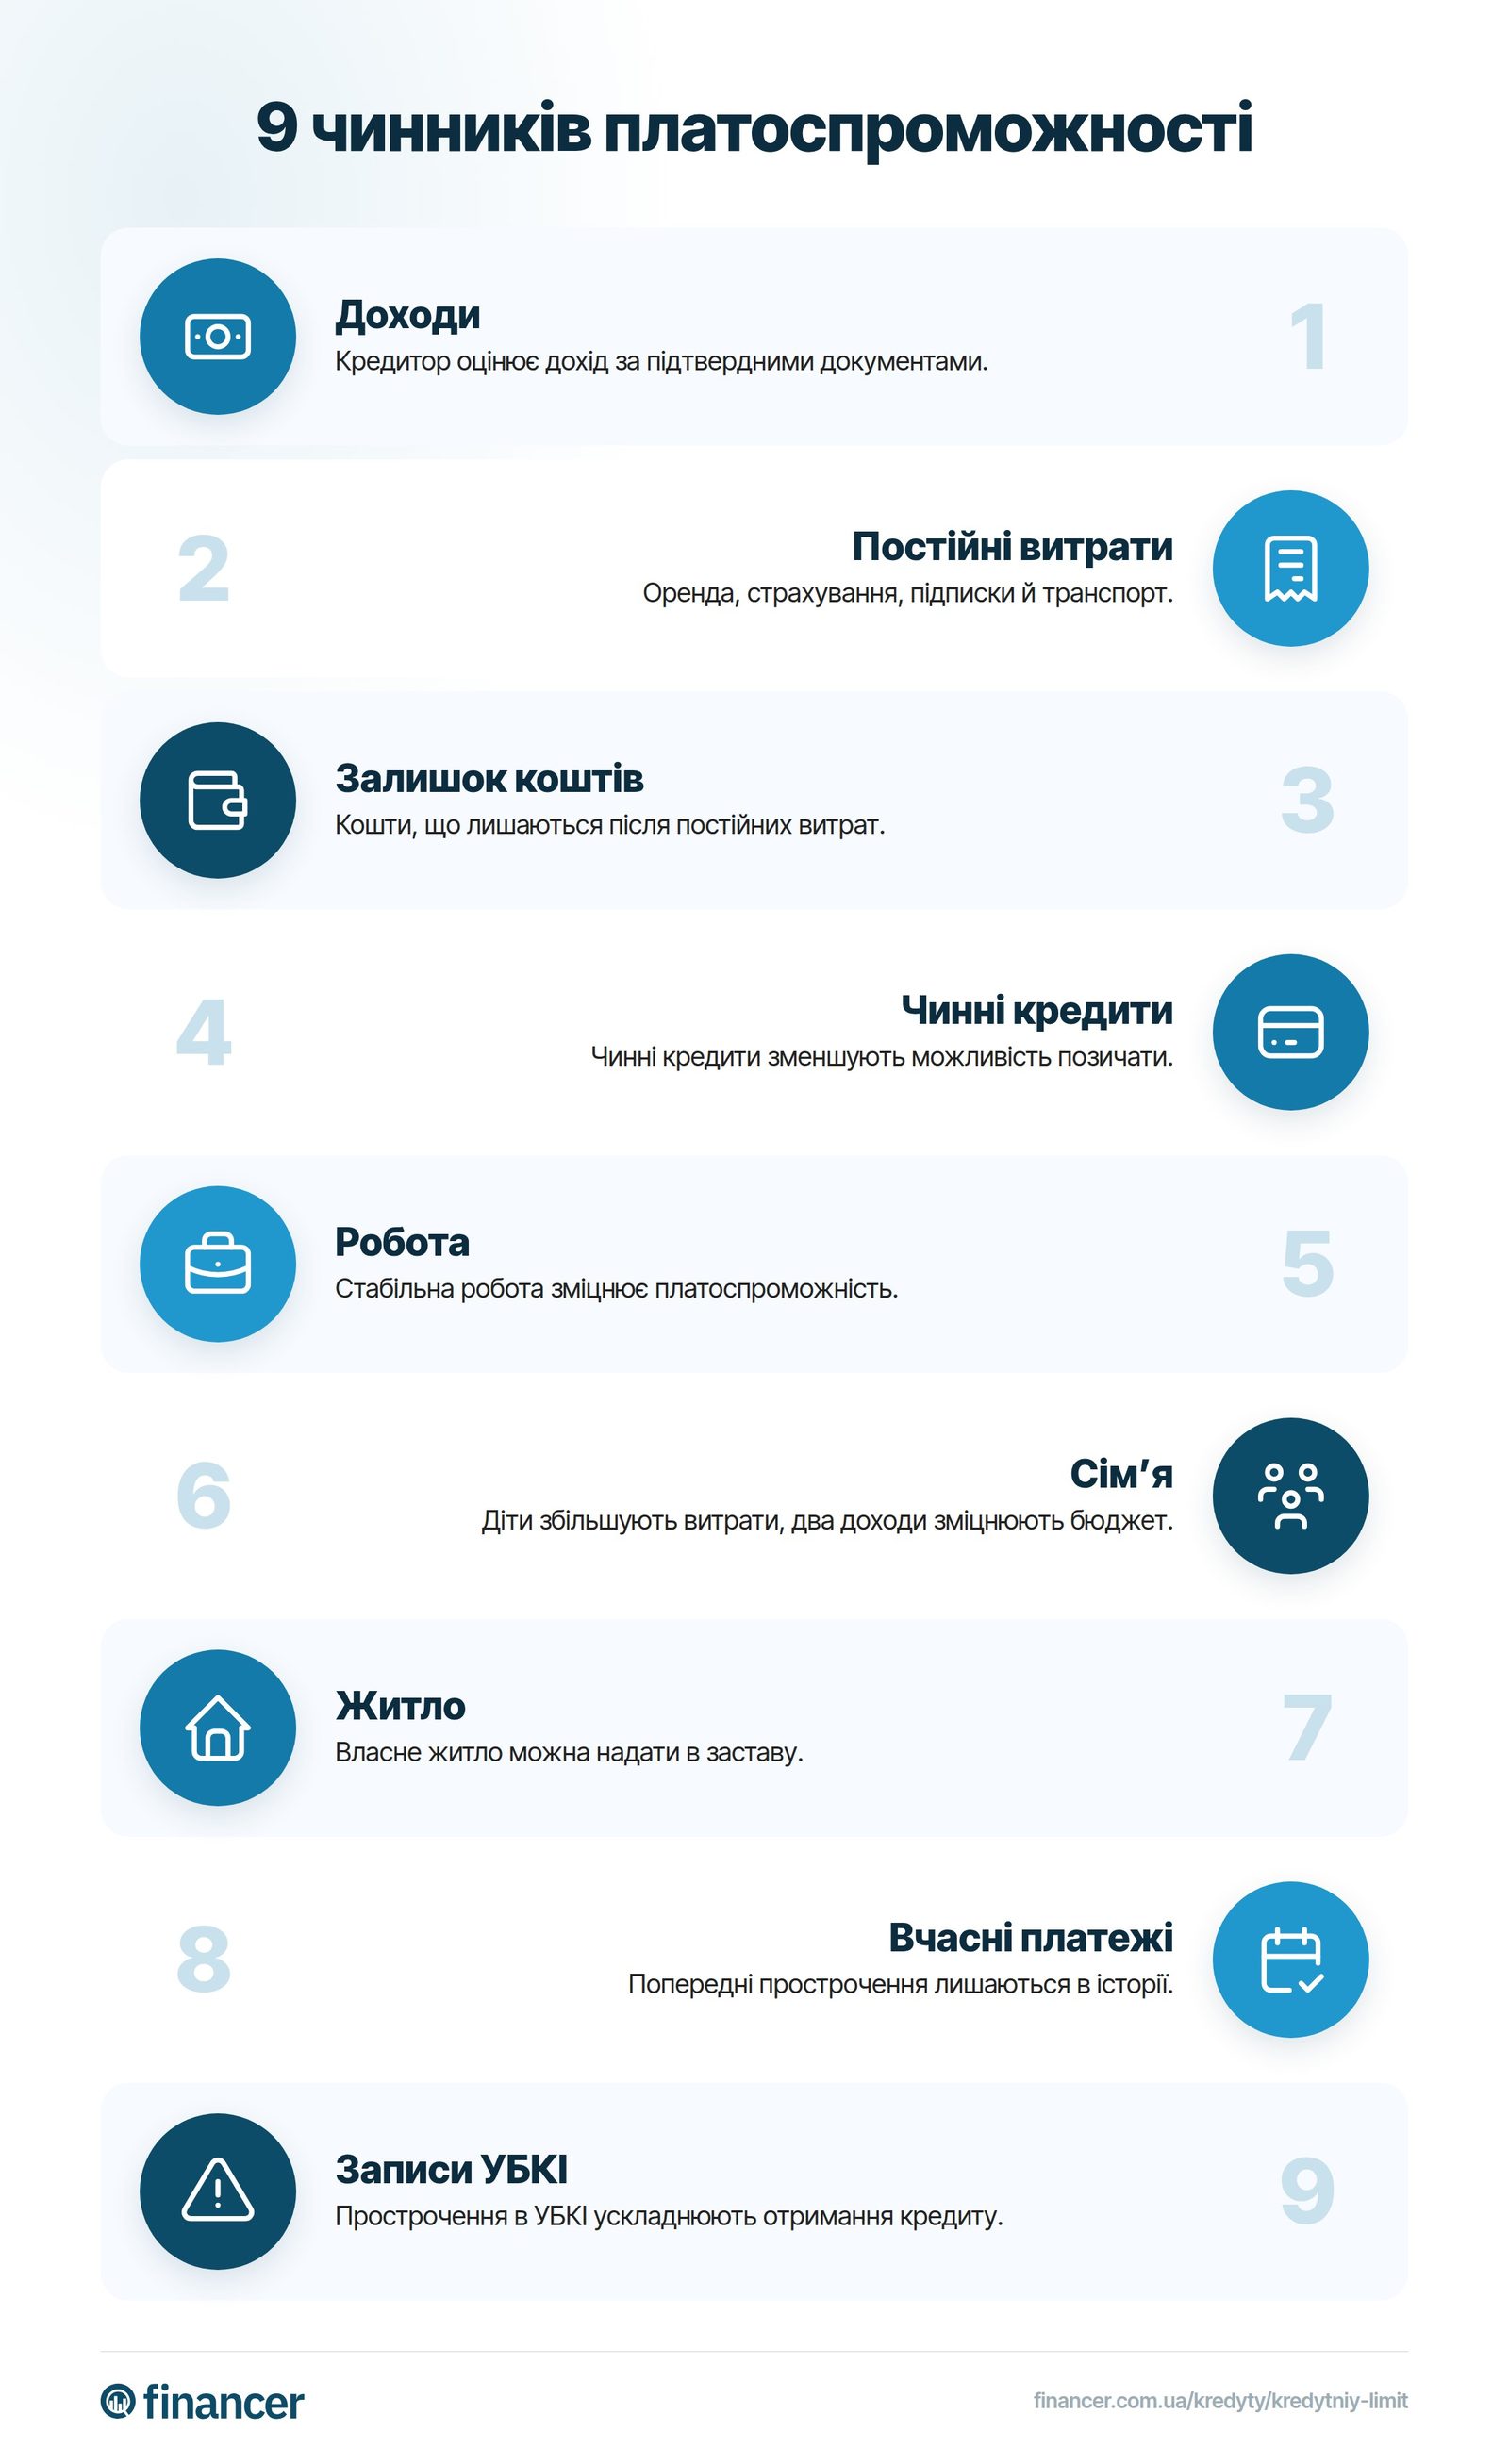
Якщо ваш початковий ліміт невеликий, є кілька перевірених способів його збільшити:
Користуйтеся карткою регулярно
Банки відстежують активність. Регулярні покупки з вчасним погашенням демонструють фінансову дисципліну та підвищують ваш рейтинг.
Погашайте борг вчасно
Це найважливіше правило. Навіть одне прострочення може заблокувати збільшення ліміту на місяці. Оплачуйте хоча б мінімальний платіж у строк.
Підтвердіть доходи
Надайте банку довідку про доходи з місця роботи або витяг із податкової. Це може одразу подвоїти ваш ліміт.
Подайте заявку на збільшення
Більшість банків дозволяють подати заявку через мобільний додаток. У Monobank та ПриватБанку це можна зробити в налаштуваннях картки. Система автоматично перевірить ваш рейтинг.
Оформіть страхування
Придбання полісу страхування кредитного ліміту знижує ризик банку, і деякі установи автоматично підвищують ліміт застрахованим клієнтам.
Отримай найкращий особистий кредит за лічені хвилини за допомогою нашого порівняння. Всі пропозиції в одному місці - обирай.
Обирай кредитІснує кілька поширених причин, через які банк може відмовити у кредитному ліміті або зменшити його:
Якщо вам відмовляють у кредиті, найчастіше причина в кредитній історії. Перевірити її можна безкоштовно раз на рік через УБКІ.
Перевірити розмір кредитного ліміту можна кількома способами:
Законодавчих обмежень на кількість кредитних лімітів немає. Ви можете мати кредитні картки в кількох банках одночасно. Однак кожний наступний банк бачитиме ваші існуючі зобов'язання через УБКІ та враховуватиме їх при визначенні розміру ліміту.
На практиці мати 2–3 кредитні картки — це нормально, якщо ви контролюєте витрати та вчасно погашаєте заборгованість. Більша кількість може негативно вплинути на кредитний рейтинг.
Кредитний ліміт — справа добровільна. Ви маєте повне право:
Якщо ви відчуваєте, що не контролюєте витрати з кредитними коштами, зменшення ліміту — розумне рішення, яке допоможе уникнути кредитних боргів.
Це одне з найпоширеніших питань серед українських споживачів. Обидва інструменти дозволяють купувати товари без повної оплати одразу, але працюють по-різному.
Розстрочка зазвичай оформлюється на конкретний товар з фіксованим графіком платежів. Банк розбиває суму на рівні частини, і ви платите однакову суму щомісяця. Відсотки часто компенсує продавець, тому для покупця розстрочка виглядає безкоштовною.
Кредитний ліміт працює гнучкіше. Ви витрачаєте будь-яку суму в межах ліміту, і якщо повертаєте гроші у пільговий період, відсотки не нараховуються. Немає прив'язки до конкретного товару чи магазину.
Якщо плануєте одну велику покупку і точно знаєте суму, розстрочка може бути вигіднішою. Якщо потрібні гнучкі кредитні кошти для різних потреб, кредитний ліміт підійде краще.
Щоб не переплачувати за користування кредитним лімітом, дотримуйтеся простих правил:
Погашайте повну суму у пільговий період. Якщо внести всю суму заборгованості до закінчення пільгового періоду, ви не заплатите жодної копійки відсотків. У ПриватБанку це потрібно зробити до 25 числа наступного місяця, у Monobank та ПУМБ протягом 62 днів.
Мінімальний платіж не рятує від відсотків. Банки пропонують вносити мінімальну суму (зазвичай 5-10% від боргу), але це лише запобігає простроченню. Відсотки продовжують нараховуватися на весь залишок.
Не знімайте готівку з кредитної картки. Зняття готівки зазвичай не входить у пільговий період, тому відсотки нараховуються з першого дня. Також стягується комісія 3-4% від суми.
Кредитна картка — це корисний фінансовий інструмент, але лише за умови розумного використання:
Використовуйте для покупок, а не для готівки. Зняття готівки з кредитної картки зазвичай не входить до пільгового періоду, і відсотки нараховуються з першого дня. Також стягується комісія 3–4%.
Погашайте повну суму у пільговий період. Якщо щомісяця повертати весь борг у строк, ви фактично користуєтесь грошима банку безкоштовно.
Не витрачайте більше 30% ліміту. Використання більше третини доступного ліміту може негативно вплинути на кредитний рейтинг.
Оформіть кілька карток для різних потреб. Ми радимо мати:
Кредитний ліміт — це максимальна сума грошей, яку банк готовий позичити вам на кредитну картку. Це відновлювана кредитна лінія: після погашення боргу ліміт відновлюється до початкового розміру.
Якщо не погасити борг у пільговий період, банк нараховує відсотки на всю суму заборгованості. За подальше прострочення стягуються штрафи та пеня, а інформація потрапляє до кредитної історії в УБКІ. У крайніх випадках борг передається колекторським компаніям.
Найшвидший спосіб: через мобільний додаток вашого банку. Також ліміт можна перевірити в інтернет-банкінгу, через SMS-запит, у відділенні банку або зателефонувавши на гарячу лінію.
Для збільшення кредитного ліміту потрібно:
Так, кредитний ліміт — справа добровільна. Ви можете зменшити його до нуля через мобільний додаток, у відділенні банку, або при оформленні нової картки обрати дебетову замість кредитної.
Так, у більшості банків є функція запиту на збільшення ліміту в мобільному додатку. У Monobank та ПриватБанку це робиться через налаштування картки. Система автоматично перевіряє ваш кредитний рейтинг і приймає рішення.
Найпоширеніші причини: зіпсована кредитна історія, відсутність офіційного доходу, забагато активних кредитів, нещодавно відкритий рахунок. Також ліміт можуть не надати студентам, пенсіонерам та безробітним.
У ПриватБанку кредитний ліміт доступний на картці Універсальна та Універсальна Gold. Максимальна сума: до 500 000 ₴, пільговий період — 55 днів. Ставка після пільгового періоду — 42% річних. Розмір ліміту визначається індивідуально на основі кредитної історії та доходів клієнта.
Залежить від ситуації. Розстрочка вигідніша для однієї великої покупки з фіксованим графіком платежів, оскільки відсотки часто компенсує продавець. Кредитний ліміт підходить для гнучких витрат без прив'язки до конкретного товару чи магазину. Якщо погасити заборгованість у пільговий період, кредитний ліміт теж буде безкоштовним.
Щоб не платити відсотки, погасіть повну суму заборгованості до 25 числа наступного місяця (це пільговий період 55 днів). Зробити це можна через додаток Приват24: зайдіть у картку, натисніть «Погасити» та оберіть повну суму. Також можна поповнити кредитну картку переказом з дебетової або через термінал.
Маєте питання щодо цієї теми? Запитайте спільноту.
Пошту підтверджено. Ваш коментар з'явиться після перевірки.
Термін дії посилання минув. Опублікуйте коментар ще раз.
Анонімний
Фінансовий експерт · Financer
Порівняти найкращих кредиторів
від 0% річних
65 варіантів
Безкоштовно · Без впливу на кредитну історію
Дивитися мою ставкуПорівняти найкращих кредиторів
від 0% річних
65 варіантів
6 хв читанняКредити
6 хв читанняКредити
5 хв читанняКредити
8 хв читанняКредити
8 хв читанняКредити
Приєднуйтесь до *Financer Stacks* - вашого щотижневого путівника з освоєння основ грошей, створення додаткового доходу та життя, де гроші працюють на вас.