А
Анонімний
Фінансовий експерт · Financer
Якщо Ви хоча б раз купували товар на Amazon, бронювали готель у Європі або знімали готівку за кордоном, Ви вже стикалися з конвертацією валют. Це процес перерахунку суми з однієї валюти в іншу, який відбувається автоматично під час оплати банківською карткою в іноземній валюті.
Українські картки Visa та Mastercard дають змогу розраховуватися практично в будь-якій валюті світу: від доларів і євро до тайських батів і турецьких лір. Але за цю зручність доводиться платити: банк і платіжна система перераховують суму за власними курсами, додають комісії, а в деяких випадках конвертація відбувається двічі. У результаті Ви можете переплатити від 3 до 10 % від суми покупки, навіть не підозрюючи про це.
У цій статті ми розберемо, як саме працює конвертація валют на картках українських банків у 2026 році, що таке подвійна конвертація, скільки вона коштує та як її уникнути. Усі приклади з актуальними курсами та реальними умовами ПриватБанку, monobank та інших банків.
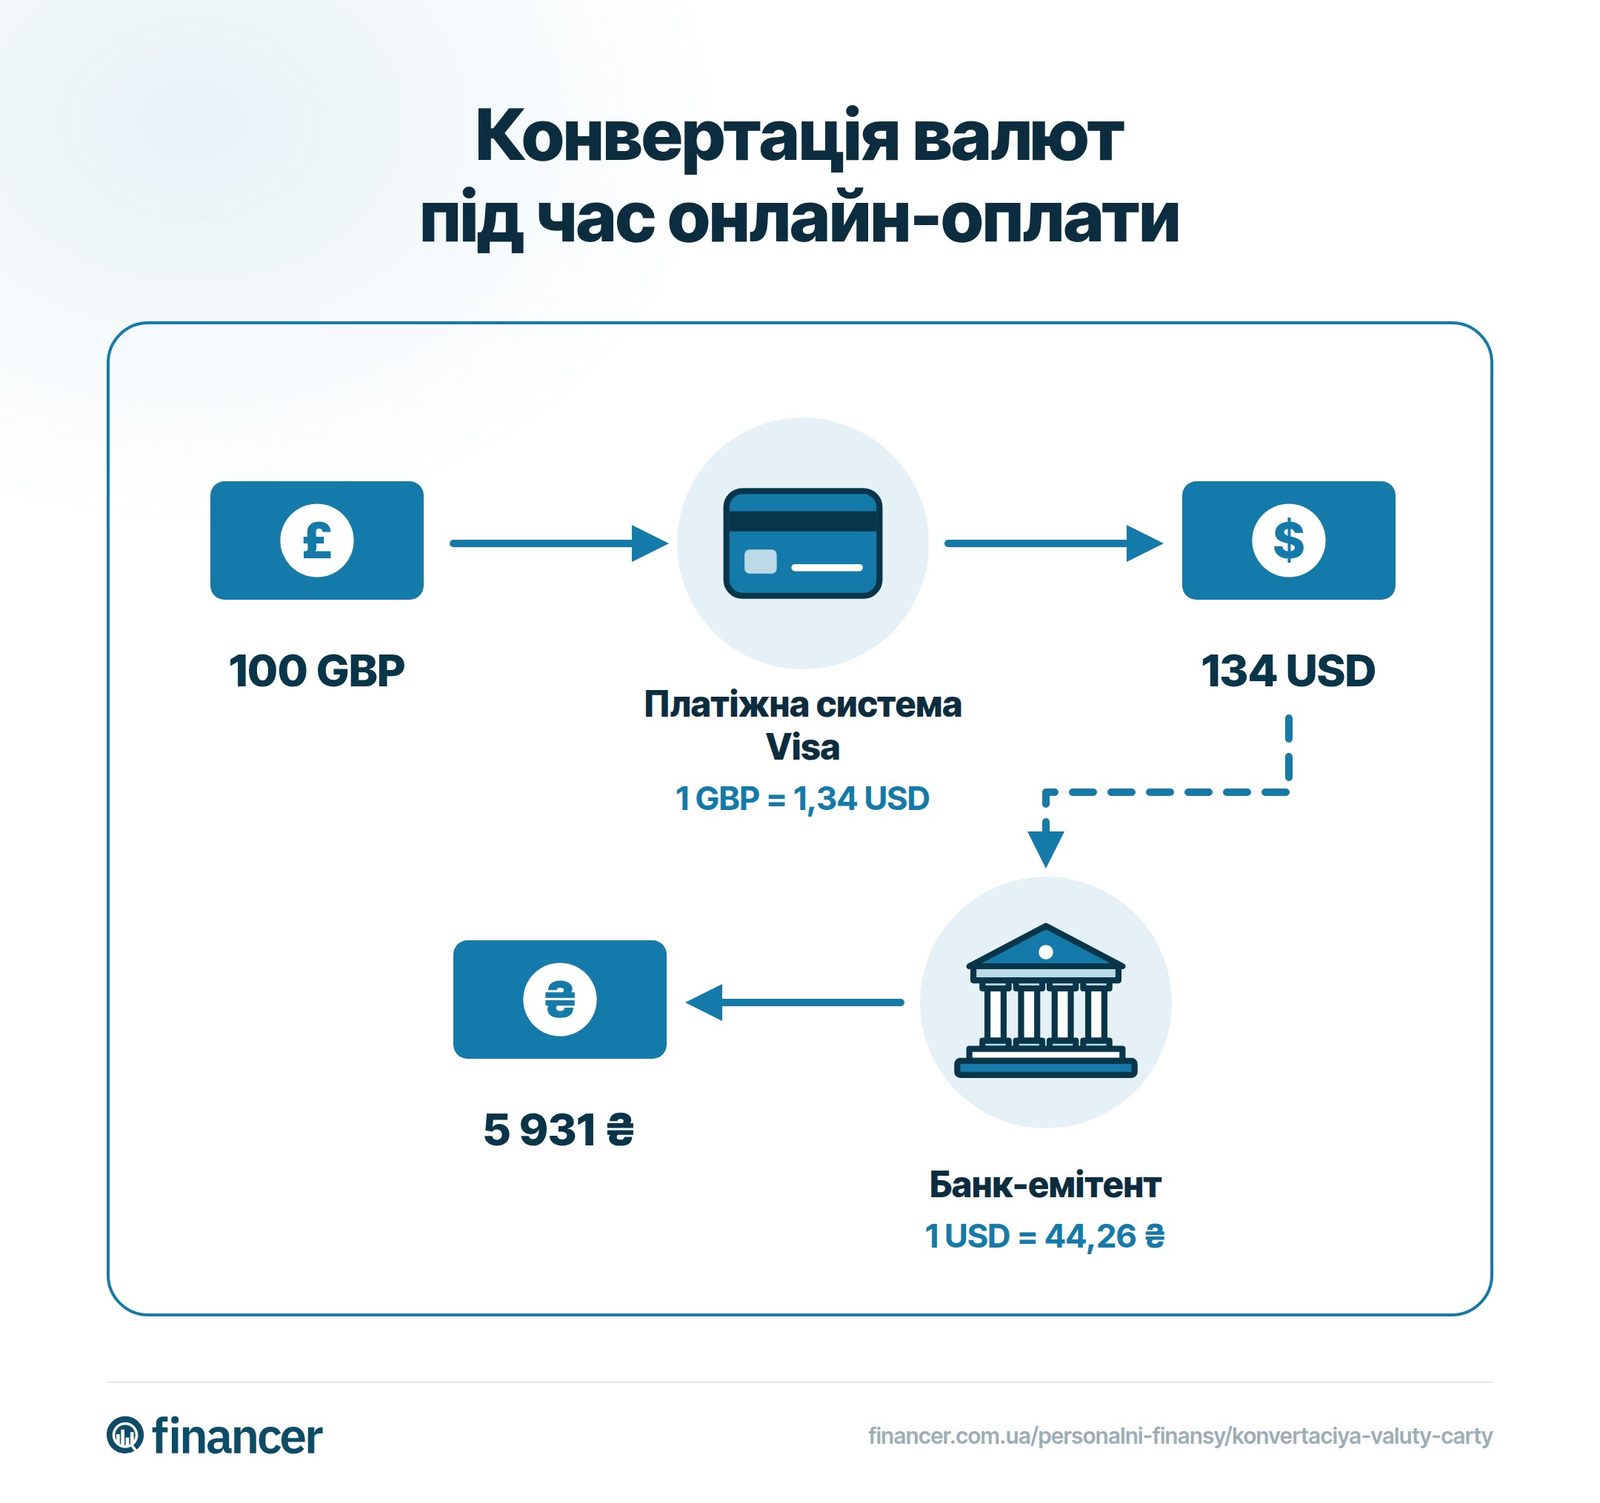
Подвійна конвертація — це ситуація, коли гроші з Вашої картки перераховуються не напряму з валюти покупки у валюту рахунку, а проходять через проміжну (розрахункову) валюту платіжної системи. Тобто конвертація відбувається двічі, і кожен етап — це окремий курс та окрема комісія.
Процес виглядає так:
Коли Ви платите в доларах карткою Visa з гривневим рахунком, конвертація одинарна: USD → UAH. Але якщо Ви платите в євро або фунтах тією ж карткою Visa, спрацьовує подвійна конвертація: EUR → USD → UAH.
Подвійна конвертація спрацьовує не завжди, лише тоді, коли валюта покупки не збігається з розрахунковою валютою платіжної системи і при цьому не збігається з валютою Вашого рахунку. Ось найпоширеніші сценарії:
Щоб зрозуміти, коли подвійна конвертація загрожує саме Вам, потрібно знати розрахункові валюти обох платіжних систем. Саме через ці валюти проходять усі міжнародні транзакції перед тим, як потрапити на Ваш рахунок.
| Платіжна система | Країна / регіон платежу | Розрахункова валюта |
|---|---|---|
Visa | Україна | UAH |
Visa | Країни ЄС | EUR |
Visa | Решта світу | USD |
Mastercard | Україна | UAH |
Mastercard | Країни ЄС | EUR |
Mastercard | Решта світу | EUR або USD |
Що це означає на практиці?
Якщо Ви їдете до Європи і плануєте платити в євро, картка Mastercard з гривневим рахунком буде вигіднішою за Visa. Mastercard конвертує EUR → UAH напряму (одинарна конвертація), тоді як Visa зробить EUR → USD → UAH (подвійна конвертація).
Для покупок у доларах (наприклад, на Amazon.com) різниця між платіжними системами мінімальна: обидві проведуть конвертацію USD → UAH.
Для покупок у рідкісних валютах (GBP, PLN, CZK, TRY) подвійна конвертація неминуча для обох систем. Відрізнятиметься лише проміжна валюта.
Загальна переплата при подвійній конвертації складає від 3 до 10 % від суми операції. Ця цифра формується з кількох складових:
Усе це складається в суттєву переплату, особливо на великих сумах.
Порівняйте та знайдіть найкращу кредитну картку за лічені хвилини. В нашому сервісі ми зібрали все в одному місці, щоб зекономити ваш час.
https://financer.com.ua/kartky/kredytna-kartka/Розглянемо конкретний приклад, щоб побачити реальну різницю між одинарною та подвійною конвертацією.
Повністю уникнути конвертації при оплаті в іноземній валюті неможливо, якщо Ваш рахунок у гривні. Але можна мінімізувати втрати і прибрати зайвий етап перерахунку. Ось перевірені способи:
Багато українських банків дають можливість відключити подвійну конвертацію через мобільний застосунок. Ось як це працює в найпопулярніших банках:
У застосунку Приват24 перейдіть у Налаштування → Інтернет-платежі і знайдіть перемикач «Подвійна конвертація». Якщо його вимкнено, банк намагатиметься провести конвертацію напряму, без проміжної розрахункової валюти платіжної системи. Це може зменшити переплату, але не всі операції підтримують цей режим, залежить від країни та валюти платежу.
У застосунку monobank у розділі налаштувань картки можна вимкнути подвійну конвертацію. Крім того, monobank пропонує створити мультивалютні віртуальні картки в USD та EUR. Це найзручніший спосіб: Ви просто поповнюєте валютну картку з основного рахунку за курсом monobank (зазвичай дуже близький до міжбанківського) і платите нею за кордоном.
ПУМБ, А-Банк та деякі інші банки також мають налаштування конвертації у своїх застосунках. Рекомендуємо перевірити в розділі налаштувань карток або зателефонувати на гарячу лінію банку. Комісія ПУМБ за конвертацію становить близько 1 %, що є середнім показником по ринку.
DCC (Dynamic Currency Conversion), або динамічна конвертація валют, це послуга, яку пропонують деякі термінали та інтернет-магазини за кордоном. Суть: Вам пропонують заплатити «у Вашій валюті» (гривні) замість місцевої валюти продавця.
Звучить зручно, але насправді DCC — це пастка. Курс конвертації встановлює не Ваш банк і не платіжна система, а сам продавець або оператор терміналу. Націнка при DCC складає від 5 до 12 %, що значно більше, ніж навіть подвійна конвертація через Visa або Mastercard.
Наприклад, якщо Ви купуєте товар за 100 EUR у Польщі і погоджуєтесь на DCC, термінал може запропонувати курс 57–60 ₴ за євро замість ринкових 51,55 ₴. На сумі 500 EUR це переплата до 4 200 ₴.
DCC часто маскується під «зручність»: термінал показує суму в гривнях і запитує підтвердження. Інколи касир навіть натискає кнопку за Вас.
Конвертація валют на платіжних картках — це неминуча частина міжнародних покупок і подорожей. Але розуміючи механізм подвійної конвертації та знаючи налаштування свого банку, Ви можете суттєво зменшити переплату.
Головні правила: обирайте правильну платіжну систему під валюту витрат, відкрийте мультивалютний рахунок, відмовляйтеся від DCC та перевірте налаштування конвертації у застосунку Вашого банку. Для регулярних міжнародних переказів розгляньте Wise як альтернативу банківським платежам.
Подвійна конвертація — це двоетапний перерахунок валюти при оплаті карткою. Спочатку валюта покупки конвертується в розрахункову валюту платіжної системи (USD для Visa, EUR для Mastercard), а потім банк конвертує її у валюту Вашого рахунку. Кожен етап має окремий курс і комісію, що збільшує загальну вартість операції на 3–10 %.
Подвійна конвертація коштує від 3 до 10 % від суми операції. Ця переплата складається з курсового спреду платіжної системи (0,5–1 % на кожному етапі), комісії банку за конвертацію (0–2 % залежно від банку) та транскордонної комісії Visa або Mastercard (до 3 %). На покупці в 10 000 ₴ Ви можете втратити від 300 до 1 000 ₴.
У Приват24 є налаштування «Подвійна конвертація» в розділі Налаштування → Інтернет-платежі. Коли цю опцію вимкнено, банк намагається провести конвертацію напряму (наприклад, EUR → UAH), минаючи проміжну розрахункову валюту платіжної системи. Це може зменшити переплату при оплаті в іноземній валюті.
Щоб уникнути подвійної конвертації: відкрийте картковий рахунок у розрахунковій валюті (USD для Visa, EUR для Mastercard), використовуйте мультивалютні картки monobank, вимкніть подвійну конвертацію в налаштуваннях банківського застосунку та завжди відмовляйтеся від DCC (миттєвої конвертації на боці продавця).
DCC (Dynamic Currency Conversion) — це послуга, коли закордонний термінал або інтернет-магазин пропонує заплатити «у Вашій валюті» (гривні) замість місцевої валюти. Курс при DCC встановлює продавець, і націнка складає від 5 до 12 %. Завжди обирайте оплату в місцевій валюті продавця. Це значно вигідніше.
Маєте питання щодо цієї теми? Запитайте спільноту.
Пошту підтверджено: ваш коментар з'явиться після перевірки.
Термін дії посилання минув. Надішліть коментар ще раз.
Анонімний
Фінансовий експерт · Financer
Порівняти найкращі картки
від 35,88% річних
11 варіантів
Безкоштовно · Без впливу на кредитну історію
Підібрати карткуПорівняти найкращі картки
від 35,88% річних
11 варіантів
4 хв читанняПерсональні фінанси
7 хв читанняПерсональні фінанси
11 хв читанняПерсональні фінанси
5 хв читанняПерсональні фінанси
8 хв читанняПерсональні фінанси
Приєднуйтесь до *Financer Stacks* - вашого щотижневого путівника з освоєння основ грошей, створення додаткового доходу та життя, де гроші працюють на вас.