А
Анонім
Фінансовий експерт · Financer
Чому відмовляють у кредиті, навіть коли у позичальника стабільний дохід і чиста кредитна історія? За даними УБКІ, до 80% відмов пов'язані з негативним кредитним рейтингом, але насправді причин набагато більше.
Експерти Financer зібрали 16 найпоширеніших причин відмови у кредиті та підготували інструкцію, що робити після кожної з них. Стаття актуальна як для банківських кредитів, так і для позик від МФО.
Понад 50% відмов припадає саме на споживчі кредити. Це найпопулярніший вид кредитування серед населення. Розглянемо основні причини відмови у кредиті та що з ними робити.
Це найчастіша причина відмови: понад 75% випадків. Позичальники рідко вивчають вимоги конкретного кредитора і подають заявку навмання.
На що звернути увагу перед подачею заявки:
Наявність прострочень у минулому, непогашені кредити або високе кредитне навантаження — одна з головних причин відмови.
УБКІ (Українське бюро кредитних історій) зберігає дані про всі ваші позики, платежі та прострочення. Банки обов'язково перевіряють цю інформацію перед ухваленням рішення.
Що погіршує кредитну історію:
Якщо ваша КІ зіпсована, спробуйте оформити кредит з поганою кредитною історією або кредит без перевірки КІ.
Парадоксально, але повна відсутність кредитної історії також може стати причиною відмови. Кредитор не бачить жодних даних про вашу платіжну дисципліну, тому оцінити ризики неможливо.
Як сформувати позитивну КІ з нуля:
Отримай найкращий особистий кредит за лічені хвилини за допомогою нашого порівняння. Всі пропозиції в одному місці - обирай.
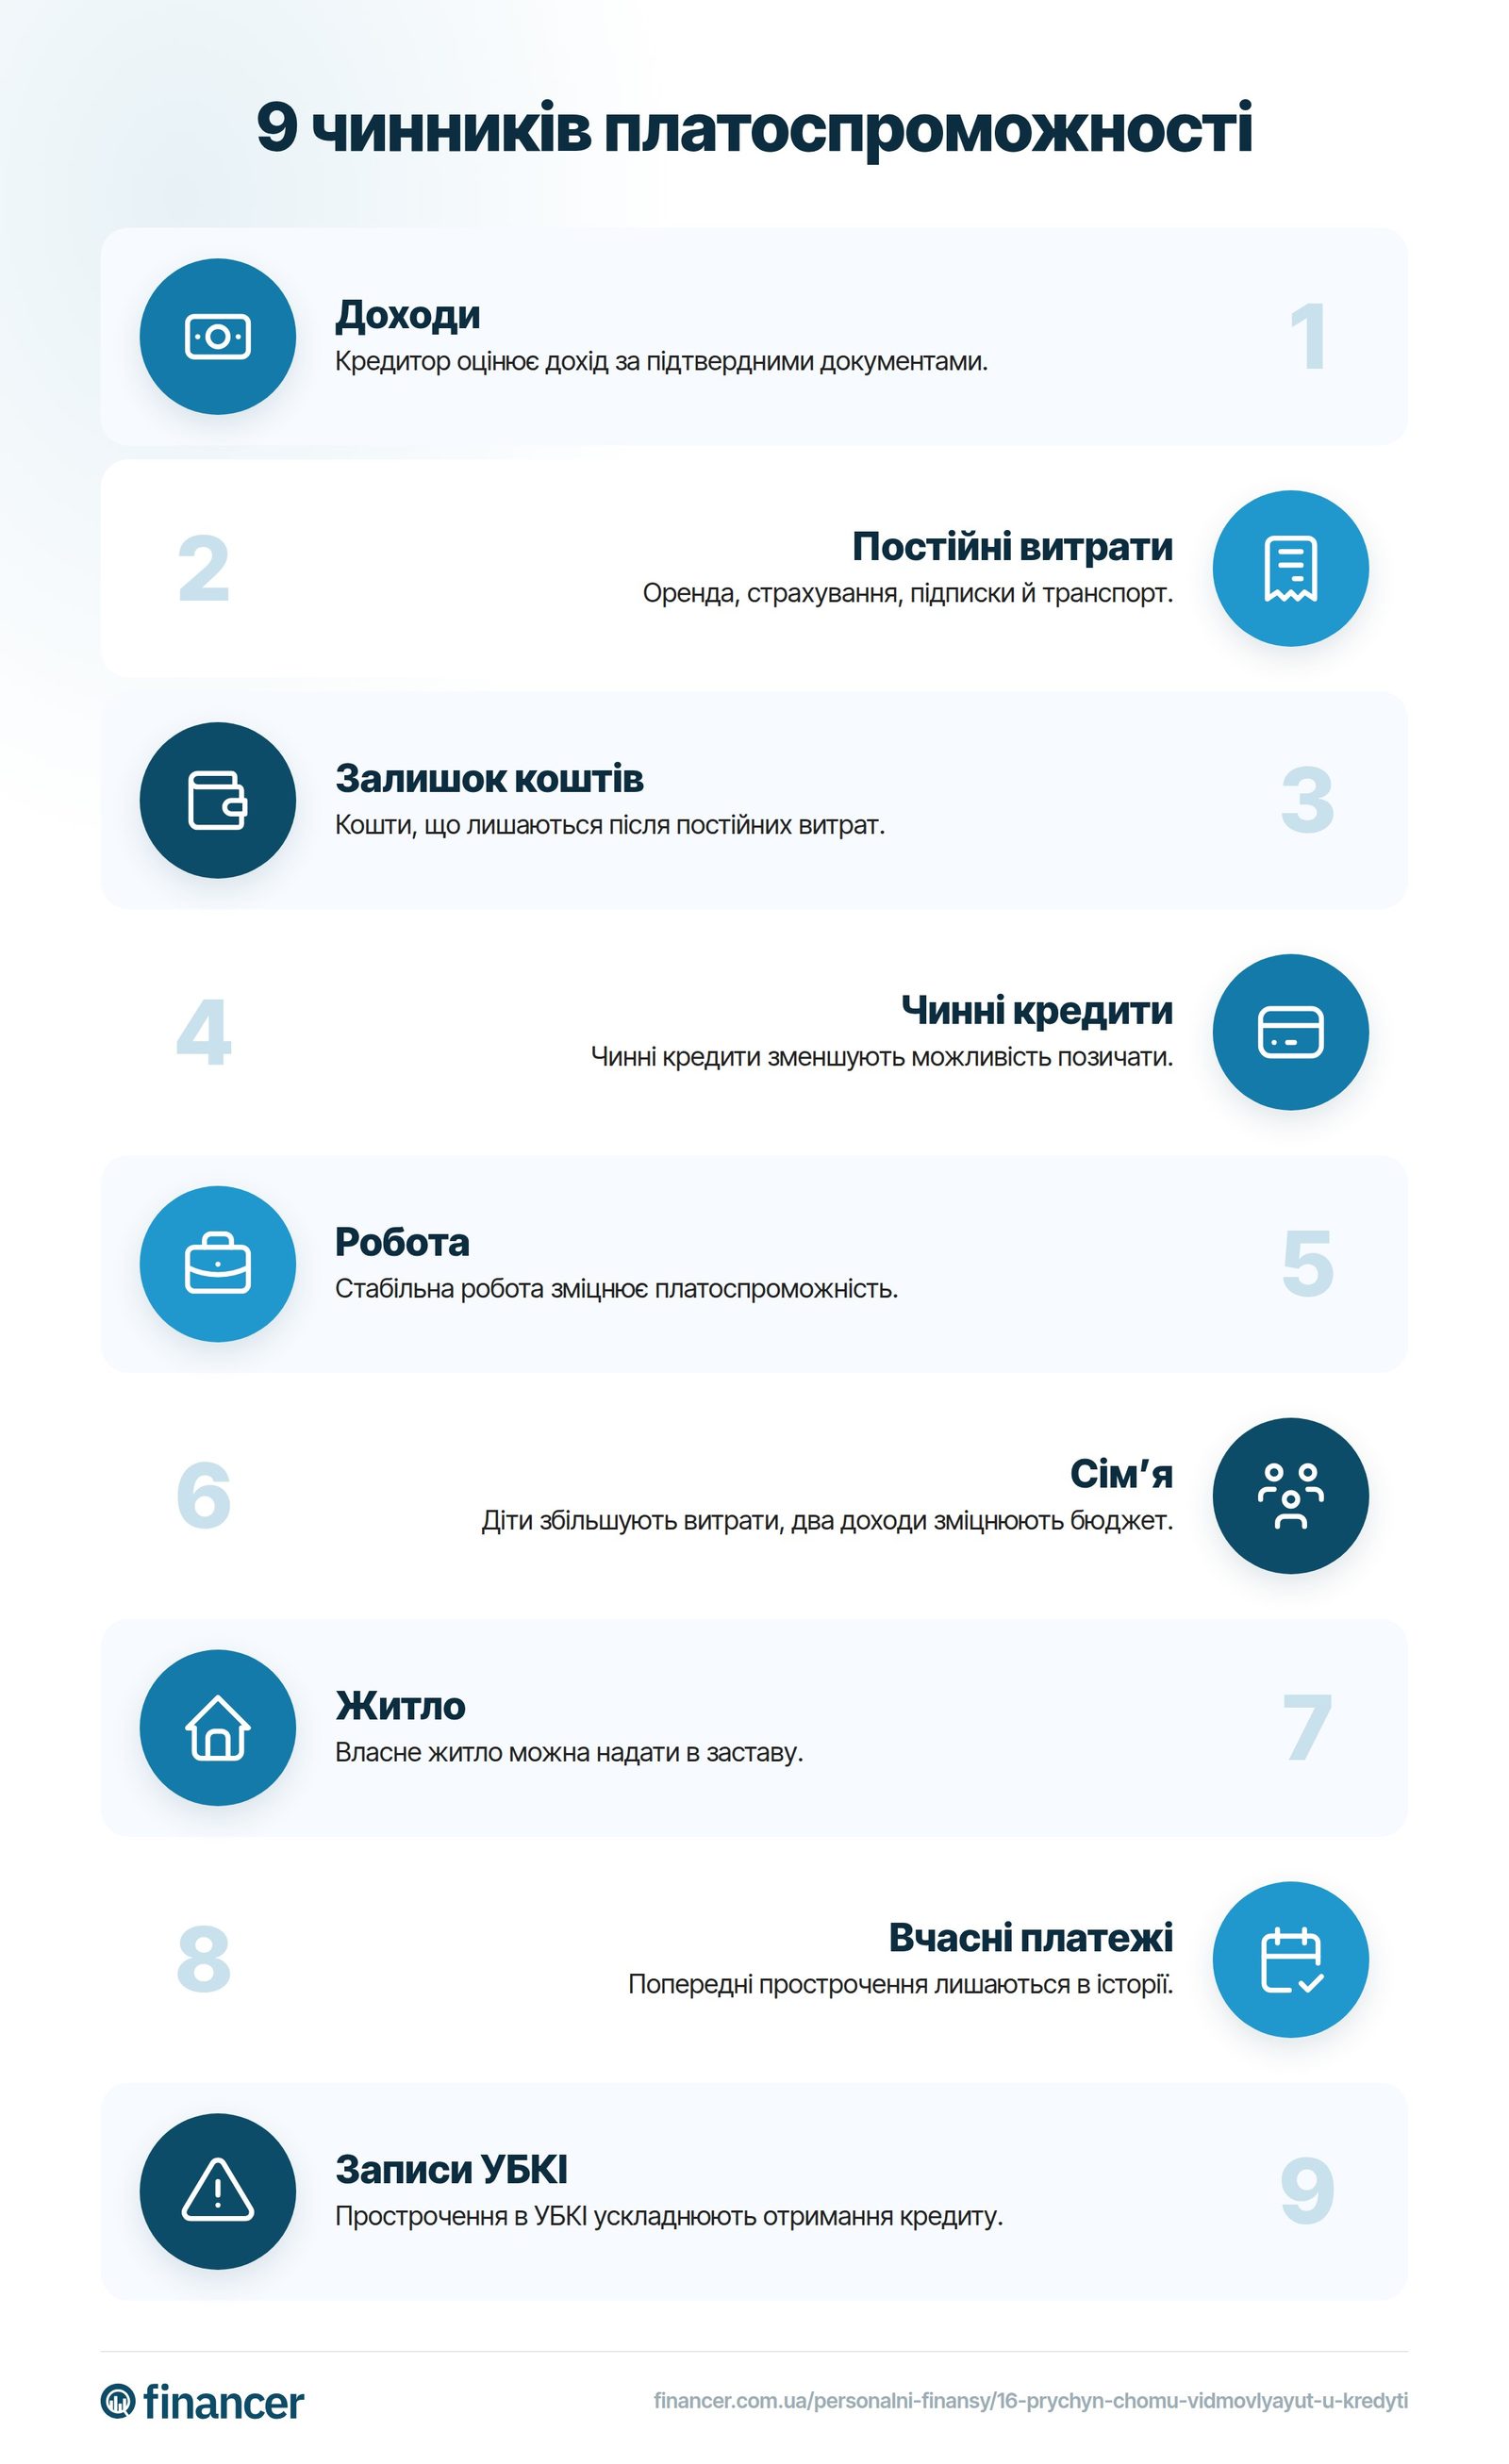
Обирай кредитНайвідоміша причина, чому банки відмовляють у кредиті. Банки та МФО оцінюють вашу платоспроможність за простою формулою:
Наприклад, якщо ваша зарплата становить 20 000 ₴ на місяць, а бажаний платіж за новим кредитом — 9 000 ₴, банк з високою ймовірністю відмовить.
Що робити: зменшіть суму або збільшіть термін кредиту. Скористайтеся кредитним калькулятором, щоб підібрати оптимальні параметри.
Навіть якщо ви вчасно платите за всіма кредитами, велика кількість відкритих позик — це червоний прапор для кредитора. Маючи більше 2–3 активних кредитів, отримати схвалення нового дуже складно.
Банк оцінює ризик того, що позичальник не впорається з додатковим навантаженням. Також виникають питання до здатності грамотно розпоряджатися фінансами.
Варіант: при наявності декількох дрібних боргів розгляньте перекредитування та рефінансування.
Банк має доступ до інформації про ваші заборгованості не лише за кредитами. Прострочені платежі за комунальні послуги, несплачені податки та штрафи. Все це враховується при скорингу.
Навіть випадкова помилка може коштувати схвалення. Неправильно вказаний номер паспорта, телефон чи адреса, і автоматична система оцінки сприйме це як спробу обману.
Найчастіші помилки:
Результат: ви потрапляєте до списку відмовників як людина, яка «сфабрикувала» дані. Уважно перевіряйте всю інформацію перед відправкою заявки.
Здається неймовірним, але це реальна причина відмови. Якщо ви заробляєте 60 000 ₴ на місяць і хочете оформити позику на 5 000 ₴, у банку виникнуть питання:
Рішення: оформіть кредитну картку замість споживчого кредиту. Це вигідніше для невеликих сум.
Банки перевіряють не лише розмір зарплати, а й її відповідність ринковим показникам. Якщо ви вказуєте дохід, що суттєво перевищує середню зарплату на аналогічній посаді у вашому регіоні, це викликає підозри.
Одночасне подання заявок у 5–10 кредитних організацій — поширена помилка. Кожен запит фіксується в кредитній історії, і коли наступний кредитор бачить 8 запитів за тиждень, це сигнал, що:
Оптимальна стратегія: подавайте заявки послідовно, не більше 2–3 протягом місяця.
Про це не напишуть у рекламі, але у банків справді бувають періоди різкого зниження відсотка схвалень. Під час повномасштабного вторгнення у 2022 році більшість банків практично припинили кредитування. Навіть зараз, під час війни, деякі банки періодично обмежують видачу нових кредитів через:
Якщо отримали відмову в банку, спробуйте небанківський кредит. МФО зазвичай мають вищий відсоток схвалень.
Скоринг — це автоматична система оцінки позичальника, яка за десятками параметрів присвоює вам бал. Саме вона часто є відповіддю на питання «чому не дають кредит». Окрім кредитної історії, скорингова модель враховує:
Ви можете мати чисту кредитну історію, але низький скоринговий бал через інші фактори. На жаль, дізнатися точну причину низького скорингу майже неможливо. Ці алгоритми є комерційною таємницею банків.
Для іпотечного кредитування діють усі загальні причини плюс додаткові специфічні.
Банк перевіряє не лише позичальника, а й об'єкт, під який видається іпотека. Якщо квартира або будинок не проходять перевірку, це привід для відмови.
Причини можуть бути такими:
Максимальна вікова планка для іпотеки — це вік, до якого мають бути повністю виплачені всі іпотечні платежі. Наприклад, при максимальній планці 70 років і терміні іпотеки 20 років позичальнику має бути не більше 50 років на момент оформлення.
Також деякі банки не видають іпотеку молодим позичальникам до 25 років через недостатній стаж і нестабільний дохід.
Як занадто малий, так і занадто великий перший внесок може стати причиною відмови.
При малому внеску банк сумнівається у фінансовій дисципліні позичальника. При занадто великому кредитування стає невигідним для банку через мізерну переплату.
Мікрофінансові організації мають набагато м'якші вимоги, ніж банки, тому відмова від МФО — рідкість. Але навіть тут є причини для негативного рішення:
Якщо система безпеки кредитора виявляє ознаки можливого шахрайства, відмова буде автоматичною. До таких ознак належать:
Це одна з причин, яку кредитор ніколи не пояснить. Інакше шахраї зможуть адаптувати свої схеми.
Згідно із законодавством України, банки та МФО мають право відмовити позичальнику без пояснення причин. Це ускладнює розуміння того, що робити, якщо відмовили у кредиті. Але є кілька способів з'ясувати причину відмови:
Оцініть швидкість відмови
Якщо негативне рішення надійшло протягом 5–10 хвилин (СМС або повідомлення на сайті), з високою ймовірністю ви не пройшли автоматичну скорингову перевірку. Перевірте, чи відповідаєте базовим вимогам кредитора.
Перевірте кредитну історію
Замовте виписку з УБКІ через додаток Дія або на сайті ubki.ua. Зверніть увагу на прострочення, непогашені борги та кількість запитів. Якщо знайшли підозрілі кредити, яких не оформляли, негайно подайте заяву про шахрайство.
Перевірте реєстр виконавчих проваджень
На сайті Міністерства юстиції перевірте, чи немає відкритих виконавчих проваджень на ваше ім'я за податки, штрафи чи інші борги.
Зверніться до кредитора напряму
Хоча пряму причину вам можуть не назвати, менеджер може натякнути на напрямок проблеми, наприклад, що справа в доході чи кредитному навантаженні.
Відмова — це не вирок. Питання «де взяти кредит, якщо відмовляють» має конкретні відповіді. Ось покроковий план дій:
Навіть з чистою кредитною історією відмова можлива через низький скоринговий бал, невідповідність вимогам кредитора (вік, стаж, регіон), занадто високе кредитне навантаження або некредитні борги (штрафи, податки, комунальні послуги).
Спробуйте звернутися до МФО. Вони мають м'якші вимоги, ніж банки. Також розгляньте кредит без перевірки кредитної історії або кредит під заставу. Головне: не подавайте заявки масово, а робіть це послідовно, з інтервалом у кілька тижнів.
Оптимально зачекати 2–3 місяці перед повторною подачею заявки у той самий банк. За цей час виправте виявлені недоліки: погасіть борги, зберіть додаткові документи, покращіть кредитну історію.
Сама відмова не фіксується в кредитній історії напряму, але запит на перевірку КІ записується. Велика кількість запитів за короткий період може негативно вплинути на рішення наступного кредитора.
Скоринг — це автоматична система оцінки позичальника за десятками параметрів: вік, стаж, дохід, сімейний стан, кредитна історія, регіон та навіть цифровий слід. На основі цих даних система присвоює бал, і якщо він нижчий за поріг, відмова приходить автоматично.
Жоден легальний кредитор не гарантує 100% схвалення. Проте найвищий відсоток схвалень мають МФО (мікрофінансові організації), які видають невеликі суми онлайн з мінімальними вимогами. Серед банків найлояльніші умови зазвичай пропонують ті, що спеціалізуються на споживчому кредитуванні.
За законодавством України банк не зобов'язаний пояснювати причину відмови. Проте ви можете перевірити свою кредитну історію через УБКІ (безкоштовно через Дію або на ubki.ua) і виправити можливі помилки. Якщо виявите неточності в кредитній історії, подайте заяву на їх виправлення.
Маєте питання щодо цієї теми? Запитайте спільноту.
Пошту підтверджено: ваш коментар з'явиться після перевірки.
Термін дії посилання минув. Надішліть коментар ще раз.
Анонім
Фінансовий експерт · Financer
Порівняти найкращих кредиторів
від 0% річних
65 варіантів
Безкоштовно · Без впливу на кредитну історію
Дізнатися свою ставкуПорівняти найкращих кредиторів
від 0% річних
65 варіантів
5 хв читанняПерсональні фінанси
7 хв читанняПерсональні фінанси
4 хв читанняПерсональні фінанси
7 хв читанняПерсональні фінанси
7 хв читанняПерсональні фінанси
Приєднуйтесь до *Financer Stacks* - вашого щотижневого путівника з освоєння основ грошей, створення додаткового доходу та життя, де гроші працюють на вас.