А
Анонім
Фінансовий експерт · Financer
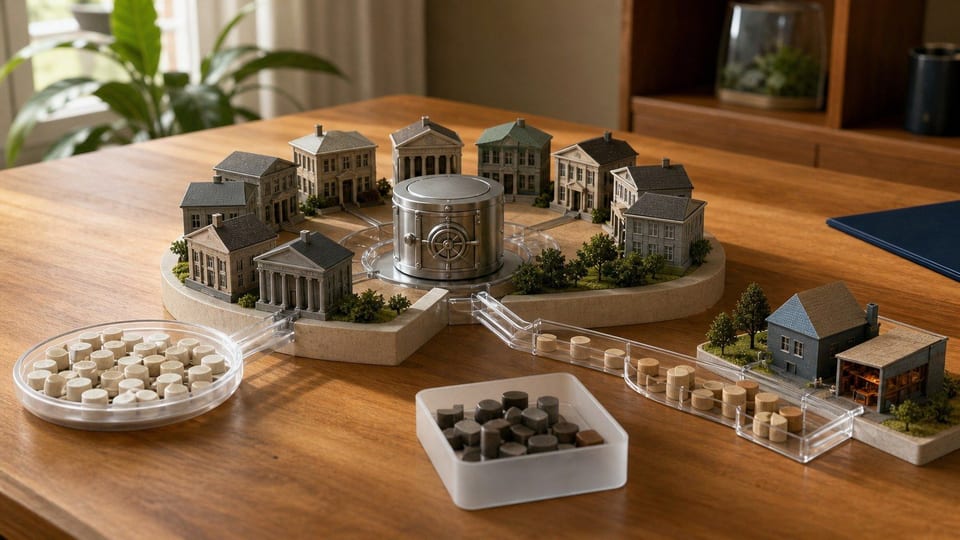
Статистика безготівкових платежів показує, що українці майже не відмовляються від карток навіть під час війни. За даними НБУ, у I кварталі 2026 року 96 зі 100 операцій із платіжними картками були безготівковими, а за сумою такі операції дали 67,3% карткового обороту.
Якщо дивитися на повний 2025 рік, українські картки провели 9 083,5 млн безготівкових операцій на 4 684,3 млрд ₴. Це вже не просто зручність для великих міст. Це базова платіжна інфраструктура для магазинів, онлайн-оплат, донатів, переказів між людьми і роботи банків під час блекаутів.
Нижче зібрані офіційні цифри НБУ, ECB та Eurostat. Ми відокремлюємо карткові операції від СЕП, не змішуємо повні роки з квартальними даними і пояснюємо, де статистику треба читати обережно. Якщо Вам потрібне базове пояснення терміна, дивіться окремий матеріал про безготівковий розрахунок.
Скопіюйте та вставте цей код у HTML свого сайту.
Останні доступні офіційні дані НБУ на дату підготовки матеріалу, червень 2026 року. Карткові суми наведені в млрд ₴, частки округлені до одного знака.
| Показник | Значення | Контекст |
|---|---|---|
| Безготівкові карткові операції у I кварталі 2026НБУ, I квартал 2026 | 2 208,8 млн | +5,9% до I кварталу 2025 |
| Сума безготівкових карткових операцій у I кварталі 2026НБУ, I квартал 2026 | 1 232,5 млрд ₴ | +14,8% до I кварталу 2025 |
| Частка безготівкових операцій за кількістюНБУ, I квартал 2026 | 96,0% | 95,2% у I кварталі 2025 |
| Частка безготівкових операцій за сумоюНБУ, I квартал 2026 | 67,3% | 65,2% у I кварталі 2025 |
| Безготівкові карткові операції за 2025 рікНБУ, 2025 | 9 083,5 млн | +11,0% до 2024 року |
| Платіжні термінали в торговельній і сервісній мережіНБУ, 01.01.2026 | 558,6 тис. | +12,5% до 2024 року |
| Активні платіжні карткиНБУ, 01.01.2026 | 65,4 млн | 44% від усіх емітованих карток |
| Шахрайські операції на мільйон видаткових карткових операційНБУ, 2025 | 27 на 1 млн | -14% до 2024 року, але сума збитків зросла |
До повномасштабної війни безготівкові операції вже домінували за кількістю. У 2021 році вони становили 90,1% усіх операцій із платіжними картками і 60,9% за сумою.
У 2023 році частка за сумою піднялася до 65%, а за кількістю до 93,5%. У 2024 році кількість безготівкових операцій зросла до 8 184,8 млн, у 2025 році до 9 083,5 млн. У I кварталі 2026 року частка за кількістю вже дійшла до 96%.
Це важливо не тільки для банків. Для домогосподарства безготівкова оплата означає менше залежності від банкомата, зручніші перекази родині, швидші донати і легший контроль витрат. Для малого бізнесу це також питання виживання, особливо коли каса працює під час відключень або переїзду. Тут допомагають банківські сервіси й мережа Power Banking.
| Період | Кількість | Сума | Частка за кількістю | Частка за сумою | Джерело |
|---|---|---|---|---|---|
2021 | 7 039,9 млн | 3 099,1 млрд ₴ | 90,1% | 60,9% | НБУ |
травень-грудень 2022 | 5 194,4 млн | 3 443,9 млрд ₴ | майже 93% | 69% | НБУ |
2023 | 7 397,2 млн | 3 980,0 млрд ₴ | 93,5% | 65% | НБУ |
2024 | 8 184,8 млн | 4 243,5 млрд ₴ | 94,6% | 64,5% | НБУ |
2025 | 9 083,5 млн | 4 684,3 млрд ₴ | 95,5% | 65,4% | НБУ |
I квартал 2026 | 2 208,8 млн | 1 232,5 млрд ₴ | 96,0% | 67,3% | НБУ |
Джерело: НБУ, операції з платіжними карткамиДані станом на бер. 2026 р.
Найбільший сегмент за кількістю, це звичайні розрахунки в торговельній і сервісній мережі. У 2025 році на них припадало 74,3% кількості та 50,9% суми всіх безготівкових карткових операцій. Простими словами, картка або гаманець у телефоні найчастіше замінюють готівку на касі.
Перекази з картки на картку мають іншу роль. За кількістю це лише 7,3% операцій, але за сумою 26,3%. Тут середній чек більший, бо люди переказують гроші родичам, оплачують спільні витрати, допомагають військовим або швидко закривають побутові борги. Для приватних позик між людьми все одно варто оформлювати боргову розписку, якщо сума значна.
Оплата товарів і послуг в інтернеті дала 13,9% кількості та 16,4% суми. Це вже не окрема поведінка молоді. Онлайн-оплати стали частиною повсякденних платежів, хоча саме тут найбільше ризиків фішингу і соціальної інженерії.
| Тип операції | Частка за кількістю | Частка за сумою | Орієнтир за сумою | Середня операція |
|---|---|---|---|---|
Оплата в торговельній та сервісній мережі | 74,3% | 50,9% | 2 385,4 млрд ₴ | 354 ₴ |
Перекази з картки на картку | 7,3% | 26,3% | 1 231,9 млрд ₴ | 1 864 ₴ |
Оплата товарів і послуг в інтернеті | 13,9% | 16,4% | майже 770 млрд ₴ | 608 ₴ |
Інші безготівкові карткові операції | 4,5% | 6,4% | близько 297 млрд ₴ | залежить від типу |
Джерело: НБУ, структура безготівкових операцій у 2025 роціДані станом на груд. 2025 р.
Безготівкові платежі не ростуть самі по собі. Потрібні термінали в магазинах, активні картки, банківські додатки, стабільний зв’язок і резервне живлення.
Після першого року повномасштабної війни термінальна мережа відновилася швидше, ніж можна було очікувати. Наприкінці 2021 року в Україні було 426,5 тис. POS-терміналів, у грудні 2022 року 359,2 тис., а в 2025 році вже 558,6 тис. У березні 2026 року НБУ повідомив про 563,4 тис. активних POS-терміналів і 654,5 тис. пунктів продажу та надання послуг, які приймають картки.
Банкоматна мережа інша: вона не росте так швидко. У березні 2026 року працювало 15,7 тис. банкоматів. Це логічно, бо головний приріст іде не через зняття готівки, а через оплату карткою, NFC і перекази. Для планування платежів корисно також мати під рукою фінансові калькулятори, особливо якщо Ви порівнюєте витрати за місяць.
| Період | POS-термінали | Точки приймання карток | Активні картки | Банкомати |
|---|---|---|---|---|
кінець 2021 | 426,5 тис. | 371,6 тис. | 46,3 млн у грудні | не наведено в цій публікації |
грудень 2022 | 359,2 тис. | 316,2 тис. | 46,3 млн | 15,6 тис. |
кінець 2023 | 449,5 тис. | 459,7 тис. | 52,1 млн | 15,8 тис. |
кінець 2024 | 496,6 тис. | 518,4 тис. на 01.01.2025 | не наведено тут | 15,7 тис. |
кінець 2025 | 558,6 тис. | 614,1 тис. | 65,4 млн | 15,7 тис. |
березень 2026 | 563,4 тис. | 654,5 тис. | не квартальний показник | 15,7 тис. |
Джерело: НБУ, платіжна інфраструктура 2021-2026Дані станом на бер. 2026 р.
Війна не зламала звичку українців платити безготівково. Навпаки, у травні-грудні 2022 року частка безготівкових операцій за сумою була 69% проти 60% за аналогічний період 2021 року. За кількістю частка теж була вищою: майже 93% проти 90%.
Причина не тільки в технологіях. Під час ракетних обстрілів, евакуації та блекаутів людям було важливо швидко переказувати гроші родині, волонтерам і військовим. У 2022 році перекази з картки на картку дали 58,3% суми безготівкових карткових операцій за травень-грудень. У 2025 році ця частка знизилася до 26,3%, бо розрахунки в торговельній мережі знову стали головним сегментом.
Це хороший знак. Коли POS-оплати ростуть швидше, ніж екстрені P2P-перекази, це означає, що повсякденна економіка працює рівніше. Але воєнний контекст залишається важливим: перебої зі світлом, окупація частини територій і валютні обмеження НБУ все ще впливають на поведінку людей.
| Показник | 2021 | травень-грудень 2022 | 2025 | Що це означає |
|---|---|---|---|---|
Частка за кількістю | 90,1% | майже 93% | 95,5% | Безготівкова оплата стала стандартом |
Частка за сумою | 60,9% | 69% | 65,4% | У 2022 році P2P-перекази різко підняли суму |
Торговельна мережа за кількістю | 52,4% | 52% | 74,3% | POS-оплати відновили роль головного сценарію |
Картка на картку за сумою | 43,6% | 58,3% | 26,3% | Перекази були критично важливими в перший рік війни |
Інтернет-оплати за сумою | 23,3% | 15,6% | 16,4% | Онлайн залишився значним, але не найбільшим сегментом |
Джерело: НБУ, карткова статистика 2021, 2022 та 2025Дані станом на груд. 2025 р.
Українська статистика в цьому матеріалі переважно про операції з платіжними картками. Дані ECB для єврозони ширші: там у безготівкові платежі входять картки, кредитові перекази, прямі дебети, електронні гроші та інші інструменти.
У першому півріччі 2025 року в єврозоні було 77,7 млрд безготівкових платіжних транзакцій на 116,0 трлн євро. Карткові платежі дали 57% кількості безготівкових транзакцій, але лише невелику частину суми, бо великі платежі проходять кредитовими переказами. В Україні за картками інша картина: за кількістю майже весь картковий оборот уже безготівковий, але за сумою ще помітна роль готівки.
Eurostat показує інший, поведінковий бік. У 2025 році 78% інтернет-користувачів у ЄС купували або замовляли товари чи послуги онлайн. Для України прямо зіставного показника в цій статті немає, тому ми не робимо висновок, що Україна випереджає або відстає. Коректний висновок інший: українська карткова інфраструктура близька до європейської за щоденною звичкою платити карткою, але воєнні ризики та доходи населення роблять структуру платежів іншою.
Для журналістів та аналітиків це означає одне: порівнюйте не заголовні відсотки, а методологію. Український показник 95,5% за 2025 рік описує частку безготівкових операцій усередині карткового обороту. Показник ECB 57% описує частку карток серед усіх безготівкових інструментів єврозони. Обидва показники корисні, але відповідають на різні запитання.
| Показник | Україна | Єврозона | Коментар |
|---|---|---|---|
Карткові безготівкові операції | 9 083,5 млн за 2025 | 44,0 млрд карткових платежів за I півріччя 2025 | Різні масштаби економік і населення |
Частка карток у безготівкових платежах | не застосовується до всіх інструментів у цьому зрізі | 57% за кількістю | ECB рахує всі основні безготівкові інструменти |
Безконтактність | 85% торговельних терміналів у 2025 | 93% POS-терміналів у I півріччі 2025 | Методології близькі, але не однакові |
POS-термінали | 558,6 тис. на кінець 2025 | 24,7 млн у I півріччі 2025 | Єврозона має набагато більшу базу |
Онлайн-покупки | є карткова статистика інтернет-оплат | 78% інтернет-користувачів купували онлайн у 2025 | Eurostat вимірює поведінку людей, не обсяг платежів |
Джерело: ECB та Eurostat, платежі й e-commerceДані станом на черв. 2025 р.
Безготівкові платежі зручні, але не безпечні автоматично. За даними НБУ, у 2025 році кількість шахрайських операцій із платіжними картками, за якими були збитки, знизилася до 256 тис. Це 27 шахрайських операцій на 1 млн видаткових карткових операцій, на 14% менше, ніж у 2024 році.
Проблема в іншому: загальна сума збитків зросла до 1,4 млрд ₴. Середня незаконна операція збільшилася до 5 536 ₴. Більшість випадків за кількістю, 83%, сталися в інтернеті. За сумою 90% збитків були пов’язані із соціальною інженерією, коли люди самі передають реквізити, коди або доступ до банкінгу.
Тому статистика безготівкових платежів має читатися разом із безпекою. Варто знати типові схеми шахрайства з картками і правила безпеки банківських карток. Особливо це стосується онлайн-оплат, переказів незнайомим людям і платежів за посиланнями в месенджерах.
| Показник | 2025 | Зміна до 2024 | Що означає |
|---|---|---|---|
Кількість шахрайських операцій зі збитками | 256 тис. | -5% | Випадків стало менше |
На 1 млн видаткових операцій | 27 | -14% | Відносна частота знизилася |
Сума збитків | 1,4 млрд ₴ | +24% | Середня шкода зросла |
Середня незаконна операція | 5 536 ₴ | +30% | Один успішний обман став дорожчим |
Частка випадків в інтернеті | 83% | без зміни структури | Онлайн залишається головним каналом ризику |
Частка збитків через соціальну інженерію | 90% | +6 п.п. | Людський фактор важливіший за технічну атаку |
Джерело: НБУ, шахрайство з платіжними картками у 2025 роціДані станом на груд. 2025 р.
Найімовірніше, частка безготівкових платежів за кількістю залишатиметься дуже високою. Простору для різкого зростання вже мало, бо 96% у I кварталі 2026 року означає майже повну звичку платити без готівки карткою або телефоном.
За сумою потенціал ще є. У I кварталі 2026 року частка безготівкових операцій за сумою зросла до 67,3%. Якщо термінальна мережа й онлайн-торгівля далі відновлюватимуться, цей показник може поступово рухатися вище. Проте готівка залишиться важливою через війну, відключення світла, нерівномірний доступ до інтернету й різну платіжну поведінку в регіонах.
Окремий тренд, це СЕП і миттєві перекази. За даними НБУ про СЕП, у 2025 році через систему пройшло 595,1 млн платежів на 273,6 трлн ₴, а миттєвих переказів було 35,9 млн на 163,1 млрд ₴. Це не те саме, що карткові оплати в магазині, але для економіки це важлива основа. Платежі між рахунками, трекінг операцій і майбутня інтеграція з європейською інфраструктурою можуть поступово зробити безготівкові перекази зрозумілішими для бізнесу і людей.
Для читача практичний висновок простий: безготівкові платежі вже основний сценарій, але резерв готівки на кілька днів під час воєнного стану все ще має сенс. Це не суперечність. Це нормальна фінансова обережність в Україні.
За даними НБУ, у I кварталі 2026 року 96% операцій із платіжними картками були безготівковими за кількістю, а 67,3% за сумою. За повний 2025 рік ці частки становили 95,5% і 65,4%.
У 2025 році в Україні та за кордоном було здійснено 9 083,5 млн безготівкових операцій із платіжними картками на суму 4 684,3 млрд ₴.
Найпопулярніший тип за кількістю, це оплата в торговельній та сервісній мережі. У 2025 році вона дала 74,3% кількості й 50,9% суми всіх безготівкових карткових операцій.
Можна, але обережно. Українські дані НБУ в цій статті переважно карткові, а статистика ECB по єврозоні включає ширший набір інструментів: картки, кредитові перекази, прямі дебети й електронні гроші.
За кількістю шахрайських операцій ситуація покращилася: у 2025 році було 27 шахрайських операцій на 1 млн видаткових карткових операцій, на 14% менше, ніж у 2024 році. Але сума збитків зросла до 1,4 млрд ₴, тому правила безпеки залишаються критично важливими.
Маєте питання щодо цієї теми? Запитайте спільноту.
Пошту підтверджено: ваш коментар з'явиться після перевірки.
Термін дії посилання минув. Надішліть коментар ще раз.
Анонім
Фінансовий експерт · Financer
11 хв читанняПерсональні фінанси
6 хв читанняПерсональні фінанси
9 хв читанняПерсональні фінанси
5 хв читанняПерсональні фінанси
9 хв читанняПерсональні фінанси