А
Анонімний
Фінансовий експерт · Financer
 Перевірено Тетяна Боримська
Кредит під заставу будинку дозволяє отримати велику суму на тривалий термін, навіть якщо Ваша кредитна історія далека від ідеальної. Це один із найпоширеніших способів отримати гроші під заставу будинку в Україні.
Банки готові видавати до 90% від оціночної вартості нерухомості. Без застави такі суми отримати складно: потрібна бездоганна кредитна історія, високий офіційний дохід і тривалий стаж в одній компанії.
З будинком як забезпеченням вимоги значно м'якші. Нижче зібрані найкращі пропозиції від українських банків.
Готові оформити кредит під заставу будинку? Порівняйте пропозиції у таблиці вгорі сторінки та оберіть найвигідніший варіант.
Залишились питання? Читайте далі: розповідаємо про умови, документи, ризики та нюанси оформлення.
Одна з переваг заставного кредитування: можна отримати гроші без довідки про доходи. Наявність будинку як забезпечення знижує ризик для банку, тому вимоги до позичальника лояльніші.
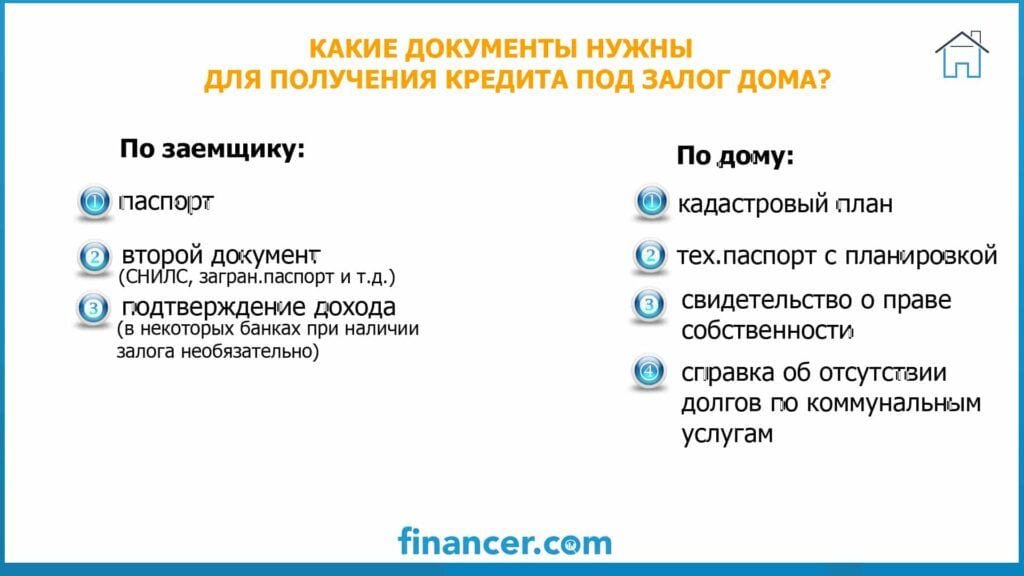
Стандартний пакет документів:
Пакет документів при оформленні кредиту під заставу будинку більший, ніж для споживчого кредиту або кредиту на авто. Додатково банк може запросити оцінку нерухомості, страховий поліс та довідки про відсутність заборгованості за комунальними послугами.
Для отримання кредиту під заставу будинку обов'язкова попередня оцінка об'єкта.
Якщо гроші потрібні терміново, можна самостійно знайти оцінювача. Але шанси на схвалення вищі, якщо звернутися до оцінювача, рекомендованого банком. Кредитні установи більше довіряють компаніям, з якими вже співпрацюють.
Вартість оцінки залежить від розташування та типу нерухомості. Орієнтовно це 2 000–5 000 грн.
Ставки за кредитами під заставу будинку залежать від банку, суми та терміну. Якщо шукаєте швидкий кредит під заставу нерухомості, зверніть увагу на програми з прискореним розглядом. Ось орієнтовні умови від провідних українських банків:
Облікова ставка НБУ наразі становить 15%, що безпосередньо впливає на вартість кредитування. Порівняйте актуальні пропозиції у таблиці вгорі сторінки.
Багато власників нерухомості бояться втратити будинок. За поширеним міфом, варто прострочити платіж і банк одразу забере житло. Насправді все працює інакше, хоча певні ризики існують.
Будь-які дії з нерухомістю можливі лише за попереднім погодженням з банком. Зазвичай банки не відмовляють, якщо плани позичальника не знижують вартість об'єкта застави.
Вилучення заставної нерухомості можливе лише за рішенням суду. Банкам вигідніше отримувати виплати, ніж займатися продажем будинку.
Якщо виникли фінансові труднощі, зверніться до банку одразу. Як правило, кредитор запропонує збільшення терміну кредитування або кредитні канікули.
Українські банки пропонують до 50 мільйонів гривень під заставу будинку.
Максимальна сума залежить від двох умов:
Наприклад, якщо будинок оцінено у 2 000 000 грн, банк може видати до 1 600 000–1 800 000 грн. При цьому Ваш дохід має бути достатнім для обслуговування щомісячних платежів.
Не кожен будинок підходить для заставного кредитування. Основні вимоги:
Якщо будинок стоїть на власній земельній ділянці, позичальник може розраховувати на більшу суму. Вартість ділянки може складати до 50% від загальної вартості об'єкта.
Для оформлення потрібні додаткові документи:
Точний перелік уточнюйте у банку, до якого подаєте заявку.
Недобудований будинок складно реалізувати, тому отримати кредит під заставу нерухомості у такому випадку буває проблематично.
Однак деякі банки розглядають такі варіанти:
Процес оформлення зазвичай займає від 3 до 10 робочих днів. Ось основні кроки:
Оберіть банк та програму
Порівняйте умови різних банків: ставку, максимальну суму, термін та додаткові комісії. Скористайтесь таблицею порівняння вгорі сторінки.
Подайте заявку
Заповніть онлайн-заявку або зверніться до відділення банку. Підготуйте паспорт, ІПН та документи на нерухомість.
Оцінка нерухомості
Банк направить оцінювача або Ви можете обрати акредитованого спеціаліста самостійно. Вартість оцінки: 2 000–5 000 грн.
Схвалення та підписання договору
Після перевірки документів і оцінки банк приймає рішення. Договір підписується у нотаріуса. Витрати на нотаріальне посвідчення: орієнтовно 0,1% від вартості застави + 5 000 грн.
Отримання коштів
Гроші зараховуються на Вашу картку або рахунок протягом 1–3 робочих днів після підписання договору.
Окрім процентної ставки, при оформленні кредиту під заставу будинку потрібно врахувати додаткові витрати:
Наприклад, при кредиті у 1 000 000 грн додаткові витрати на старті можуть скласти 25 000–40 000 грн.
Кредит під заставу будинку це фінансова послуга, при якій будинок виступає забезпеченням за позикою. Банк видає кошти на споживчі потреби, а будинок залишається у Вашій власності. У разі невиконання зобов'язань банк має право реалізувати заставне майно через суд.
Кредити під заставу будинку видають Радабанк, Таскомбанк, Банк Львів, Unex Bank, МТБ Банк, Кредит Дніпро, Credit Agricole, АСВІО Банк та інші. Ставки починаються від 16% річних. Порівняйте актуальні умови у таблиці вгорі сторінки.
Мінімальний дохід залежить від суми кредиту. Як правило, щомісячний платіж не повинен перевищувати 30-50% Вашого доходу. Наприклад, для кредиту з платежем 15 000 грн на місяць потрібен дохід від 30 000 грн. Деякі банки видають кредити навіть без довідки про доходи.
Так, це одна з переваг заставного кредитування. Наявність будинку як забезпечення знижує ризик для банку, тому вимоги до кредитної історії м'якші. Проте ставка може бути вищою, а максимальна сума меншою.
Зазвичай від 3 до 10 робочих днів. Найбільше часу займає оцінка нерухомості (1-3 дні) та перевірка документів банком (2-5 днів). Деякі банки пропонують прискорену процедуру за додаткову комісію.
Маєте питання щодо цієї теми? Запитайте спільноту.
Пошту підтверджено. Ваш коментар з'явиться після перевірки.
Термін дії посилання минув. Опублікуйте коментар ще раз.
Анонімний
Фінансовий експерт · Financer
8 хв читанняКредити
6 хв читанняКредити
8 хв читанняКредити
6 хв читанняКредити
10 хв читанняКредити
Приєднуйтесь до *Financer Stacks* - вашого щотижневого путівника з освоєння основ грошей, створення додаткового доходу та життя, де гроші працюють на вас.