А
Анонімний
Фінансовий експерт · Financer
Отримати бажане вже зараз — спокуслива ідея, адже ніхто не любить довго чекати. Коли ми приймаємо рішення взяти кредит, зазвичай нами керують потреби або яскраві емоції.
Звертаючись за кредитом, важливо усвідомлювати фінансову відповідальність, реально оцінити вартість позики та не переоцінювати власні сили. У цій статті розглянемо, коли кредит дійсно допомагає, а коли лише збільшує борги, та де взяти кредит готівкою на вигідних умовах в Україні у 2026 році.
Насправді існують ситуації, коли позичити гроші навіть під відсотки вигідно. Інколи кредит допомагає уникнути ще більших фінансових втрат і покращує рівень життя у довгостроковій перспективі.
Приклад: Графічний дизайнер працює віддалено і отримує замовлення через біржу фрілансу. Йому запропонували фінансово привабливий проєкт, але його комп’ютер зламався. Є два варіанти:
У першому випадку відмова від позики призводить до втрати заробітку на кілька місяців. У другому, навіть з урахуванням переплати за кредит, дизайнер заробить значно більше.
Головне правило: кредит має сенс, якщо він створює або зберігає цінність, більшу за його вартість.
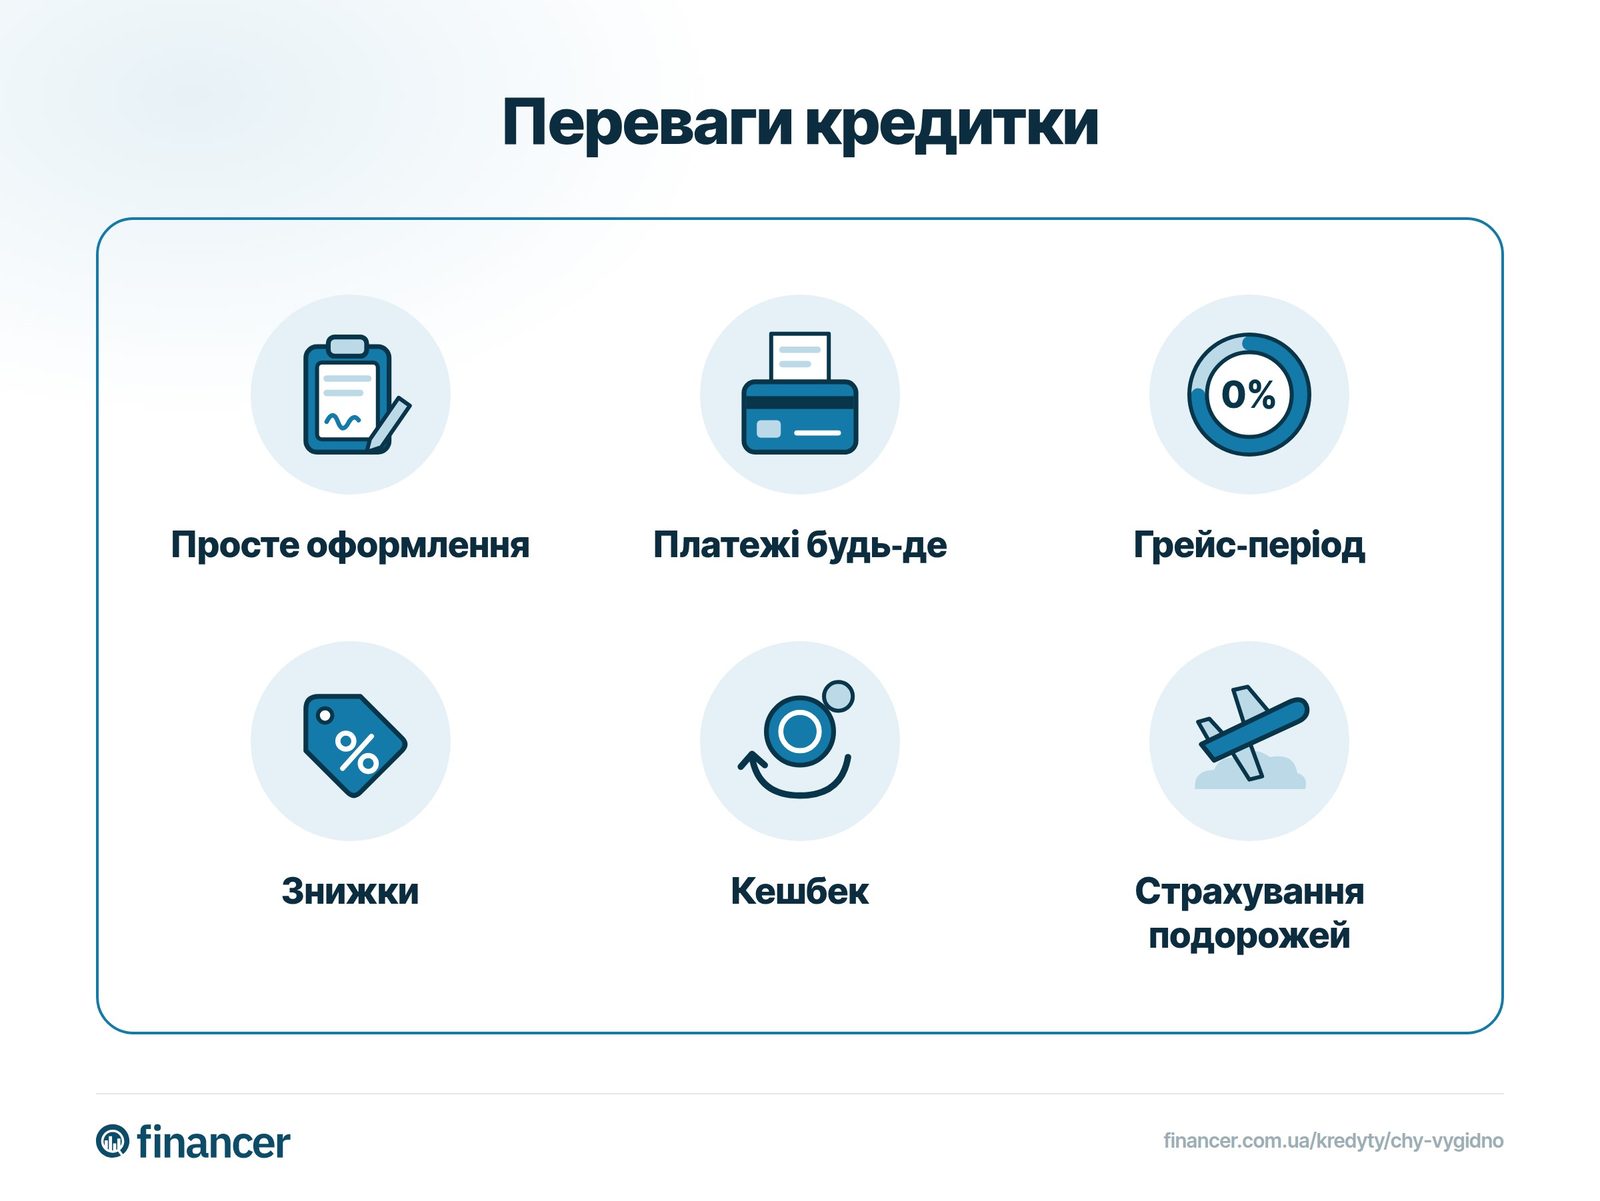
Кредитна картка допомагає рівномірно планувати витрати, розподіляючи великі покупки на 1–2 місяці. Пільговий період у більшості українських банків становить від 30 до 62 днів (у ПриватБанку до 55 днів, в Укрсиббанку до 56, у Ощадбанку до 92 днів на обрану категорію).
Уявіть, що ви хочете придбати смартфон за 20 000 ₴:
У першому випадку за користування кредитними грошима поза пільговим періодом нараховується 3,4–3,5% на місяць (ставки ПриватБанку на 2026 рік). За чотири місяці поза грейсом набіжить приблизно 2 500–3 000 ₴ переплати.
У другому випадку ви купуєте без переплати, а якщо тримаєте гроші на депозиті, ще й отримуєте відсотки.
Чи знайома вам ситуація: банк поступово збільшує кредитний ліміт, але через деякий час ви помічаєте, що зарплати вистачає лише на поповнення кредитки, і ви знову використовуєте ліміт.
Коли ми витрачаємо кредитні гроші на поточні потреби, це не покращує фінансову ситуацію, а лише віднімає частину доходу на відсотки та комісії.
Для бізнесу важливо купувати матеріали за найнижчою ціною і виробляти товар, коли на нього є попит. Саме тому розвиток бізнесу часто потребує кредитування. Додаткові фінанси у потрібний момент дозволяють збільшити прибутки або захиститись від значних втрат.
Але підприємницька діяльність завжди пов’язана з ризиком. Не варто одразу брати кредит на стартап. Спробуйте вкласти більше власних сил та часу або знайти інвесторів. Банківські кредити на бізнес в Україні у 2026 році видають під 20–40% річних залежно від забезпечення та строку.
Отримай найкращий особистий кредит за лічені хвилини за допомогою нашого порівняння. Всі пропозиції в одному місці - обирай.
Обирай кредитВласний автомобіль суттєво змінює стиль життя. Автосалони та банки пропонують різні програми автокредитування. Партнерські програми можуть пропонувати ставку від 0,01% при великому авансі, але реальні ставки коливаються від 12% до 30% річних залежно від банку та стану авто.
Основні умови у 2026 році:
Кредит на авто буде вигідним, якщо Ви внесете щонайменше 30–50% вартості як аванс і сплануєте фінанси так, щоб погасити позику за 2–3 роки.
Ринкові іпотечні кредити в Україні залишаються дорогими, комерційні банки пропонують ставки від 16,99% річних. Але державна програма єОселя суттєво змінила ситуацію: пільгові ставки від 3% для військових та пріоритетних професій і від 7% для решти категорій.
Важливо знати: з 11-го року кредитування ставка зростає на 3 відсоткових пункти (до 6% або 10% відповідно). З лютого 2026 року діють нові обмеження площі: квартира до 52,5 м² для сім'ї з 1–2 осіб плюс 21 м² на кожного наступного члена, але не більше 115,5 м². Мінімальний внесок від 20%, для молоді від 10%.
Якщо порівняти іпотеку з орендою: при оренді за 12 000–18 000 ₴ на місяць за 20 років Ви заплатите 2 880 000–4 320 000 ₴ і не станете власником. Іпотека за програмою єОселя може бути значно вигіднішою у довгостроковій перспективі.
Мікрокредити відрізняються найвищими ставками: від 1% до 2,5% на день, що еквівалентно 365–912% річних. В Україні у 2026 році працює понад 100 активних МФО, які видають кредити на карту онлайн від 500 до 30 000 ₴ строком від 3 до 30 днів.
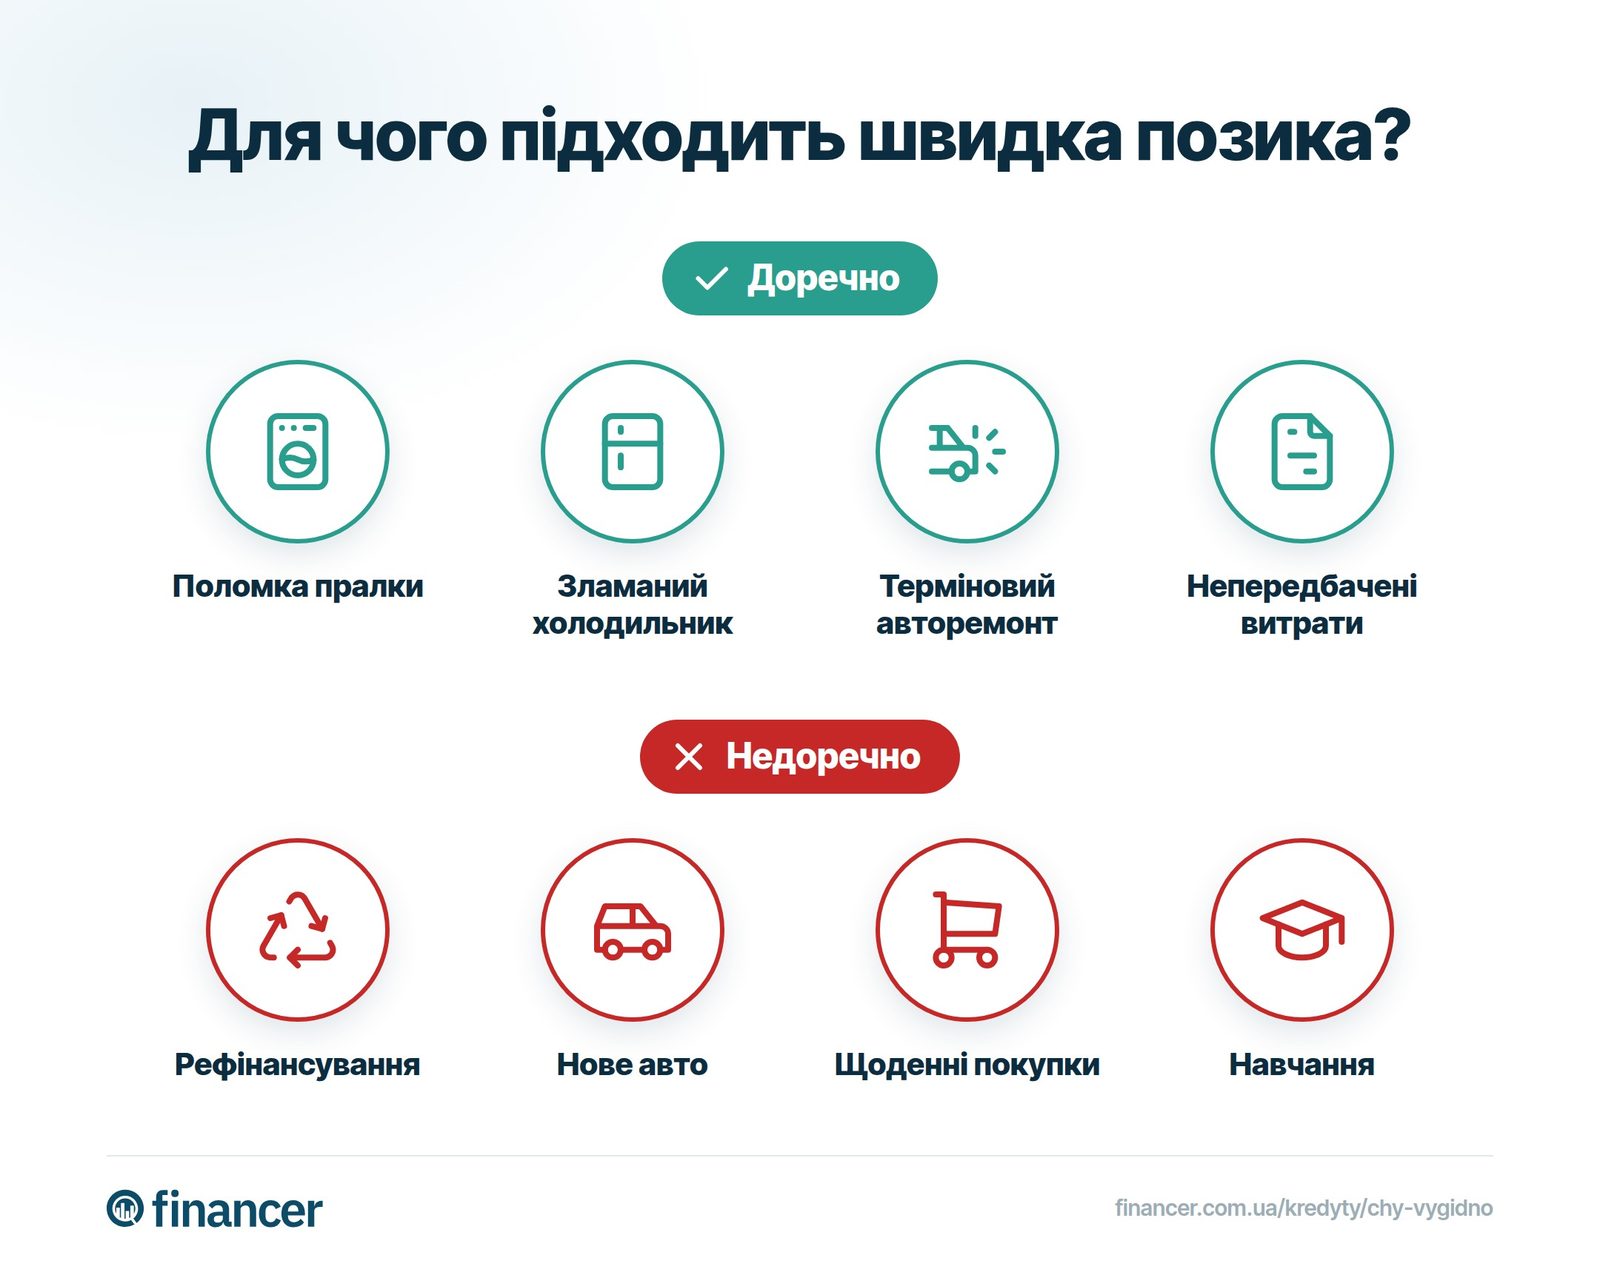
МФО варто використовувати лише коли:
Щоб знайти вигідний кредит готівкою, порівнюйте пропозиції кількох банків. Ось орієнтовні ставки в Україні на 2026 рік:
Financer допомагає порівнювати кредитні пропозиції. Порівняйте кредити готівкою та обирайте найвигідніші умови.
Якщо щомісячні платежі стали обтяжливими, є кілька шляхів:
1. Реструктуризація. Зверніться до свого кредитора і повідомте про проблеми. Банк може переглянути умови: подовжити строк, зменшити ставку або надати кредитні канікули. Реструктуризація часто вигідніша, ніж новий кредит.
2. Рефінансування. Якщо за кредитом немає прострочення, можна перекредитувати його в іншому банку на кращих умовах. Порівняйте пропозиції щодо рефінансування і попросіть менеджера банку розрахувати повну вартість. Так ви зрозумієте, що вигідніше.
3. Консолідація боргів. Якщо у вас кілька невеликих кредитів на карту, можна об’єднати їх в один довгостроковий кредит готівкою з меншою ставкою. Але пам’ятайте: загальний борг зросте через нові відсотки.
Перед оформленням будь-якого кредиту чесно дайте відповідь на ці запитання:
Чи варто брати кредит, залежить від конкретної ситуації. Вигідні кредити існують, але потрібно ретельно порівнювати умови. Ось основні правила:
Якщо шукаєте, де вигідно взяти кредит готівкою або рефінансувати існуючий борг, скористайтесь порівнянням кредитів на Financer. Ми збираємо актуальні пропозиції банків і МФО, щоб ви могли обрати найвигідніші умови.
Кредит варто брати, коли він створює або зберігає цінність більшу за його вартість. Наприклад: для купівлі житла за програмою єОселя (ставка від 3%), для інвестицій у бізнес, який генерує прибуток, або для придбання обладнання, необхідного для роботи. Не варто брати кредит на розваги, одяг чи поточні витрати.
Серед основних варіантів у 2026 році: ПриватБанк (34% річних, реальна ставка до 40,48%), Креді Агріколь (від 33% річних, реальна 38,39%), Ощадбанк (реальна ставка від 44,93%). Найвигідніший кредит залежить від суми та строку. Порівняйте умови щонайменше 3 банків перед оформленням.
Позика (мікрокредит в МФО) підходить для невеликих сум до 10 000–30 000 ₴ на короткий термін (до 30 днів), коли гроші потрібні терміново. Банківський кредит краще для більших сум і тривалих строків. Ставки значно нижчі (30–45% річних проти 365–912% у МФО).
Комерційна іпотека дорога, від 16,99% річних. Але державна програма єОселя пропонує пільгові ставки від 3% для військових і від 7% для цивільних (з 11-го року ставка зростає на 3 в.п.). Якщо порівняти з орендою за 12 000–18 000 ₴ на місяць, за 20 років Ви віддасте понад 3 млн ₴ і не станете власником. Іпотека за єОселя може бути вигіднішою.
Основні способи: вносити більший авансовий платіж, обирати коротший строк кредитування, порівнювати умови кількох банків, погашати кредит достроково (більшість українських банків не стягують штраф за це), користуватися пільговим періодом кредитної картки та повертати борг до його закінчення.
Ні, кредит не є доходом. Кредитні кошти це залучені гроші, які потрібно повернути з відсотками. Вони не оподатковуються як дохід і не враховуються у декларації про доходи. Якщо банк пробачив борг (списав заборгованість), ця сума вже може вважатися доходом і підлягати оподаткуванню за ставкою 18% ПДФО плюс 1,5% військового збору.
Маєте питання щодо цієї теми? Запитайте спільноту.
Пошту підтверджено. Ваш коментар з'явиться після перевірки.
Термін дії посилання минув. Опублікуйте коментар ще раз.
Анонімний
Фінансовий експерт · Financer
Порівняти найкращих кредиторів
від 0% річних
65 варіантів
Безкоштовно · Без впливу на кредитну історію
Дивитися мою ставкуПорівняти найкращих кредиторів
від 0% річних
65 варіантів
5 хв читанняКредити
9 хв читанняКредити
8 хв читанняКредити
8 хв читанняКредити
4 хв читанняКредити
Приєднуйтесь до *Financer Stacks* - вашого щотижневого путівника з освоєння основ грошей, створення додаткового доходу та життя, де гроші працюють на вас.