А
Анонімний
Фінансовий експерт · Financer
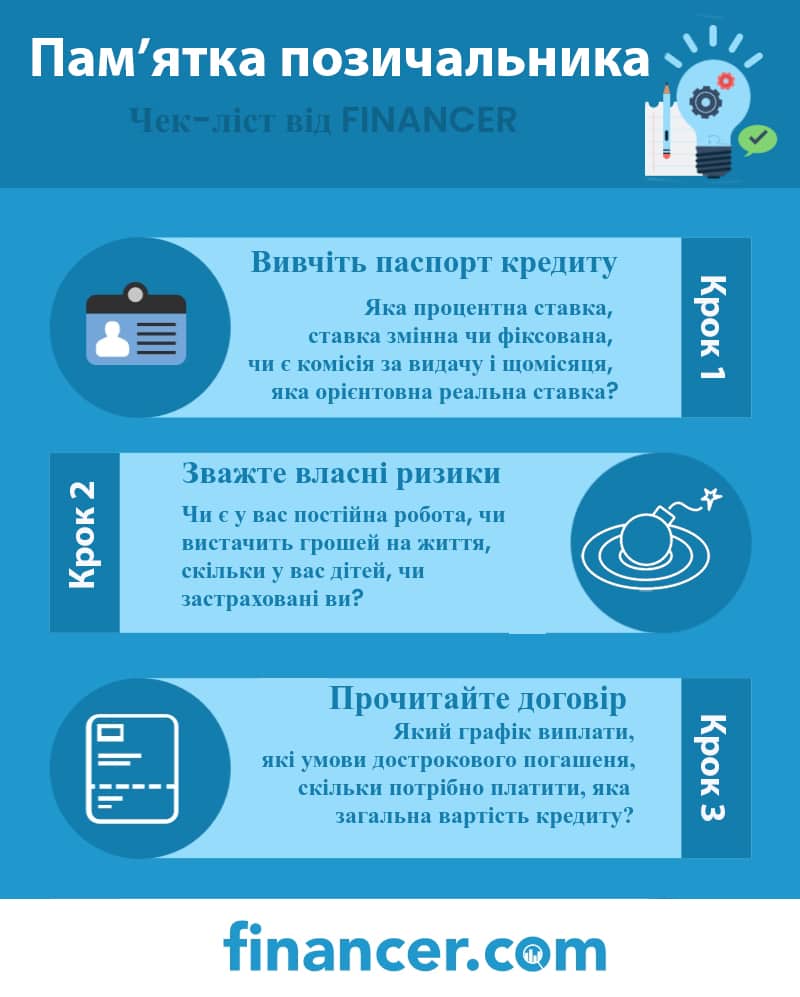
Навіть люди зі стабільними доходами інколи потрапляють в ситуацію, коли доводиться звертатись по кредит. Як правильно взяти кредит і оформити його, щоб потім не жалкувати про надто великі витрати на його виплату? Ми склали для вас коротку пам'ятку позичальника, яка допоможе уникнути типових помилок при оформленні кредиту.
Оформлення кредиту складається з п'яти головних кроків:
Далі розглянемо кожний з цих кроків докладніше і розкажемо про основні помилки, яких можна уникнути. Розуміючи, як оформити кредит правильно, ви зможете заощадити значну суму.
Перед тим як взяти кредит, важливо реалістично оцінити свої фінансові можливості. Загальне правило: щомісячний платіж по кредиту не повинен перевищувати 30–40% вашого чистого доходу. Якщо платіж забирає більшу частину зарплати, будь-яка непередбачена ситуація (хвороба, ремонт, втрата роботи) може призвести до прострочення.
Порахуйте загальну переплату за весь термін кредиту, а не тільки щомісячний платіж. Наприклад, кредит на 50 000 ₴ під 36% річних на 12 місяців означає переплату близько 10 000 ₴. Переконайтеся, що ця сума для вас прийнятна.
Якщо ви думаєте, що всі банки пропонують однакові умови, і всі ставки відповідають певним вимогам Нацбанку, то ви помиляєтесь. Банки та інші кредитні установи — це комерційні структури, які самостійно обирають свою бізнес-стратегію.
Облікова ставка НБУ на 2026 рік становить 15% річних, але банківські кредити видаються під значно вищі відсотки, адже банки враховують свої ризики та операційні витрати. Саме тому інформаційні фінансові веб-ресурси, до яких відноситься Financer, мають важливе значення під час вибору кредитора.
Ви не будете шкодувати, що взяли кредит у конкретному банку чи МФО, якщо скористаєтесь нашим сервісом для порівняння кредитів, порівняєте всі пропозиції, і вже потім звернетесь до банку.
Після вибору кредитної компанії ви будете перенаправлені на її офіційний веб-сайт для оформлення заявки, або зможете отримати консультацію телефоном.
Оформлення кредиту онлайн завжди починається з заявки-анкети, яку краще заповнити безпосередньо на сайті кредитора.
Кредит ніколи не надається без ідентифікації особи, яка за ним звертається, тому в анкеті необхідно вказати персональні дані, в першу чергу це прізвище, ім'я, по батькові, та ідентифікаційний код. Крім того, більшість кредиторів просять вказати місце роботи, вид діяльності та розмір особистих доходів.
Цю інформацію краще вказати правильно, адже якщо банк виявить будь-яку невідповідність, він одразу відхилить заявку.
Для оцінки власних ризиків кредитори використовують до 1000 різних параметрів. Серед них крім кредитної історії є наприклад такі:
Навіть часті перевірки кредитної історії можуть стати причиною відмови. Якщо плануєте подавати заявки одразу в декілька банків, краще зробити це в один день, інакше скорингова система вирішить, що у вас проблема з фінансами, і ви хочете взяти кредит на погашення інших боргів.
Інформація про заявника, зібрана з його анкети, проходить автоматичну перевірку, тому рішення про кредит можна отримати через декілька хвилин.
Кредитор досить швидко виявить невідповідність наданої інформації і занесе такого клієнта у чорний список, що значно ускладнить доступ до кредитів в інших банках.
Люди, які знаходяться в таких списках, найчастіше звертаються за дорогими короткостроковими кредитами до МФО, і навіть там часто отримують відмову.
Найважливіший крок для оформлення кредиту – підписання договору. Такі угоди зазвичай складні не тільки для читання, але й для розуміння непідготовленою людиною без спеціальної освіти. Головні пункти договору:
Під час оформлення кредиту важливо вивчити всі умови кредитора до підписання угоди. Також радимо звернути увагу на текст дрібним шрифтом, та на пункти, позначені зірочками, тому що там кредитори часто ховають незручну для них інформацію і реальну вартість кредиту.
Щоб читати кредитний договір було простіше, почніть з заголовків кожного розділу, і знайдіть найважливіші, вказані в списку вище, добре їх вивчіть і переконайтесь, що все правильно розумієте:
В першу чергу потрібно звернути увагу саме на графік погашення кредиту. В ньому вказані щомісячні платежі і загальна сума, яку потрібно сплатити за весь період погашення кредиту. Щоб дізнатись загальну переплату за весь час, потрібно відняти від загальної суми фактично позичену (отриману) суму.
Якщо кредит надається зі страхуванням, страховий платіж може бути доданий до суми кредиту. В такому разі загальна переплата зростає, тому що фактично людина позичає більшу суму, ніж отримує на карту.
Важливі характеристики кредиту, які найбільше впливають на його ціну. Хоча, навіть реальна ставка (річна процентна ставка), яку зобов'язаний вказувати банк, дає менше інформації, ніж розмір щомісячних платежів та загальна переплата.
Все тому, що формула розрахунку реальної ставки, яку використовують банки, незрозуміла більшості людей, які беруть кредит. При оформленні кредиту зручніше порівнювати розміри щомісячних платежів та загальну переплату за весь термін.
Щоб уникнути несподіваного збільшення заборгованості, важливо знати, які міри будуть застосовані у випадку порушення графіку платежів (прострочення). В угоді завжди вказують, який розмір штрафу буде нараховано, і як зміниться відсоткова ставка.
Краще уточнити дати платежів та кількість днів, які потрібні для зарахування коштів на кредитний рахунок, і коли нараховують штрафи за прострочення. Штрафи значно здорожують кредит, тому краще одразу уточнити найкращі способи внесення платежів та оптимальні дати для цих операцій.
Жити з кредитами досить некомфортно, і навіть ризиково. Позичальники нерідко прагнуть погасити свої борги раніше строку, щоб заощадити на відсотках і позбавитись від зайвого вантажу. Але це не завжди вигідно для них.
Для кредитора дострокова виплата кредиту означає втрату стабільного прибутку, на який він вже розраховує. Тому часто банки нараховують всі проценти одразу, і при достроковому погашенні клієнт все одно повинен їх заплатити. В іншому випадку за дострокове погашення можуть знімати штраф чи комісію. Ці деталі потрібно знайти в кредитній угоді.
Вивчивши кредитні умови більшості банків зауважимо, що більше вигоди можна отримати, погашаючи достроково класичний кредит, а не ануїтет.
За готівковими кредитами до додаткових витрат зазвичай відноситься страхування. Якщо це кредит на авто, або кредит на нерухомість, додаються й інші витрати.
Це може бути експертна оцінка заставного майна, нотаріальне завірення документів, податки та збори, страхування об'єкта застави. Про вартість таких витрат потрібно дізнатись до підписання угоди.
Після підписання кредитної угоди залишається тільки отримати гроші в касі, або на банківську картку. Для цього кредитор формує окремий документ, який називається «Заявка на видачу готівки».
Цей документ формується вже під час підписання договору (або одразу після цього), і саме він підтверджує факт отримання кредиту.
Він містить реквізити отримувача коштів, суму і дату проведення операції, і всі персональні дані позичальника. При оформленні кредиту онлайн такий документ формується автоматично під час проведення транзакції з рахунку кредитора на рахунок позичальника.
Насправді, якщо кредитор звернеться до суду, і надасть документи, які підтверджують оформлення позики і отримання грошей, він може легко виграти такий суд.
Нас часто запитують, які документи потрібні для оформлення кредиту. Все залежить від того, яку суму на який термін і на яких умовах ви бажаєте взяти в кредит.
У МФО своя система управління ризиками, вони оцінюють багато параметрів, на які не всі банки звертають увагу. Наприклад, кількість друзів у соцмережах та які додатки встановлені на мобільний.
Порівняти кредит онлайн — обрати найдешевший
Для оформлення кредиту на велику суму від 50 000 ₴ у банку є стандартний перелік:
Оформлення кредиту з поганою кредитною історією онлайн нічим не відрізняється, але кредитор може значно обмежити суму і термін для першої позики. Погана кредитна історія може стати перешкодою для кредитування в банку.
В банку простіше взяти кредит під забезпечення поручительством третьої особи або заставою цінного майна. В такому разі додатково вимагатимуть документи на нерухомість або автомобіль, або документи особи, яка буде виступати поручителем.
Закон України "Про захист персональних даних" забороняє кредитним організаціям передавати відомості про позичальників третім особам. Якщо ви попросите взяти кредит на вашу картку когось з друзів чи родичів, ви самостійно передаєте ваші дані іншим особам. Навіть якщо це люди, яким ви на 100% довіряєте, ситуація може змінитись.
Звертатися за позикою потрібно особисто, і щоб ніхто не зміг оформити кредит без вашого відома, охороняйте свої персональні дані від сторонніх і обов'язково прив'яжіть фінансовий телефонний номер до паспорта.
Якщо ви потрапили в складну фінансову ситуацію і розумієте, що не зможете внести черговий платіж, не ігноруйте проблему. Дійте проактивно:
Для оформлення мікрокредиту онлайн в МФО достатньо паспорта та ідентифікаційного коду. Для банківського кредиту на суму від 50 000 ₴ додатково знадобиться довідка про доходи, виписка з реєстру місця проживання, та інші документи залежно від суми та типу кредиту.
Так, кожна заявка на кредит фіксується в кредитній історії УБКІ. Часті запити можуть знизити ваш кредитний рейтинг, тому що скорингова система може вирішити, що у вас фінансові труднощі. Якщо плануєте подавати заявки в декілька банків, краще зробити це протягом одного дня.
Ні. Кредит, оформлений онлайн, має таку ж юридичну силу, як і підписаний особисто. Кредитор може звернутися до суду та надати документи, що підтверджують видачу коштів. Несплата кредиту призводить до штрафів, псування кредитної історії та можливого стягнення через суд або колекторів.
Зверніться до кредитора до настання дати платежу. Більшість банків та МФО пропонують реструктуризацію боргу, подовження терміну або зменшення щомісячних платежів. Також можна розглянути рефінансування кредиту на кращих умовах в іншому банку.
Зверніть увагу на річну процентну ставку, яка враховує всі комісії та додаткові витрати. Порівнюйте загальну суму переплати за весь термін кредиту, а не лише щомісячний платіж. Вирахуйте: загальна сума всіх платежів мінус фактично позичена сума — це і є ваша реальна переплата.
Жодна фінансова установа не може гарантувати 100% схвалення кредиту. Кожен кредитор оцінює платоспроможність позичальника. Проте мікрофінансові організації (МФО) мають спрощені вимоги і схвалюють більше заявок, ніж банки. Для першої позики в МФО зазвичай достатньо паспорта та ІПН, а рішення приймається за кілька хвилин.
В умовах воєнного стану більшість великих банків продовжують видавати кредити: ПриватБанк, Ощадбанк, Райффайзен Банк, ПУМБ, Credit Agricole та інші. Умови можуть бути суворішими, ніж до війни. Ставки банківських кредитів готівкою починаються від 25% річних. Для порівняння пропозицій скористайтесь нашим сервісом порівняння кредитів.
Маєте питання щодо цієї теми? Запитайте спільноту.
Пошту підтверджено. Ваш коментар з'явиться після перевірки.
Термін дії посилання минув. Опублікуйте коментар ще раз.
Анонімний
Фінансовий експерт · Financer
Порівняти найкращих кредиторів
від 0% річних
65 варіантів
Безкоштовно · Без впливу на кредитну історію
Дивитися мою ставкуПорівняти найкращих кредиторів
від 0% річних
65 варіантів
10 хв читанняКредити
4 хв читанняКредити
7 хв читанняКредити
8 хв читанняКредити
7 хв читанняКредити
Приєднуйтесь до *Financer Stacks* - вашого щотижневого путівника з освоєння основ грошей, створення додаткового доходу та життя, де гроші працюють на вас.