Державна програма «єОселя»: 3% річних для окремих категорій або 7% річних на перші 10 років.
Ми не можемо гарантувати, що дані щодня повністю точні.
Фільтри
Сума кредиту
Строк кредиту
Вимоги до заявника
Тип процентної ставки
Мета іпотеки
Знижки на ставку
Статистика продуктів
Повний огляд усіх даних про продукти в цьому порівнянні, щоб допомогти вам прийняти правильне рішення.
Перше житло
3 (100%)
Мінімальна РРПС
7,52% - 7,52% (7,52%)
Максимальна РРПС
17,42% - 17,42% (17,42%)
Найнижча номінальна процентна ставка
3% - 3% (3%)
Найвища номінальна процентна ставка
7% - 22,99% (12,33%)
Мінімальна сума кредиту
100 000 ₴ - 300 000 ₴ (200 000 ₴)
Максимальна сума кредиту
5 000 000 ₴ - 10 000 000 ₴ (6 666 666,67 ₴)
Мінімальний вік
21 - 21 (21)
Максимальний вік
65 - 70 (68,33)
Громадянство
2 (66,7%)
Статистика на основі 3 продуктів категорії Іпотека у нашій базі даних.
КомпаніяНайнижчаНайвища
ТАСкомбанк7,52%17,42%
Банк Кредит Дніпро7,52%17,42%
ПриватБанк7,52%17,42%
Процентні ставки
Порівняйте ставки всіх компаній. Стовпчики показують діапазон між найнижчою та найвищою ставками кожної компанії.
Вибір Financer
Найвищий рейтинг
ТАСкомбанк
Депозити до 16,25% річних у гривні, валютні до 2,5%. Кредити готівкою до 1 млн ₴, але реальна річна ставка від 47,94%. Іпотека під 7% через єОселя. Є кешбек та прибуток на залишок.
Підтримка через Telegram, Facebook та гарячу лінію, але час очікування може сягати 10 хвилин. Онлайн-чат працює швидше за телефонну лінію.
Зрозумілі умови кредитування, дострокове погашення без комісії. Мінус — строкові депозити без можливості дострокового зняття зі збереженням відсотків.
Зручний мобільний додаток TAS2u з повним функціоналом. Онлайн-банкінг дозволяє відкрити депозит, подати заявку на кредит або оформити іпотеку без відвідування відділення.
Рефінансування іпотеки (або перекредитування) означає оформлення нового кредиту для погашення старого іпотечного боргу. Позичальник переходить до іншого банку або переоформлює кредит у тому самому, але вже на вигідніших умовах.
По суті, рефінансування кредиту на житло працює так: новий банк видає позику, якою Ви закриваєте стару іпотеку. Основна мета: знизити процентну ставку, зменшити щомісячний платіж або змінити строк кредитування. В Україні це особливо актуально, адже облікова ставка НБУ протягом останніх років змінювалась від 25% до поточних 15%, що безпосередньо впливає на вартість іпотечних кредитів.
Коли вигідно рефінансувати іпотеку
Перекредитування іпотеки має сенс не завжди. Перш ніж подавати заявку, перевірте, чи виконуються хоча б дві з цих умов.
Різниця у ставках становить 2% і більше. При середньому іпотечному кредиті навіть 2% різниці дають відчутну економію. Наприклад, при кредиті 1 500 000 ₴ на 15 років зниження ставки з 20% до 18% зменшує щомісячний платіж приблизно на 1 500-2 000 ₴.
До повного погашення залишилось більше половини строку. Якщо Ви вже сплатили більшу частину відсотків (останні роки кредиту), рефінансування не дасть суттєвої вигоди.
Фінансова ситуація змінилась. Зниження доходів, мобілізація, переїзд через війну. Подовження строку кредиту допоможе зменшити щомісячне навантаження.
У Вас два і більше іпотечних кредити. Об'єднання в один спрощує управління боргом і може знизити загальну переплату.
З'явились державні програми з пільговими ставками. Програма єОселя пропонує ставки 3-7% для окремих категорій позичальників.
Актуальні умови рефінансування іпотеки в 2026
Облікова ставка НБУ становить 15%, тому ринкові ставки за іпотечними кредитами тримаються на рівні 18-22% річних. Банки, які пропонують перекредитування іпотеки, встановлюють ставку від облікової + 3-6%.
Ощадбанк пропонує програму рефінансування зі ставкою від 18,75% (плюс 1% для ФОП) на строк до 10 років. Граничний розмір кредиту складає 60% від залишку заборгованості.
Банк Південний встановлює ставку не менше облікової ставки НБУ + 6%, максимум 30% річних. Можна погасити до 10 кредитів із інших банків на загальну суму до 500 000 ₴.
ОТП Банк та Ідея Банк також мають програми перекредитування з індивідуальними умовами. Порівняйте пропозиції вгорі цієї сторінки.
Програма єОселя та пільгове іпотечне кредитування
З 2026 року значно розширились можливості державної програми єОселя.
Основні зміни:
Ставка 3% річних для мобілізованих під час війни (з 10 січня 2026)
Ставка 7% для решти пільгових категорій
Строк кредиту до 20 років, перший внесок від 20%
Дозволено купувати будинки, дуплекси та таунхауси (раніше тільки квартири)
На програму у 2026 виділено 17,1 млрд ₴
Якщо Ваша поточна іпотека оформлена під ринкову ставку 18-22%, а Ви підпадаєте під пільгову категорію, перехід на програму єОселя може суттєво знизити Ваші витрати.
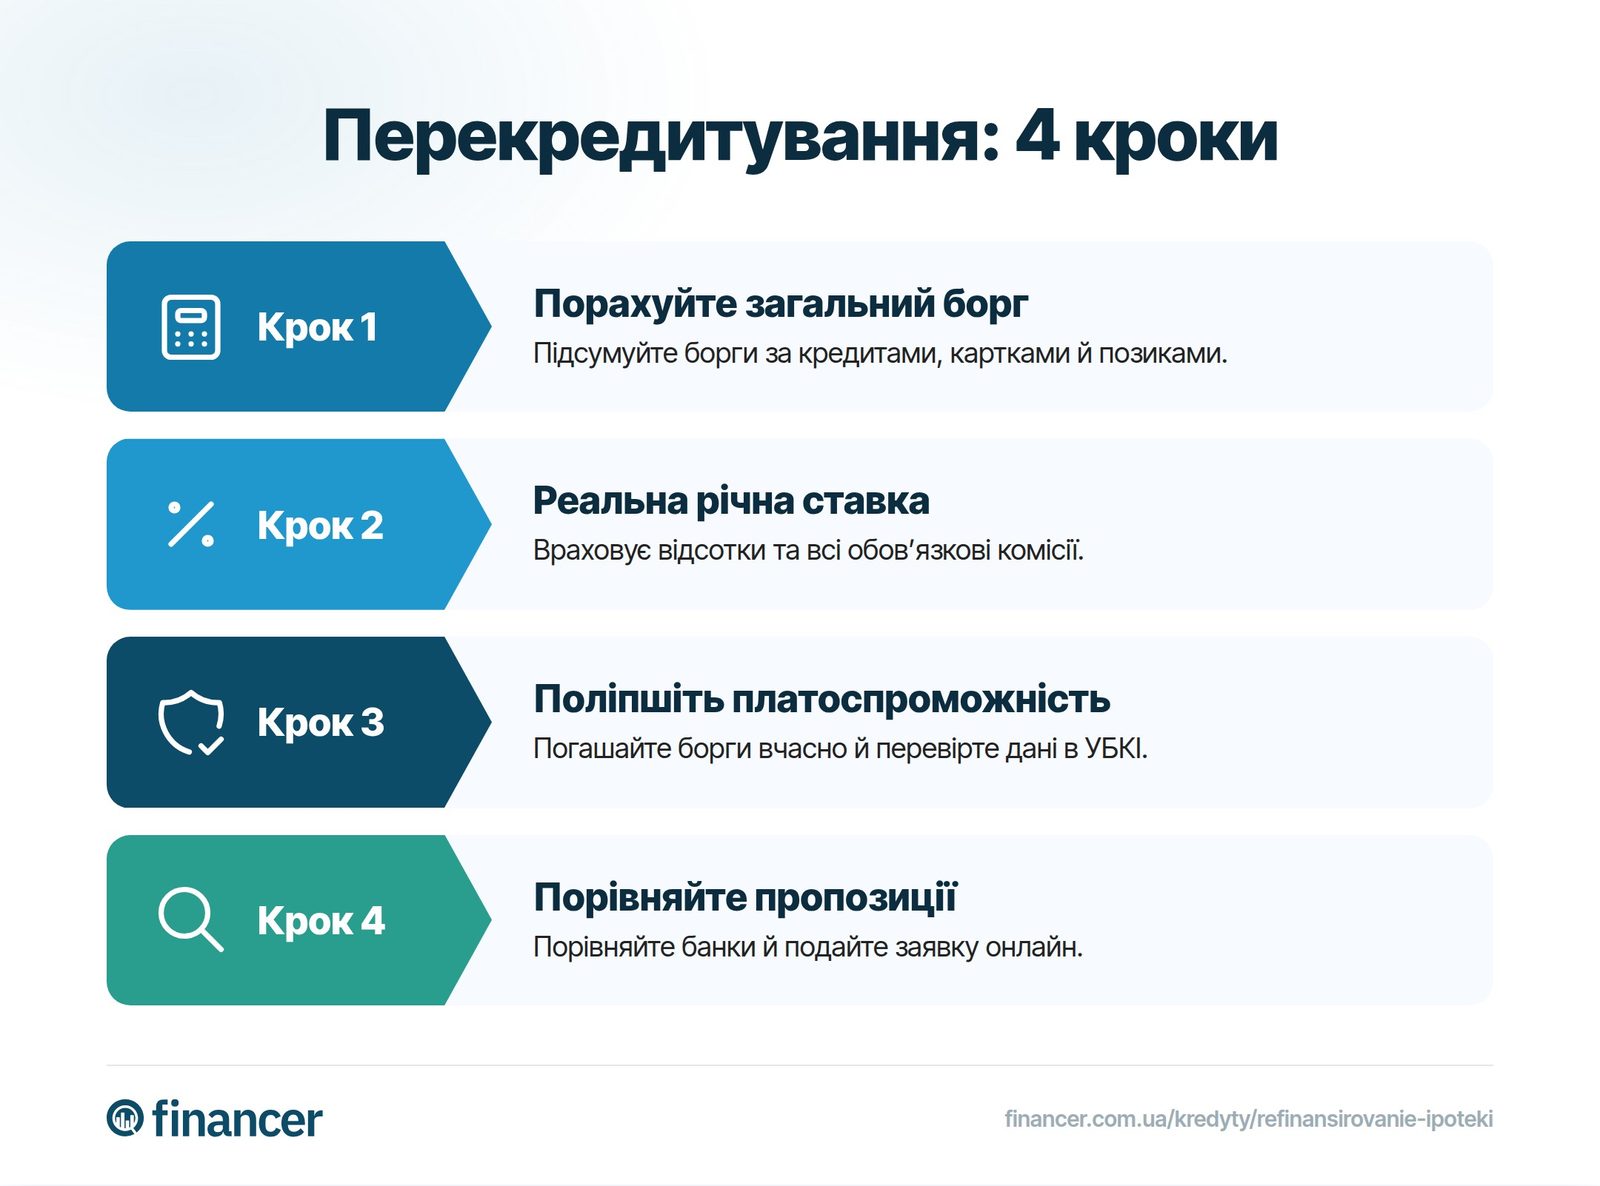
Як рефінансувати іпотеку: покрокова інструкція
Процес перекредитування іпотеки потребує підготовки. Ось що потрібно зробити.
Підготуйте документи
Стандартний пакет для рефінансування іпотеки:
Паспорт та ІПН
Довідка про доходи (2-ПДФО, виписка з рахунку за 6 місяців або копія трудової книжки)
Інформація про поточний кредит: залишок боргу, графік платежів, договір
Документи на нерухомість: свідоцтво про право власності, витяг з реєстру
Для сум понад 50 000 ₴ банки зазвичай вимагають підтвердження доходу не менше 10 000 ₴ на місяць.
Порівняйте пропозиції та оберіть банк
Порівняйте ставки, комісії та додаткові витрати. Зверніть увагу на:
Фіксована чи плаваюча ставка
Одноразова комісія за видачу (зазвичай 0,5-1,5% від суми)
Вимоги до страхування нерухомості та життя
Можливість дострокового погашення без штрафів
Скористайтесь інструментом порівняння вгорі сторінки, щоб знайти найвигіднішу пропозицію.
Подайте заявку онлайн
Більшість банків приймають заявки на рефінансування іпотеки онлайн. Рішення зазвичай приймається протягом 1-3 днів. Якщо заявку схвалено, переходьте до наступного кроку.
Повідомте поточний банк
Зверніться до кредитора, в якому оформлена іпотека, і повідомте про намір достроково погасити борг. Отримайте довідку з реквізитами та інформацією про залишок заборгованості.
Формально банк не має права відмовити Вам у достроковому погашенні. Якщо відмовляють, вимагайте письмову відмову.
Оцініть нерухомість (за потреби)
Деякі банки вимагають нову оцінку нерухомості. Це додаткові витрати (від 2 000 до 5 000 ₴ залежно від типу об'єкта). Уточніть заздалегідь, чи потрібна переоцінка і чи приймає банк висновки конкретних оцінювачів.
Підпишіть договір та погасіть попередній кредит
Після підписання нового договору кошти зараховуються на погашення попереднього кредиту автоматично протягом 2-3 днів. Обов'язково отримайте довідку про повне погашення та закладну з відміткою про передачу об'єкта застави.
На що звернути увагу при перекредитуванні
Перед рефінансуванням іпотеки перевірте кілька важливих моментів, щоб уникнути неприємних сюрпризів.
Перевірте договір на заборону рефінансування. Деякі банки включають пункт про штраф або заборону на дострокове погашення. Уважно прочитайте свій договір.
Врахуйте всі витрати. Комісія за видачу, оцінка нерухомості, нотаріальне оформлення, страхування. Якщо загальна сума витрат перевищує економію за перший рік, рефінансування може бути невигідним.
Вирішіть питання із заставою. Нерухомість знаходиться під обтяженням поточного банку. Для перекредитування потрібна згода на передачу застави новому кредитору.
Уточніть вимоги до страхування. Не всі банки приймають наявний страховий поліс. Можливо, доведеться переоформити страховку, що додасть 1-3% до вартості.
Де вигідно рефінансувати іпотечний кредит
Вибір банку залежить від Вашої ситуації: суми залишку, строку кредиту, наявності пільгового статусу та регіону проживання.
Financer проаналізував актуальні пропозиції банків та зібрав їх у порівняльній таблиці вгорі сторінки. Порівняйте умови, перевірте ставки та подайте заявку онлайн.
Приєднуйтесь до *Financer Stacks* - вашого щотижневого путівника з освоєння основ грошей, створення додаткового доходу та життя, де гроші працюють на вас.