Платформа працює в ЄС; доступ може вимагати резидентства ЄС. Інвестиції не застраховані.
Ми не можемо гарантувати, що дані щодня повністю точні.
Статистика продуктів
Повний огляд усіх даних про продукти в цьому порівнянні, щоб допомогти вам прийняти правильне рішення.
Споживчі кредити
3 (100%)
Бізнес-кредити
1 (33,3%)
Кредити на нерухомість
1 (33,3%)
Позики до зарплати
2 (66,7%)
Середня річна дохідність
11% - 30% (23%)
Мінімальні інвестиції
10 ₴ - 1 000 ₴ (670 ₴)
Нагляд регулятора
0 (0%)
Гарантія зворотного викупу
1 (33,3%)
Автоінвестування
2 (66,7%)
Вторинний ринок
1 (33,3%)
Рік заснування
2017 - 2019 (2018)
Статистика на основі 3 продуктів категорії P2P-інвестиції у нашій базі даних.
Вибір Financer
Найвищий рейтинг
FinHub
Оцінка Financer™31
Що таке P2P кредитування
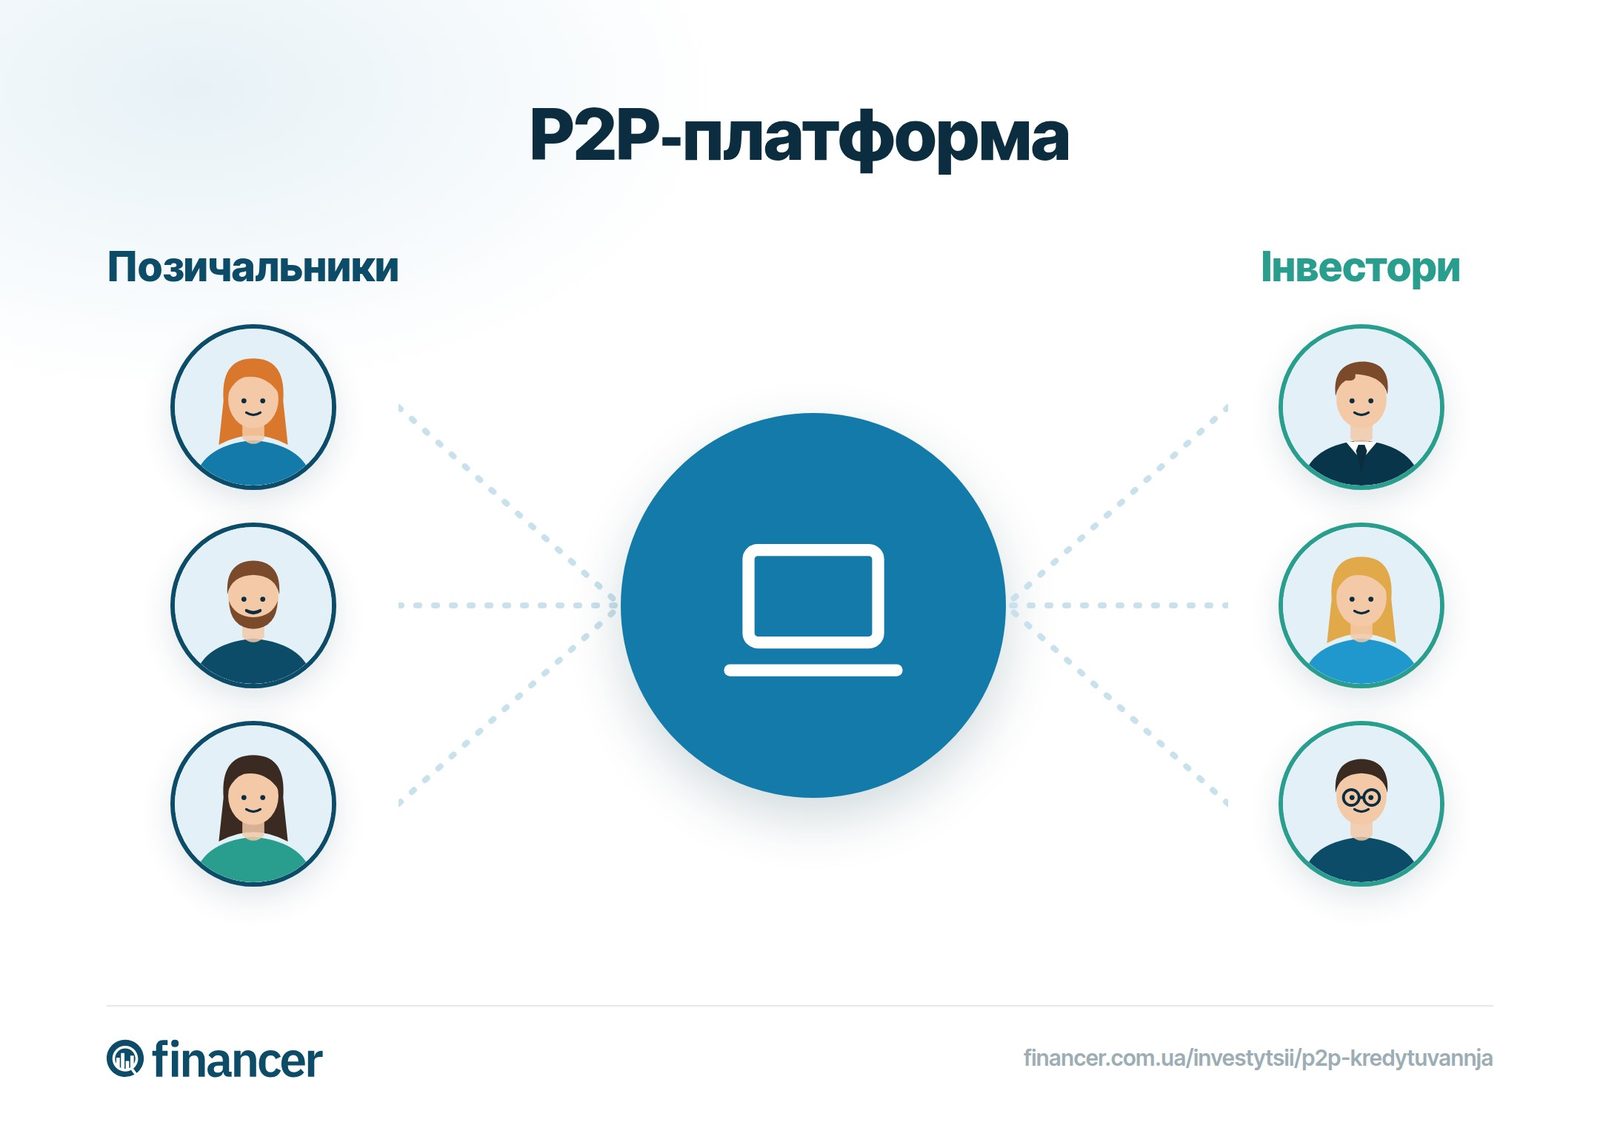
P2P (peer-to-peer) кредитування, або рівноправне кредитування, це фінансовий сервіс, що дозволяє фізичним особам позичати гроші одне одному без участі банку. Абревіатура P2P означає "person to person", тобто "від людини до людини". Цей вид приватного кредитування набув популярності по всьому світу як альтернатива банківським позикам.
P2P платформа виступає посередником: вона з'єднує інвесторів, які мають вільні кошти, з позичальниками, яким потрібні гроші. Платформа перевіряє кредитну історію позичальника, присвоює йому рейтинг і визначає процентну ставку. Інвестори обирають, які заявки фінансувати.
Принципова відмінність від банківського кредиту: тут немає єдиного кредитора. Одну заявку позичальника можуть профінансувати кілька інвесторів одночасно, розподіляючи ризик між собою.
Як працює P2P кредитування
Процес P2P кредитування складається з кількох чітких етапів. Розуміння кожного допоможе Вам оцінити, чи підходить такий спосіб інвестування або запозичення.
Реєстрація на платформі
Інвестори і позичальники реєструються на P2P платформі. Для реєстрації зазвичай потрібен паспорт та ІПН. Деякі платформи використовують BankID для верифікації особи.
Оцінка позичальника
Платформа перевіряє кредитну історію через УБКІ, присвоює позичальнику рейтинг та визначає процентну ставку. Чим вищий ризик, тим вища ставка.
Вибір заявок інвестором
Інвестор переглядає доступні заявки на кредити, оцінює рейтинг позичальника і обирає, які з них профінансувати. Можна розподілити кошти між кількома заявками.
Видача коштів
Інвестор переказує гроші на платформу, звідки вони надходять на карту позичальника. Зазвичай кошти зараховуються протягом 1 робочого дня.
Погашення та повернення
Позичальник повертає кредит згідно з графіком. Інвестор отримує повернення основної суми плюс відсотки. У разі прострочення нараховуються штрафи, а борг може бути переданий колекторській компанії.
Платформи P2P кредитування в Україні
Ринок P2P кредитування в Україні залишається нерозвиненим порівняно з Європою та США. Більшість перших платформ вже не працюють, а нові з'являються рідко.
FinHub була першою P2P платформою в Україні. Вона належала ТОВ "КУ Фінкредит плюс" і пропонувала мікрокредити під 0,3% до 1% на день. Комісія сервісу складала 10% від суми кредиту. Проте платформа досить швидко припинила роботу.
UCredit вимагала верифікацію через BankID та повний пакет документів (фото паспорта, ІПН). Модерація заявок могла тривати понад 3 дні.
Taplend працювала як мобільний додаток для iOS та Android. Максимальна сума кредиту складала 3 000 грн на строк до 30 днів. Комісія: 1% від суми кредиту плюс 5 грн для обох сторін.
ПриватБанк також запускав P2P сервіс, який до червня 2016 року видав кредитів на 1,6 млрд грн. Проте НБУ закрив цю програму через порушення регуляторних вимог.
Станом на 2026 рік жодна з цих платформ не працює повноцінно. Ринок P2P в Україні фактично перебуває в стадії стагнації через відсутність правового регулювання та воєнний стан.
Правове регулювання P2P кредитування
В Україні відсутній спеціальний закон, який регулює діяльність P2P платформ. НБУ ініціював розробку правових рамок для небанківських фінансових послуг, які потенційно можуть включати P2P кредитування, але станом на 2026 рік конкретний законопроєкт ще не прийнято.
P2P платформи працюють як посередники і не потребують ліцензії фінансової установи від НБУ. Це означає, що:
Кредитні договори укладаються безпосередньо між фізичними особами
Платформа не несе відповідальності за повернення коштів інвестору
Спори вирішуються через загальний цивільний порядок, а не через фінансового регулятора
Гарантії Фонду гарантування вкладів (ФГВФО) не поширюються на P2P інвестиції
Ризики для інвесторів
Відсутність державних гарантій повернення вкладених коштів
Немає спеціального закону, який захищає інтереси P2P інвесторів
Високий відсоток дефолтів серед позичальників на українському ринку
Більшість P2P платформ в Україні припинили роботу
Складність стягнення боргу при неповерненні кредиту позичальником
Валютні обмеження унеможливлюють інвестування через іноземні P2P платформи
Переваги P2P кредитування
Потенційно вища дохідність порівняно з банківськими депозитами
Низький поріг входу для інвесторів
Можливість диверсифікації, розподіляючи кошти між кількома позичальниками
Швидке оформлення без бюрократії для позичальників
Доступність для людей з обмеженою кредитною історією
Що потрібно знати інвесторам
Інвестування в P2P кредити суттєво відрізняється від банківського депозиту. Основна відмінність полягає у відсутності гарантій. Навіть позичальники з високим кредитним рейтингом можуть не повернути гроші.
Для зменшення ризиків досвідчені інвестори рекомендують:
Розподіляти кошти між 10 і більше заявками замість фінансування одного великого кредиту
Не інвестувати більше 5% свого портфеля в P2P платформи
Перевіряти наявність реєстрації компанії та історію її роботи
Починати з мінімальних сум, поки не зрозумієте механіку роботи платформи
Важливо пам'ятати, що дохід від P2P інвестицій підлягає оподаткуванню. Відсотки, отримані від позичальників, вважаються доходом фізичної особи і мають бути задекларовані.
Альтернативи P2P кредитуванню в Україні
Зважаючи на нерозвиненість P2P ринку в Україні, варто розглянути альтернативні варіанти.
Для інвесторів:
Банківські депозити зі ставками від 12% до 18% річних та повною гарантією ФГВФО під час воєнного стану
Банківські кредити з нижчими ставками для клієнтів з гарною кредитною історією
Кредитні картки з грейс-періодом для короткострокових потреб
Поширені запитання про P2P кредитування
Що таке P2P кредитування?
P2P (peer-to-peer) кредитування, це фінансовий сервіс, який дозволяє фізичним особам позичати гроші одне одному без участі банку. Онлайн-платформа виступає посередником: перевіряє позичальників, присвоює рейтинг та з'єднує їх з інвесторами, які готові фінансувати заявки.
Як працює P2P кредитування?
Позичальник реєструється на платформі, проходить перевірку кредитної історії через УБКІ та отримує рейтинг. Інвестори переглядають заявки та обирають, які профінансувати. Кошти переказуються на карту позичальника, а він повертає кредит згідно з графіком разом із відсотками.
Чи працюють P2P платформи в Україні?
Станом на 2026 рік ринок P2P кредитування в Україні фактично не працює. Більшість перших платформ (FinHub, UCredit, Taplend, P2P сервіс ПриватБанку) припинили роботу. Причини: відсутність правового регулювання, низький попит та наслідки воєнного стану.
Які ризики P2P кредитування для інвесторів?
Головний ризик полягає у відсутності гарантій повернення коштів. На відміну від банківських депозитів, P2P інвестиції не захищені Фондом гарантування вкладів. Також існують ризики шахрайства, відсутності правового захисту та складнощі стягнення боргу при неповерненні кредиту.
Приєднуйтесь до *Financer Stacks* - вашого щотижневого путівника з освоєння основ грошей, створення додаткового доходу та життя, де гроші працюють на вас.